「会社の決算書に『役員借入金』があるけど、これはどうすればいい?」
「役員借入金の返済方法にはどんな選択肢があるの?」
「銀行借入で役員借入金を一括返済しても問題ない?」
役員借入金の返済・整理は、会社に必要な現金を残したうえで、役員の資金回収と税負担を合わせて判断します。本記事では、①手元資金から返済、②債権放棄、③相殺、④銀行借入で返済、⑤役員報酬の見直しと返済、の5つを比較します。
②③は現金を渡さずに債務を減らす方法です。④は借入先の変更であり、同額の借り換えだけでは総借入額は減りません。一括返済も、返済後の資金繰りと契約条件の確認が先です。
愛媛県を拠点に全国の中小企業を支援する和田経営相談事務所が、元銀行員の視点から、各方法の違いと選び方を解説します。当事務所では、残高を急いでゼロにすることより、会社の事業継続に必要な資金と返済計画の両立を重視しています。
著者:和田健一(元銀行員・中小企業診断士)/情報確認日:2026年9月11日
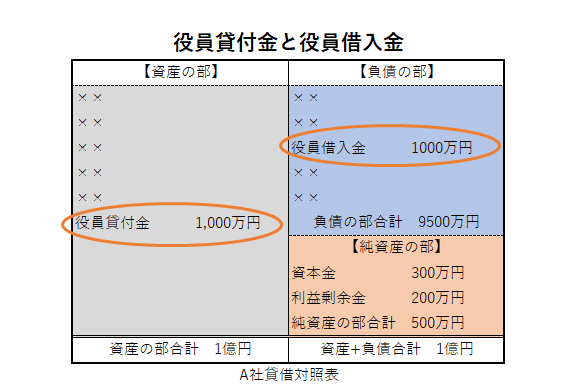
役員借入金は、会社が役員から借りているお金です。勘定科目内訳明細書と総勘定元帳で、誰から、いつ、何のために借りたのかを確認し、契約書や入出金記録と照合します。
未払いの役員報酬は、それだけで役員借入金になるわけではありません。借入金へ振り替えた経緯や、報酬に関する税務処理を確認します。役員個人が借金して会社へ資金を入れた場合は、個人側の金利・返済期限も整理してください。
会社の預金などから役員へ返済する方法です。役員は貸した資金を回収でき、会社の借入残高も減ります。一方、会社の現金も同額減るため、返済額を大きくしすぎると仕入れや給与の支払いに影響します。
黒字だから返せるとは限りません。利益が出ていても売掛金の回収前なら現金は不足します。納税、設備投資、銀行への返済、季節的な資金需要まで資金繰り表へ入れ、返済後の月々の預金残高を確認します。
一括返済は、契約条件と必要な手元資金を満たせる場合に検討できます。余裕が小さければ分割返済とし、業績悪化時の見直しも役員と合意します。銀行との契約に返済制限等があれば、その確認も必要です。
元本返済と経費は別です。実在する借入金の元本返済は会社の経費にならず、通常、役員側でも貸した元本の回収自体は所得になりません。利息や未払報酬の支払いは区別し、帳簿の科目名だけで非課税と判断しないでください。
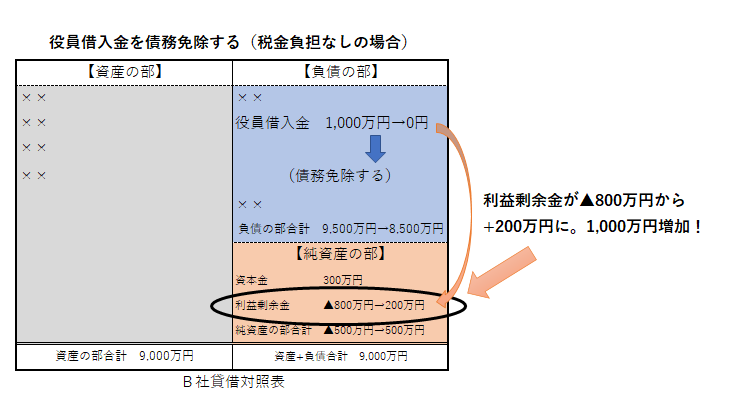
役員が貸したお金の返還請求権を放棄する方法です。会社は返済のための現金を使わずに負債を減らせますが、役員は放棄した部分を回収できなくなります。対象債権、金額、効力発生日などを明確にして書面を残します。
図では、債務免除益1,000万円により利益剰余金が▲800万円から200万円となり、資本金300万円と合わせた純資産は▲500万円から500万円へ増えます。現金が増えたり、本業の収益力が改善したりするわけではありません。
会社側の債務免除益は原則として法人税の課税所得の計算に含まれます。繰越欠損金には期限・控除限度・申告等の条件があるため、「赤字だから税金は出ない」とは判断できません。実行前に顧問税理士と税額・納税資金を試算します。
同族会社で他の株主の株式価値が増える場合には、贈与税の検討も必要です。事業承継を目的とする場合は、相続税法基本通達9-2・9-3の取扱いを含めて確認してください。
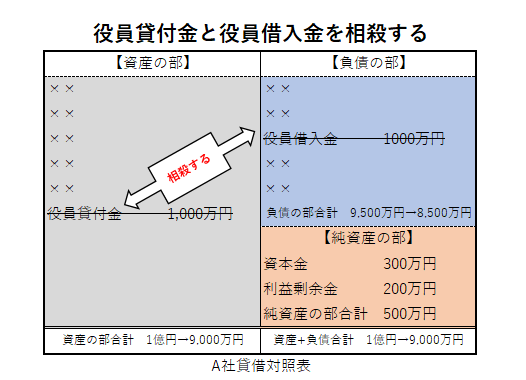
会社が同じ役員へ貸しているお金と、その役員から借りているお金を対当額で消滅させます。現金を動かさず、両方の残高を減らせる利点があります。役員は現金を受け取る代わりに、自分の返済義務を減らします。
ただし、社長からの借入金と別の役員への貸付金は、単純には相殺できません。双方の債権の実在、当事者、返済期日、相殺を制限する契約や差押えの有無などを確認し、適法な相殺の意思表示や合意を記録します。根拠となる条件は民法第505条・第506条等で確認できます。
図のように帳簿価額で同額を相殺する場合、現金も純資産額も増えません。貸付金に評価損等がある場合は、会計・税務への影響を別途確認します。
会社が新たに銀行融資を受け、その資金で役員借入金を返済する方法です。役員が早期に資金を回収できる一方、同額の借り換えでは会社の総借入額は変わらず、銀行との返済期限・金利・保証等の条件が加わります。
利用できるかは、融資の資金使途と個別審査によります。役員が事業資金を立て替えた経緯、返済を必要とする理由、借り換え後の返済財源を銀行へ事前に説明してください。運転資金等として認められた融資を、合意のない役員返済へ転用することは避けます。
今後の役員報酬を適切に見直し、借入元本の返済と組み合わせる方法です。①の返済計画を、報酬と一緒に設計する考え方であり、報酬を減らすだけで借入金が消えるわけではありません。
別事例:月額報酬60万円を40万円へ見直し、元本を月20万円返済する場合
税・社会保険料を控除する前の報酬と返済の合計は60万円ですが、個人の手取り額や会社の総支出が同じになるとは限りません。報酬の損金算入が認められる前提では、会社の報酬費用は月20万円減り、元本返済は費用になりません。
役員の所得税等が減る可能性がある一方、会社では課税所得が増える可能性があります。社会保険料も直ちに連動して下がるわけではなく、標準報酬月額の改定条件と時期を確認します。
通常の報酬改定は原則として会計期間開始から3か月以内が税務上の基本です。期中変更は臨時改定事由・業績悪化改定事由等の条件と、会社法上の決議手続きを分けて確認します。既存報酬を帳簿上だけ「借入金返済」へ付け替える方法ではありません。
確認先:国税庁「役員に対する給与」、日本年金機構「随時改定(月額変更届)」。
| 方法 | 主な利点 | 主な負担・条件 |
|---|---|---|
| ①手元資金で返済 | 役員が現金を回収 | 会社の現金も減る |
| ②債権放棄 | 返済資金を使わず負債減少 | 役員は回収不可。課税を確認 |
| ③相殺 | 貸付金と借入金を同時に整理 | 同一当事者間の債権・成立条件が必要 |
| ④銀行借入で返済 | 役員が早期に資金回収 | 審査・使途確認。総借入額は減らない |
| ⑤報酬見直し+返済 | 報酬と元本回収を一体で計画 | 会社・個人の税金、社会保険、改定手続き |
手元資金に余裕があれば①、同一役員への貸付金があれば③を検討します。②⑤は顧問税理士等と負担を試算し、④は銀行へ先に資金使途を相談します。必要なら複数を組み合わせ、今後6~12か月の資金繰り表と返済予定表へ反映します。
銀行が役員借入金の資本に近い性格を考慮している場合は、返済による評価の変化も確認します。
判断基準は「いくら減らせるか」に加えて、「実行後も事業を続ける現金が残るか」です。返済計画と納税見込みをセットで作成してください。
画面右下のAI経営参謀では、専門家へ相談する前の論点整理ができます。
必要資料:直近2~3期の決算書・勘定科目内訳明細書、最新試算表、借入金一覧・返済予定表、今後6~12か月の資金繰り表。役員別の残高・契約条件、報酬資料、債権放棄を検討する場合は繰越欠損金の明細も用意します。
投入するのは利用者自身の会社資料に限ります。他社・顧客・融資先の資料、行内資料などは投入しないでください。不要な個人情報は除き、プライバシーポリシーを確認してください。
入力プロンプト
AIの回答は一次整理です。資料不足の事項は判定できず、税務・法律上の適否や融資可否を確定するものではありません。試算の前提を確認し、顧問税理士、必要に応じて弁護士・社会保険労務士、取引金融機関と実行条件を詰めてください。
役員借入金の整理では、現金による返済、債権放棄、相殺、銀行借入への切り替え、報酬見直しとの組み合わせで、効果も負担も異なります。まず残高と契約を確認し、返済後の資金繰りと税負担を比べることから始めましょう。
「役員へ返済しながら運転資金を確保したい」「銀行への説明も含めた財務計画を整えたい」という経営者の方へ。和田経営相談事務所では、会社の実情に合わせた返済計画と財務改善の進め方をご相談いただけます。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。