「決算書に出てくる『役員貸付金』『役員借入金』って、一体何?」
「『代表者勘定』が多いと、銀行融資に影響があると聞いたけど本当?」
「役員貸付金が『不良資産』ってどういうこと?」
代表者勘定とは、会社と代表者との間のお金の貸し借りを表す、実務上の呼び方です。会社が社長から借りていれば「役員借入金」、会社が社長へ貸していれば「役員貸付金」です。
大切なのは、誰が誰に貸しているか、なぜ残っているか、今後どう返すかを確認すること。科目名や残高だけで、会社の健全性や銀行評価が決まるわけではありません。
決算書に役員借入金や役員貸付金があるものの、「税理士に任せていて中身を説明できない」という経営者の方もいらっしゃるのではないでしょうか。
愛媛県を拠点に全国の中小企業を支援する和田経営相談事務所が、元銀行員・中小企業診断士の視点から、代表者勘定の基本と経営者が最初に確認することを解説します。
著者:和田健一(元銀行員・中小企業診断士)/情報確認日:2026年9月11日

「代表者勘定」は、決算書に必ずその名称で表示される一つの科目ではありません。主に、会社と社長などの役員との金銭関係を説明するときに使われます。「社長勘定」「役員勘定」という言葉で説明されることもあります。
ここで押さえたいのは、社長が株主であっても、会社のお金と社長個人のお金は別だという点です。「自分の会社だから」という感覚ではなく、会社側から取引を見直すと、貸しているのか、借りているのかを整理できます。
なお、社長が会社に資金を入れた場合でも、出資なのか貸付けなのかで扱いは異なります。お金を動かした事実だけでなく、契約や帳簿上の処理も確認しましょう。
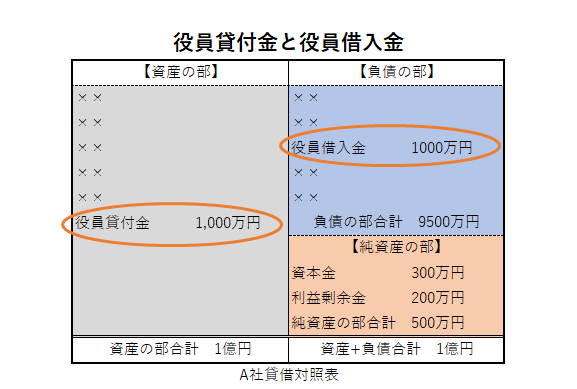
社長自身は「会社に貸した」と考えていても、会社の決算書では「借入金」になります。決算書は会社の立場で作られるためです。
実際には「短期借入金」「長期借入金」「短期貸付金」などに含まれ、表面の科目名だけでは分からないこともあります。相手先や内訳は、勘定科目内訳明細書や総勘定元帳で確認します。
仮払金や立替金があるだけで、役員貸付金と決めつけないこと。業務上の仮払いもあります。使途、相手先、精算状況を確認して、実際の取引に合う処理かを税理士と照合します。
会社の支払いに必要な資金を、社長が個人の預貯金から貸し付ける場合が代表例です。役員借入金があることだけで公私混同とはいえません。資金の出所や貸付条件を説明できることが重要です。
一方、残高が増え続けている場合は、一時的な資金不足なのか、本業の赤字を補い続けているのかを確認します。社長が個人名義で借りた資金を会社へ入れている場合には、個人側の金利や返済負担も把握する必要があります。
※未払役員報酬は、それだけで役員借入金と同じになるわけではありません。未払金等としての処理や、貸付けへの切替えの有無を確認します。
会社が役員へ金銭を貸し付けた場合のほか、役員の私的な支払いを会社が立て替え、その返済が済んでいない場合などがあります。
経費の仮払いが精算されず、内容不明の残高が長期間残る場合も注意が必要です。ただし、領収書がない出金をすべて役員への貸付けと扱うのではなく、実際の使途を確かめます。
会社から役員への無利息・低利の貸付けでは、一定の例外を除き、利息の差額が給与として課税されることがあります。利率や例外の適用は、国税庁「No.2606 金銭を貸し付けたとき」を踏まえ、税理士へ確認してください。
当事務所が銀行への説明で重視するのは、発生原因・資金の出所や使途・返済条件・実際の返済状況です。役員借入金と役員貸付金では、確認する方向が異なります。
役員が当面の返済を求めず、長期にわたって会社を支える資金であれば、銀行の実態評価で自己資本に近い性格を考慮されることがあります。実務で「疑似資本」と説明される考え方です。
ただし、会計上の負債が自動的に資本金へ変わるわけではありません。返済の予定や原資、会社と役員個人の財務状況によって評価は変わります。
帳簿に資産として載っていても、役員に返済する力や具体的な計画がなければ、回収が難しい資産として銀行評価で減額される可能性があります。これが「不良資産」として問題になる理由です。
減額が大きければ、帳簿上の純資産がプラスでも、実態評価では債務超過になる場合があります。ただし、役員貸付金は一律に価値ゼロ、存在すれば融資不可、と決まるものではありません。
社長からの借入れは会社の資金繰りを支えますが、社長へ返済すると会社の現金は減ります。残高を減らすことだけを優先し、仕入れや給与の支払いに必要な資金を不足させてはなりません。
役員貸付金は、会社から出た資金を回収できるかが問題です。今後の私的な資金流出を止め、役員の返済能力に合う計画を立てます。貸借対照表の残高と、実際に動く現金を分けて確認しましょう。
会社の役員借入金は、社長個人から見れば会社に対する貸付金です。社長が亡くなったときには、原則としてその債権が相続財産となり、評価や承継先を検討する必要があります。国税庁も、相続税の対象となる財産に貸付金を挙げています。
反対に、会社の役員貸付金は社長個人の債務です。相続では債務の承継も問題になりますが、後継社長になるだけで前社長個人の債務を自動的に引き継ぐわけではありません。相続関係や承認・放棄等の状況を踏まえた確認が必要です。
社長が元気なうちに、残高、契約、返済方針を整理し、事業承継の準備に含めましょう。相続税の評価・債務控除は税理士へ、権利義務の承継は必要に応じて弁護士へ確認します。
参考:国税庁「No.4105 相続税がかかる財産」/国税庁「No.4126 相続財産から控除できる債務」/裁判所「相続の放棄の申述」
まず、直近の決算書と勘定科目内訳明細書を開き、次の項目を税理士や経理担当者と確認してください。
当事務所が大切にしているのは、代表者勘定を形式的にゼロにすることよりも、残高の中身と返済の見通しを経営者自身が説明できる状態にすることです。
資料のどこを確認し、税理士や銀行へ何を質問すればよいかを整理する入口として、当事務所の「AI経営参謀」をご活用ください。300本以上の専門記事を参照・活用して回答する、財務・銀行融資・経営改善の相談窓口です。
準備する自社資料
直近2期分の決算書(貸借対照表・損益計算書・勘定科目内訳明細書)と直近の試算表。あれば、該当科目の元帳、契約書、返済予定が分かる資料も用意します。
アップロードは利用者自身の会社資料に限ります。他社の決算書、顧客資料、行内資料は投入しないでください。不要な個人情報を除き、プライバシーポリシーをご確認のうえ、画面右下の「AI経営参謀に聞く(無料)」から質問できます。
コピーして使える質問文
回答は資料に基づく一次整理です。不足があれば「資料不足・判定不能」とし、AIだけで回収可能性や銀行の評価を確定しません。整理した論点を税理士や金融機関担当者へ確認してください。
役員借入金は会社が役員へ返すお金、役員貸付金は会社が役員から返してもらうお金です。同じ代表者勘定でも、会社の資金繰りや銀行評価への影響は異なります。
まずは「誰との貸し借りか」「なぜ残っているか」「今後どう返すか」を確認しましょう。そこから、銀行への説明、計画的な整理、事業承継への備えが始まります。
当事務所では、代表者勘定を含めた決算書の見直し、銀行への説明、今後の資金計画の検討を支援しています。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関