「毎期の決算は黒字なのに、手元の現金が増えない」
「倉庫には商品があるが、本当に売れる在庫なのか分からない」
「銀行が自社の在庫をどのように見ているのか不安だ」
結論|売上高・期首在庫・仕入高が同じなら、期末在庫が増えるほど売上原価が減り、利益は大きく計算されます。ただし、追加仕入れと期末在庫が同額増えた場合、利益は変わりません。二つのケースを箱図で確認します。
経営者、銀行員、税理士・診断士、支援機関・企業財務の担当者が、在庫と利益・資金繰りの関係を説明できるよう、箱図と同じ数値で整理します。
愛媛を拠点に全国の中小企業を支援する和田経営相談事務所は、在庫を現金が商品・原材料・仕掛品へ姿を変えたものと捉えます。必要な在庫は売上を支えますが、販売見込みの乏しい在庫は資金を固定します。
棚卸回転期間で在庫の保有日数を、GMROIで在庫が生んだ粗利益を確認する。この組み合わせから改善の優先順位を考えます。

仕入代金のすべてが、直ちに当期の費用になるわけではありません。販売した商品の原価はP/Lの売上原価となり、売れ残りは期末在庫としてB/Sの資産に残ります。
売上高・期首在庫・仕入高が同じなら、最後に差し引く期末在庫が大きいほど、売上原価は減り、売上総利益は増えます。
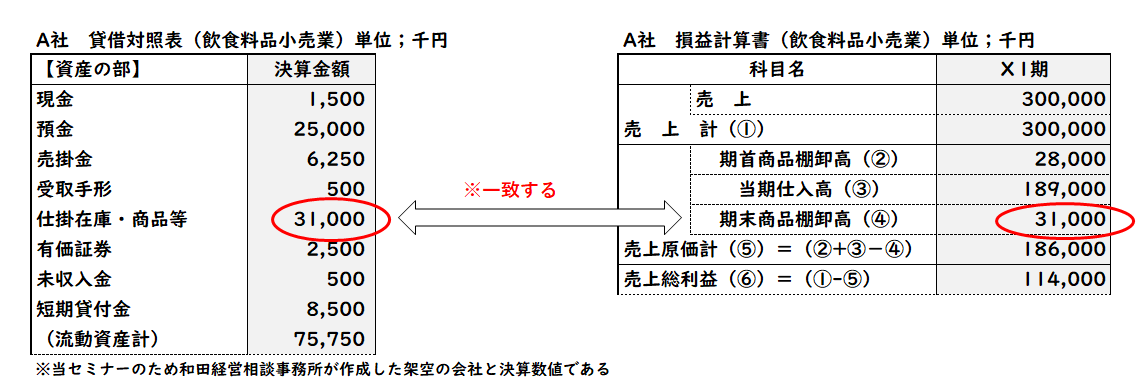
箱図①は、当事務所が作成した架空の飲食料品小売業A社の例です。B/Sの棚卸資産31,000千円と、P/Lの期末棚卸高31,000千円は同じ在庫を表します。
期末在庫は当期の売上原価から差し引かれ、翌期へ繰り越されます。在庫の数量・評価に誤りがあれば、B/Sの資産とP/Lの利益も誤ります。
箱図①の売上原価と売上総利益
売上高:300,000千円
期首棚卸高:28,000千円
当期商品仕入高:189,000千円
期末棚卸高:31,000千円
売上原価:28,000千円+189,000千円-31,000千円=186,000千円
売上総利益:300,000千円-186,000千円=114,000千円
売上高300,000千円・期首在庫28,000千円・仕入高189,000千円を固定し、期末在庫だけを31,000千円から51,000千円へ変えると、次のようになります。
期末在庫31,000千円の場合
売上原価
28,000+189,000-31,000
=186,000千円
売上総利益
300,000-186,000
=114,000千円
期末在庫51,000千円の場合
売上原価
28,000+189,000-51,000
=166,000千円
売上総利益
300,000-166,000
=134,000千円
期末在庫だけが20,000千円増えると、売上原価は20,000千円減り、売上総利益は20,000千円増えます。
これは売上高・期首在庫・仕入高を固定した機械的な比較です。実際には、追加仕入れ、販売減、原価上昇、評価方法など、在庫が増えた原因を確認します。
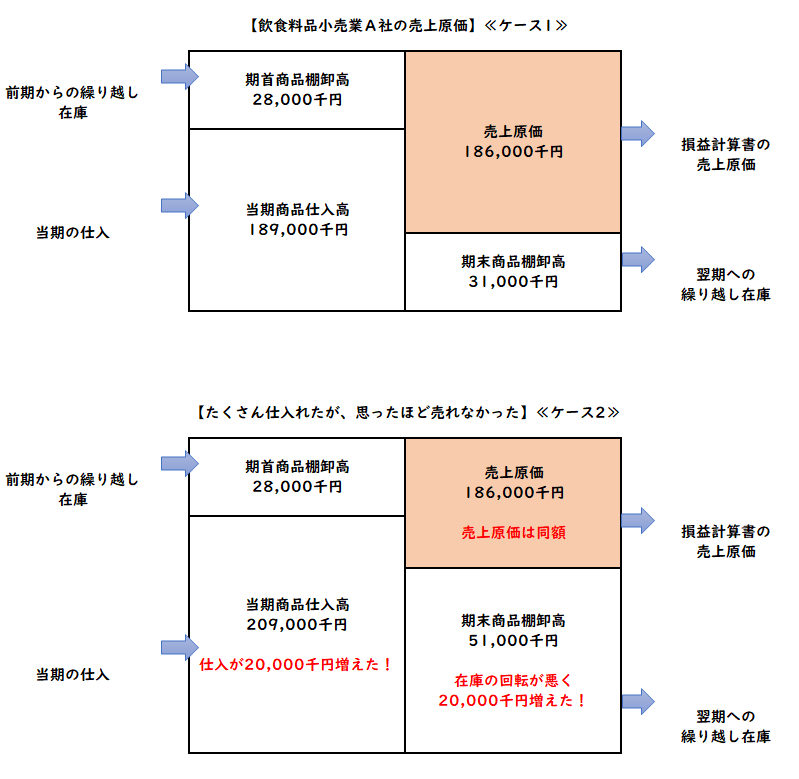
箱図②は上段がケース1、下段がケース2です。売上高300,000千円・期首在庫28,000千円は共通です。
ケース1の仕入高は189,000千円、期末在庫は31,000千円。ケース2は20,000千円多く仕入れ、その増加分が売れ残ったため、仕入高209,000千円・期末在庫51,000千円となります。
仕入高と期末在庫の増加が相殺され、売上原価は186,000千円、売上総利益は114,000千円で一致します。
粗利が同じでも、在庫効率と手元資金まで同じとは限りません。ケース2の追加仕入代金を支払済みなら、他の入出金が同じ場合、手元資金はケース1より少なくなります。
| 比較項目 | ケース1 | ケース2 |
|---|---|---|
| 売上高 | 300,000千円 | 300,000千円ケース1と同額 |
| 期首棚卸高 | 28,000千円 | 28,000千円ケース1と同額 |
| 当期商品仕入高 | 189,000千円 | 209,000千円+20,000千円 |
| 期末棚卸高 | 31,000千円 | 51,000千円+20,000千円 |
| 売上原価 | 186,000千円 | 186,000千円ケース1と同額 |
| 売上総利益 | 114,000千円 | 114,000千円ケース1と同額 |
| 平均在庫原価 | 29,500千円 | 39,500千円+10,000千円 |
| GMROI | 約3.86倍 | 約2.89倍約0.98倍低下 |
| 棚卸回転率 | 約6.31回 | 約4.71回約1.60回低下 |
| 棚卸回転期間 | 約57.9日 | 約77.5日約19.6日延長 |
平均在庫は10,000千円増え、GMROI・回転率は低下し、回転期間は延びます。差は丸め前の数値から計算しています。各指標の計算方法は後述します。
利益が同じでも、ケース2の資金繰りはケース1より重くなります。
ケース2の追加仕入20,000千円を支払済みとすれば、その分の資金が在庫に固定されます。未払いで買掛金に残っている場合、現金流出は支払時期まで生じません。在庫の増加と現金の減少を、同じ時点の動きと決めつけないことが大切です。
需要増、季節仕入、供給途絶への備えなど、合理的な在庫増加もあります。問題は、販売見込みが乏しい在庫を適正に評価せず、帳簿価額のまま残す場合です。
売上減少や値下げで粗利益が減り、売れ残りが増える場合があります。保管費・管理費の増加や在庫評価損も、費用を計上する期の利益を押し下げます。期末在庫だけを変えた計算と、実際の業績悪化を区別してください。
仕入代金を支払っても、商品を販売し、代金を回収するまで現金は戻りません。在庫が増え続ければ、営業に必要な資金が倉庫に固定されます。
評価減や廃棄だけで現金は増えません。現金を生むのは販売と回収です。滞留を早めに把握し、追加仕入れの停止、値下げ、返品交渉、店舗間移動などを検討します。
在庫以外の原因も点検する場合は、黒字なのに現金がないのはなぜ?原因の見分け方と資金繰り改善策で、売掛金・元金返済・設備支出との関係を確認できます。
棚卸回転期間は、平均在庫が売上原価の何日分に相当するかを見る指標です。以下は原価基準の計算です。
本記事は同じ1年間・365日で比較します。月次なら対象月の日数と売上原価を使います。回転期間は平均的な在庫保有日数の目安であり、個々の商品の販売日や売掛金回収日ではありません。季節商品や受注生産などでは、長いだけで不良在庫とは判断できません。
同業比較には中小企業庁の中小企業実態基本調査などを使い、原価・売価など計算基準をそろえます。季節変動が大きい場合は、期首・期末の2点平均より月末在庫の平均が実態を捉えやすくなります。
回転の速さだけでは、粗利益の大きさは分かりません。在庫がどれだけ粗利益を生んだかを見る指標がGMROI(商品投下資本粗利益率)です。
ケース1の数値から、GMROI・回転率・回転期間を計算します。
売上総利益:300,000千円-186,000千円=114,000千円
平均在庫原価:(28,000千円+31,000千円)÷2=29,500千円
GMROI:114,000千円÷29,500千円=約3.86倍
棚卸回転率:186,000千円÷29,500千円=約6.31回
棚卸回転期間:29,500千円÷186,000千円×365=約57.9日
ケース1は、平均在庫原価1千円が1年間に約3.86千円の粗利益を生んだと読めます。ケース2は平均在庫(28,000+51,000)÷2=39,500千円、GMROI約2.89倍。同じ粗利でも、平均在庫が10,000千円多く、棚卸回転期間も約19.6日長くなっています。
GMROIは同じ期間・原価基準で比較します。高いGMROIでも、販管費・利息・税金・借入返済まで賄えるとは限りません。また、在庫を削りすぎると欠品による機会損失が起こります。
GMROIに万能の合格ラインはありません。商品寿命・調達期間を考慮し、商品別・前年実績と比較します。製造・建設業では仕掛品日数、リードタイム、案件別採算も併用してください。
銀行は、在庫額と売上のバランス、推移、在庫台帳、滞留期間、評価方法を確認します。販売見込みを説明できない在庫は、実態評価で減額される可能性があります。
在庫増加の理由、受注・販売計画、滞留品の処分方針を示すことが、必要な運転資金を銀行に説明する根拠になります。
収益性が低下した在庫は適切に評価し、販売履歴、期限、破損状況などの根拠を残します。ASBJ「棚卸資産の評価に関する会計基準」を参照し、会計・税務処理は顧問税理士等に確認してください。
回収可能額の点検や銀行評価、処分の進め方は、在庫が多いとどうなる?棚卸資産の適正性・銀行評価と改善手順で詳しく整理しています。
在庫削減を一律に進めると、売れ筋の欠品まで招きます。まず商品を分類し、打ち手を変えることが大切です。
在庫台帳に担当者・期限・処分方針を記録し、月次で回転期間とGMROIを点検します。
改善策を支払資金につなげる際は、資金繰り表の作り方|実績と予定をつなぐ5つの手順に沿って、仕入代金の支払日と販売代金の入金日を並べます。
無料の『GMROI・在庫効率計算シート(Excel版)』には、記事のケース1を見本として入力済みです。黄色のセルを自社の数値に変えると、緑色の計算結果が変わります。金額単位は千円に統一してください。
黄色のセルへ入力する項目
緑色のセルへ自動表示される結果
① GMROI計算
全社の粗利益、平均在庫原価、GMROI、棚卸回転率、棚卸回転期間を自動計算します。
② 商品別比較
最大20の商品・カテゴリーについて、GMROI、棚卸回転率、回転期間を横並びで比較できます。
③ 使い方
入力する数値、主要な計算式、季節変動や商品寿命など、判断時に外してはいけない点を確認できます。
④ 箱図ケース比較
記事のケース1・ケース2について、粗利が同じでも在庫と資金効率が異なることを一覧で確認できます。
全社分析と商品別比較は同じ分析日数にそろえます。「箱図ケース比較」は記事と同じ365日の例です。売上や平均在庫がゼロの場合、計算シートが表示する0を良好という判定に使わず、元の数値を確認してください。
正の目標GMROIを任意入力すると、現在の粗利で目標を達成する平均在庫、その削減余地、必要な追加粗利・追加売上を試算できます。追加売上は現在の粗利益率が続く前提です。
上記の計算シートを、Excel形式で無料ダウンロードできます。
以下のフォームに会社名・お名前・メールアドレスを入力し、「無料でExcelシートを受け取る」からお申し込みください。
直近2期分のP/L・B/Sから、在庫増加額と当期のGMROI・回転期間を確認します。前年も期首・期末平均で比較するには、さらに前の期末在庫が必要です。不良在庫の特定や営業CFに不足する資料は追加確認します。
当事務所の「AI経営参謀」も、ぜひ気軽にお試しください。
まずは自社の直近2期分の決算書(P/L・B/S)をご用意ください。PDF、Excel(.xlsx・.xls)、紙を撮影したJPG・PNGに対応します。決算期・科目名・単位・金額が読める状態で、画面右下のチャットのクリップマークから添付し、完了後に質問を送ります。PDFは端末の「ファイル」から選択してください。
「直近2期分の決算書から、在庫増加額、当期のGMROIと棚卸回転期間を計算してください。比較できる範囲と不足資料を分け、分からない情報は一つずつ質問してください。在庫の資金繰りへの影響と、次に確認する点を教えてください。」
添付するのは、ご自身に取り扱う権限がある自社資料に限り、不要な個人情報は除いてください。情報の取扱いはプライバシーポリシーをご確認ください。
良い在庫とは、金額が少ない在庫ではなく、必要な量を保ちながら、適切な期間で売れ、十分な粗利益と現金を生む在庫です。
月次で在庫年齢・回転期間・GMROI・資金繰りを確認し、仕入れから販売・回収までを一体で管理しましょう。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。