「税理士から『今年は黒字ですね』と言われたのに、通帳の残高が減っている。CF計算書のどこを見れば理由が分かるのか?」
「設備投資でキャッシュフローがマイナスになった。会社の状態が悪くなったと考えるべきなのか?」
「キャッシュフロー計算書を渡されたが、営業・投資・財務の数字をどの順番で読めばよいのだろう?」
キャッシュフロー計算書は、一定期間のお金の動きを「営業・投資・財務」に分けて読む書類です。まず期首と期末の残高を確認し、次に3つのCFの内訳、最後に投資後の資金と借入・返済の関係を見ます。プラス・マイナスだけで良し悪しを決めず、増減した理由を確かめることが大切です。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、会社の状況と確認したい課題に合わせてCF計算書をカスタマイズし、資金の実態を読み解きます。一過性の補助金に依存せず本業から資金を生み出せているか、投資と返済にどれだけ回せるか。その判断に役立つよう、区分と内訳を整えるのが当事務所の方法です。以降、キャッシュフローを「CF」と略します。
「何月から何月までの実績か」「単位は円・千円・万円のどれか」を確認します。子会社を含む連結か、自社単体か、実績か計画かも区別してください。
次に下段の期首残高と期末残高を見て、期間中に資金が増えたか減ったかを把握します。CF計算書の対象は「現金及び現金同等物」です。貸借対照表の現金預金と必ず同額とは限らず、定期預金などを含める範囲は注記で確認します。
売上と入金の時期のずれ、現金支出を伴わない減価償却費、経費にならない元金返済などが、利益と現金の差を生みます。
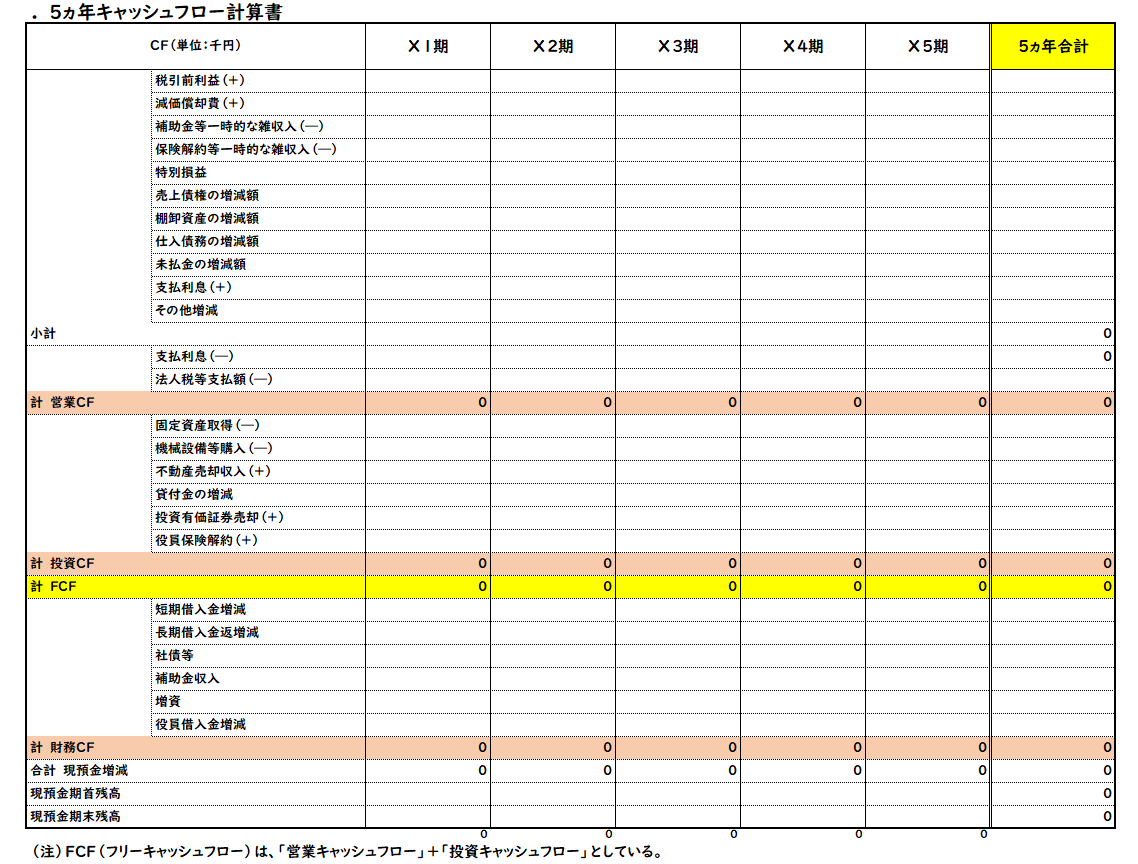
図は当事務所の経営分析用です。「財務CF」には一過性の補助金等も外部資金として表示します。会計上の区分との違いと、組替えの狙いは後述します。
営業CFでは、商売に伴う入出金を中心に読みます。間接法の計算書では、税引前利益から減価償却費などの現金を伴わない損益や、売掛金・在庫・買掛金などの増減を調整し、税金等の支払いも反映しています。
「売上債権の増減額(△は増加)」など、符号に注意してください。営業CFのマイナスは、売上拡大に伴う仕入れや回収待ちでも生じます。回収遅延・滞留在庫・採算悪化によるものか、回収を見込める増加かを分けます。
設備の購入・売却や、貸付け・回収などを確認します。マイナスでも必要な投資か、回収見通しと資金手当てがあるかで評価が変わります。プラスの場合も、不要資産の売却か、必要な資産まで売ったのかを確かめます。
標準的な財務CFには、借入・元金返済に加え、増資・社債・配当なども含まれます。合計額は年間元金返済額ではありません。借入額と返済額の各行を見ます。当事務所の管理表では補助金等も含むため、なおさら内訳の確認が必要です。
CF計算書は、会社ごとの課題に合わせて内訳を分けると、判断に必要な情報が見えやすくなります。例えば、本業の継続性を見るなら一過性の入金を分離し、投資負担を見るなら設備更新と成長投資を分け、返済負担を見るなら借入と返済を別々に確認します。
一過性の補助金は実際に使える資金ですが、翌期以降も入るとは限りません。当事務所では、これを本業が生んだ資金と分け、資金調達に近い外部資金として評価します。補助金を除いても投資や返済を続けられるかを見るためです。
営業CFに含まれる補助金の実入金額を除き、管理表の「財務CF」側へ組み替えます。この欄は「財務・外部資金収支」と読みます。会計上の区分は取引の性質によるため、一過性だから会計上も財務CFになるという意味ではありません。
組替えは、合計CFと期末残高を変えずに行います。補助金の損益計上額と実入金額が異なる場合は未収金等も確認し、二重計上を避けます。継続性のある収入まで一律に除かず、事業の実態に合わせて判断します。
銀行へ提出するときは、組替え前後の金額と理由を併記します。期間比較も同じ基準で行い、基準を変えた場合は変更点を示します。
ここではFCF(フリーキャッシュフロー)=営業CF+投資CFとします。当事務所の管理表では、補助金等を分離した営業CFを使うため、組替え前のFCFとは金額が変わります。FCFには複数の定義があり、比較時は計算範囲をそろえます。
投資CFには成長投資や資産売却も含まれます。そのためFCFは「毎年自由に使える現金」や「そのまま返済できる金額」とは限りません。
| 項目 | 組替え前 | 管理用 |
|---|---|---|
| 営業CF | +6,000 | +4,000 |
| 投資CF | −8,000 | −8,000 |
| FCF | −2,000 | −4,000 |
| 財務CF/管理用の外部資金収支 | +3,000 | +5,000 |
| 合計CF | +1,000 | +1,000 |
組替え前の営業CF6,000に一過性の補助金入金2,000を含むと仮定。投資は設備購入8,000、財務CFは借入10,000−元金返済7,000=3,000のみ。換算差額等はない例です。6,000千円は600万円です。
管理用では営業CFから2,000を引き、外部資金収支へ2,000を加えます。補助金を除いた投資後の資金は−4,000ですが、合計の資金増加は+1,000のままです。
この例では営業CFがプラスでも、設備投資によりFCFはマイナスです。実際の元金返済額は7,000あり、どちらの表の財務CFとも一致しません。FCFと財務CFの大小だけでは、本業の赤字や返済の安全性は判定できません。
借入で投資資金を補う場合は、投資回収と返済の計画を説明します。銀行もFCFの符号だけで融資を決めません。一時的な投資か、毎期続く資金不足か、今後どの収入から返すかを確認します。
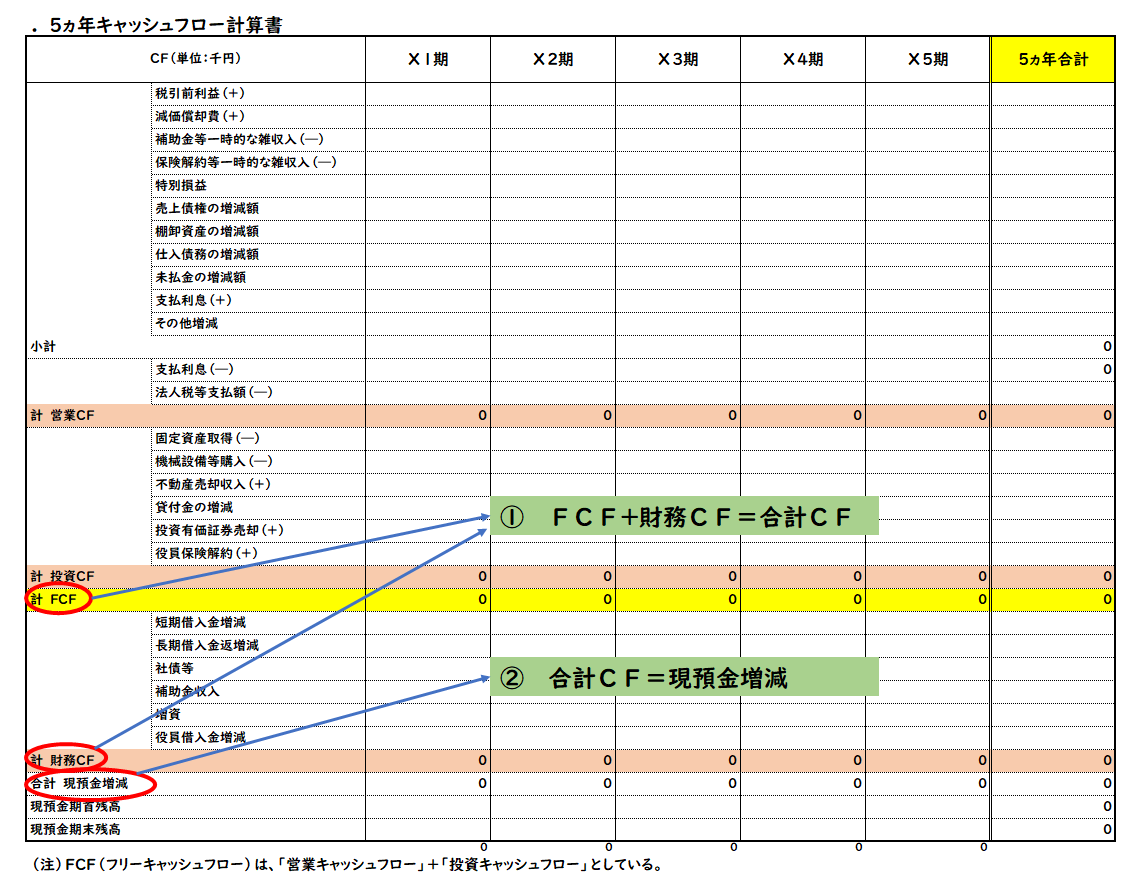
標準的なCF計算書では、次の関係を確認します。
期首の現金及び現金同等物
+営業CF+投資CF+財務CF
+換算差額などの調整
=期末の現金及び現金同等物
先ほどの例で期首残高が10,000千円なら、組替えの前後とも10,000+1,000=11,000千円が期末残高です。
外貨の換算差額などがある場合、3つのCFの合計だけでは残高の増減と一致しません。貸借対照表との金額差も、まず資金の範囲と注記を確認します。定義と表示の基本は、ASBJのキャッシュ・フロー計算書に関する実務指針で確認できます。
期末残高がプラスでも、期中の支払いが安全とは限りません。決算日に資金があっても、その前の納税月や賞与月に不足した可能性があります。将来の不足時期は、月別・必要に応じて週別の資金繰り表で確認します。
5か年合計では過去の大口入金で最近の悪化が見えにくくなるため、直近各期も見ます。
まずは直近2期分の決算書をご用意ください。貸借対照表と損益計算書に、付属の明細も一緒に送れます。CF計算書が既にあれば添付できますが、用意できなくても始められます。
添付形式はPDF、Excel(.xlsx/.xls)、画像(JPG/PNG)です。紙の決算書はスキャンまたは撮影し、ページ全体、決算期、金額の単位と数字が読める状態にしてください。スマートフォンのPDFは「ファイルを選択」から保存先を開き、写真は写真一覧から選びます。
添付した直近2期分の決算書から、利益と現金の変化を整理してください。CF計算書があれば各区分と残高を読み解き、なければ確認できる増減と不明点を分けてください。一過性の補助金があれば、本業の資金創出力と分けて評価し、管理用に組み替える場合は元の区分・実入金額・組替額を示してください。返済額や投資支出を推測で確定せず、追加情報は一つずつ質問してください。
AIは数字の整理を補助します。2期分の決算書だけで、正確なCFの内訳や将来の返済可能性を確定できるとは限りません。取り扱う権限のある自社資料を使い、不要な個人情報を除いてください。データの保存・処理は、ご利用前にプライバシーポリシーをご確認ください。
CF計算書を自社の状況に合わせて読み解き、事業計画と将来の資金繰りへ反映させましょう。本業が生む資金と外部資金を整理し、成長投資に備える財務体制を作りたい方は、当事務所へご相談ください。
成長投資や財務管理の見直しに関するご相談は、以下のフォームをご利用ください。返済継続が難しく猶予が必要な場合は、まずメインバンクへ相談し、金融支援の方向性を確認してください。粉飾や虚偽説明を前提とする資金調達の相談はお受けしていません。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関