「決算書を開いても『人件費』という欄が見つからない。いったい、どの数字を見ればいいんだろう?」
「給料手当は確認したのに、実際の負担はもっと重く感じる。社会保険料や役員報酬を見落としているのだろうか…」
「工場や現場の人件費まで、きちんと把握できているのか。税理士に何を確認すればいいか分からない」
人件費は、まず「販売費及び一般管理費」の明細で確認します。
製造や工事などの原価にも人件費がある会社は、「製造原価報告書」「完成工事原価報告書」なども確認します。損益計算書の「給料手当」だけでは、会社全体の人件費を把握できないことがあります。
本記事では、決算書のどこから、どの勘定科目を拾うかを解説します。元銀行員として企業の財務を見てきた和田経営相談事務所では、比率の良し悪しを論じる前に、人件費がどの資料に、どの範囲で計上されているかを確かめることを重視しています。
「人件費」は、給与や役員報酬、法定福利費などをまとめた呼び方です。決算書に必ず「人件費合計」という欄があるわけではありません。次の順番で確認すると、見落としを防ぎやすくなります。
| 確認する資料 | 見る場所・分かること |
|---|---|
| 損益計算書(P/L) | 「売上原価」「販売費及び一般管理費」の表示を確認。内訳が省略されていれば、明細へ進みます。 |
| 販売費及び一般管理費の明細 | 役員報酬、給料手当、雑給、賞与、法定福利費、福利厚生費、退職金などを確認します。 |
| 製造・工事・運送などの原価明細 | 労務費、賃金、賞与、法定福利費など、原価に含まれる人件費を確認します。 |
| 総勘定元帳・給与台帳 | 科目の内容や、決算書と給与の支給額が一致しない理由を確認します。 |
書類名や勘定科目名は、業種や会計ソフトによって異なります。「販管費明細」が見当たらない場合は、決算書の後ろに付いた内訳や、勘定科目別の試算表を確認してください。
営業部門や管理部門の人件費は、一般に販売費及び一般管理費へ計上されます。小売業などでも、給与や役員報酬がこの区分に並ぶことがあります。
「雑給」は名称だけで対象を決めず、元帳の内容を確認してください。また、外注費や派遣料を従業員給与と一律に合算せず、人材活用コストとして把握したい場合は別枠で整理します。
同業比較では、集計範囲にも注意が必要です。
日本政策金融公庫の経営指標では、役員報酬・退職金・福利厚生費も人件費の範囲に含めています。給与だけを集計した自社の数字と、そのまま比較することはできません。
製造業の工場で働く人の賃金などは、製造原価報告書の「労務費」に含まれることがあります。建設業では完成工事原価、運送業では運送原価などの内訳も確認します。
法定福利費が労務費の内訳にあるか、原価の経費区分にあるかも会社によって異なります。販管費明細だけでなく、原価側にも同じ科目がないかを確認してください。
会社全体を把握するための整理
販管費側の人件費 + 原価側の人件費
まず両方を分けて拾い、同じ費用を二重に集計していないかを照合します。
原価報告書の労務費を足すだけで、損益計算書の費用と必ず一致するわけではありません。製品や仕掛品、未成工事支出金などに含まれ、翌期以降の売上原価となる人件費があるためです。
年間に発生した人件費を知りたいのか、当期の損益に含まれる人件費を知りたいのかを先に決めます。棚卸資産を通じた繰越がある会社は、税理士や経理担当者に調整内容を確認してください。
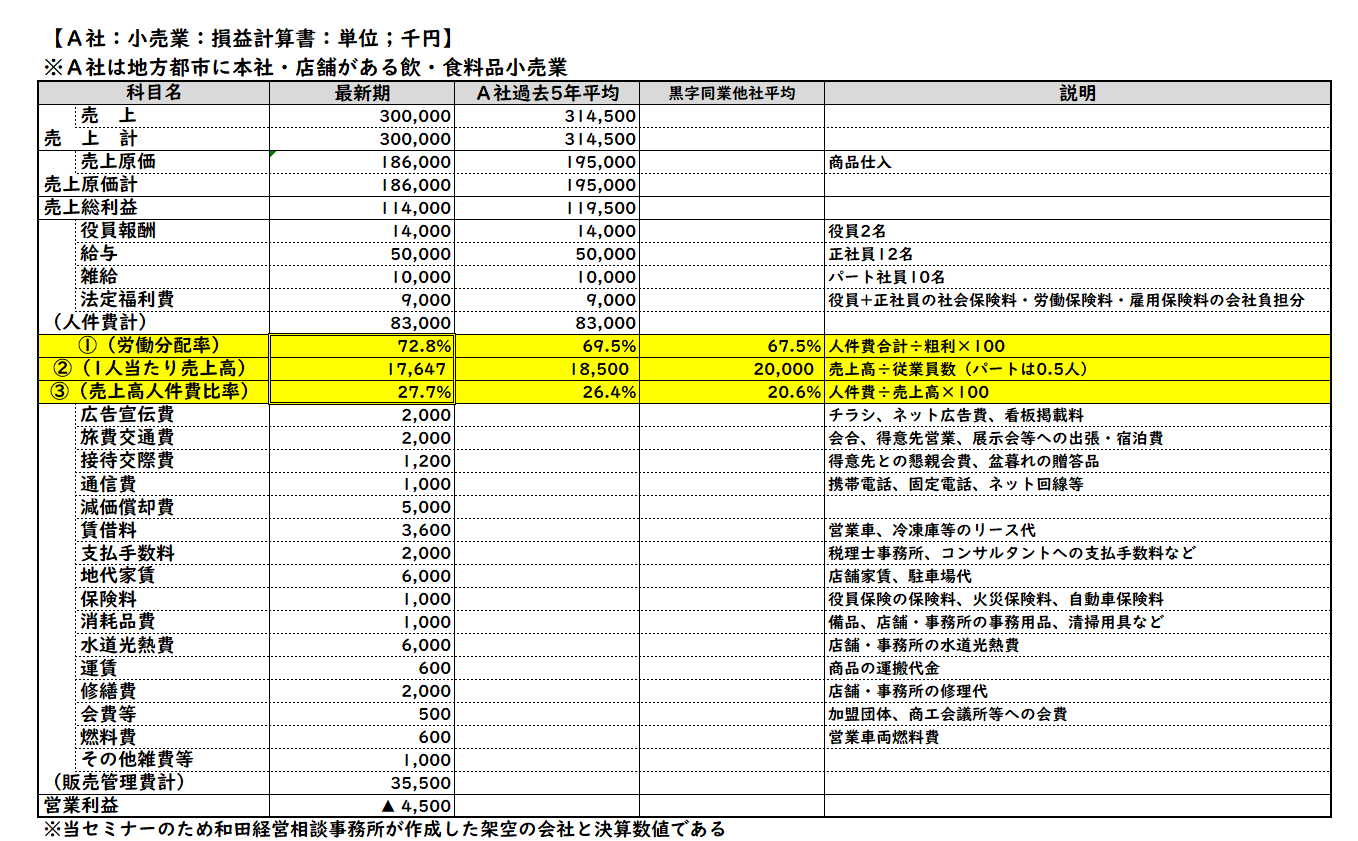
まず、売上総利益の下に並ぶ「役員報酬」「給与」「雑給」「法定福利費」を見てください。この小売業の例では、次の4項目を人件費として集計しています。
| 科目 | 金額(千円) |
|---|---|
| 役員報酬 | 14,000 |
| 給与 | 50,000 |
| 雑給 | 10,000 |
| 法定福利費 | 9,000 |
| 人件費合計 | 83,000 |
「給与50,000千円」だけを拾うと、役員報酬・雑給・法定福利費の合計33,000千円が集計から抜けます。科目が分かれているために、負担額を小さく見積もってしまうことに注意してください。
この図の小計の読み方
下段の「販売管理費計35,500千円」は、人件費83,000千円を除いたその他の販管費の小計です。人件費を含む販管費総額は118,500千円となり、売上総利益114,000千円から差し引くと、営業損失は4,500千円になります。
自社の決算書で販管費合計に人件費が含まれている場合は、人件費を再び加算しないでください。
図の人件費83,000千円は、過去5年平均と同額です。一方、粗利益は119,500千円から114,000千円へ減っており、粗利益に対する人件費の割合は69.5%から72.8%へ上がっています。
この変化だけで「給料を払いすぎた」とは言えません。まず、人件費そのものが増えたのか、売上や粗利益が減ったのかを分けて読む必要があります。
原図の「労働分配率」は粗利益を分母とする簡易比率です。また、一人当たり売上高17,647千円は、役員を除く従業員17人(正社員12人+パート10人×0.5)で算出しています。役員を含む人数で計算する資料とは条件が異なります。同業平均欄は例示上の参考値として扱い、自社の比較には定義・業種・年度を確認した資料を使ってください。
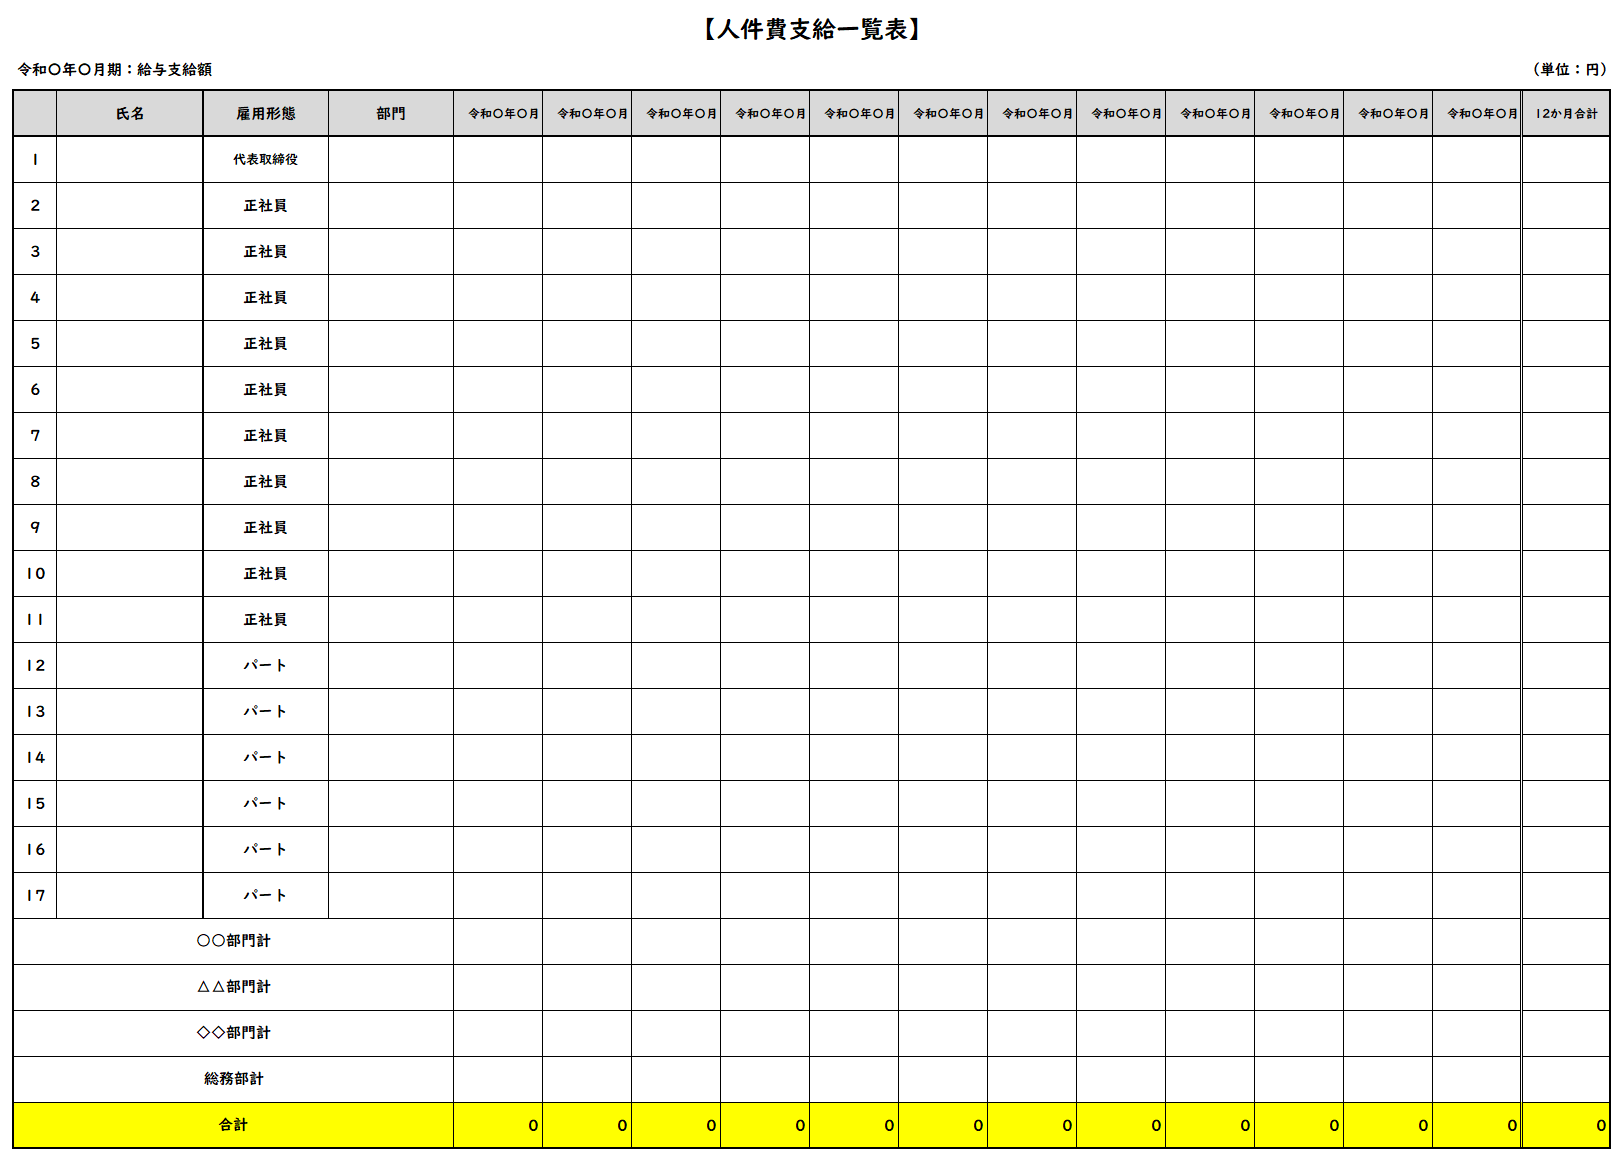
決算書は一定期間の費用を示し、給与台帳や銀行明細は支給額・振込額の確認に使います。次の違いを確かめてから照合しましょう。
貸借対照表の「未払費用」「預り金」は残高を示す科目です。その残高を、損益計算書の給与へそのまま加える方法では、人件費を正しく集計できません。
決算書から分かるのは、集計した範囲の人件費総額と収益の関係です。それだけで、個々の従業員の給与が市場水準より高いか低いかは決まりません。
給与水準の確認には、厚生労働省の「賃金構造基本統計調査」などを利用します。以下は従来掲載している統計の取得画面と表の見本です。
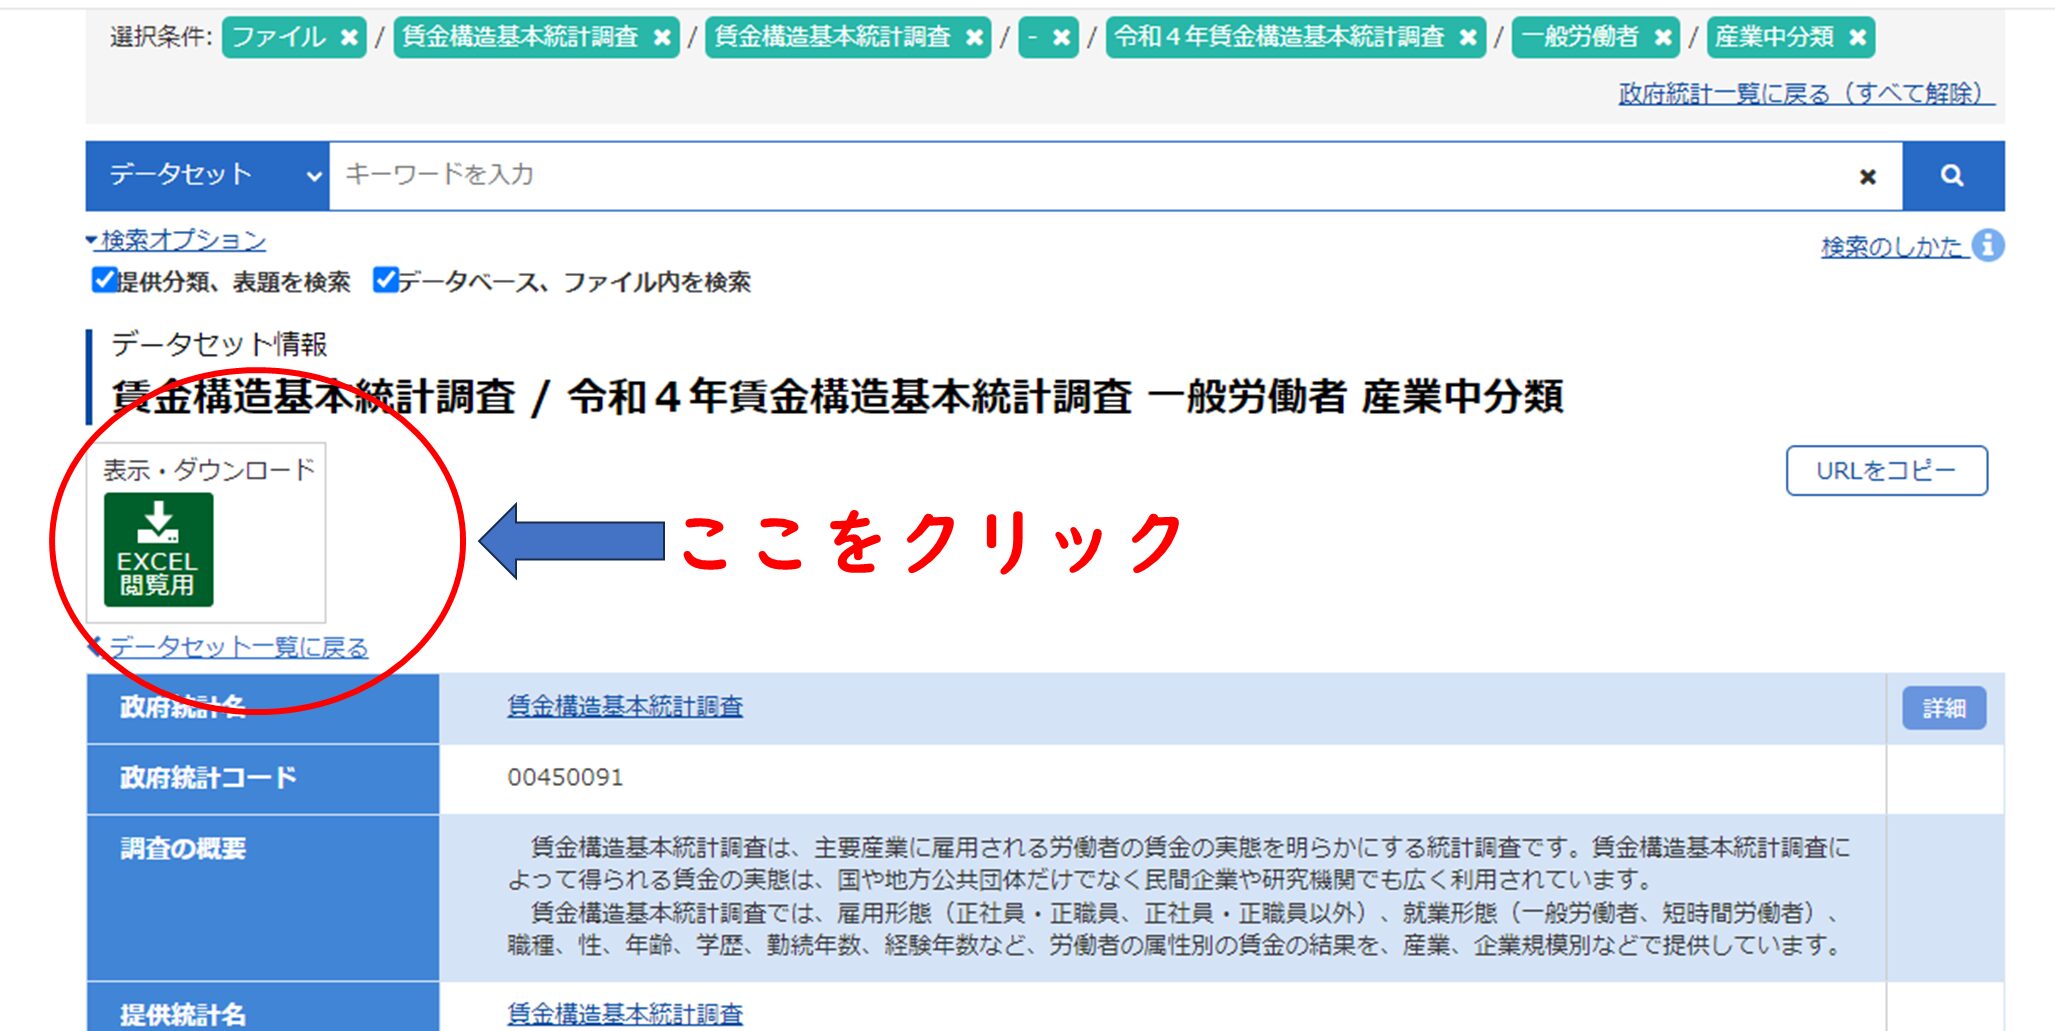
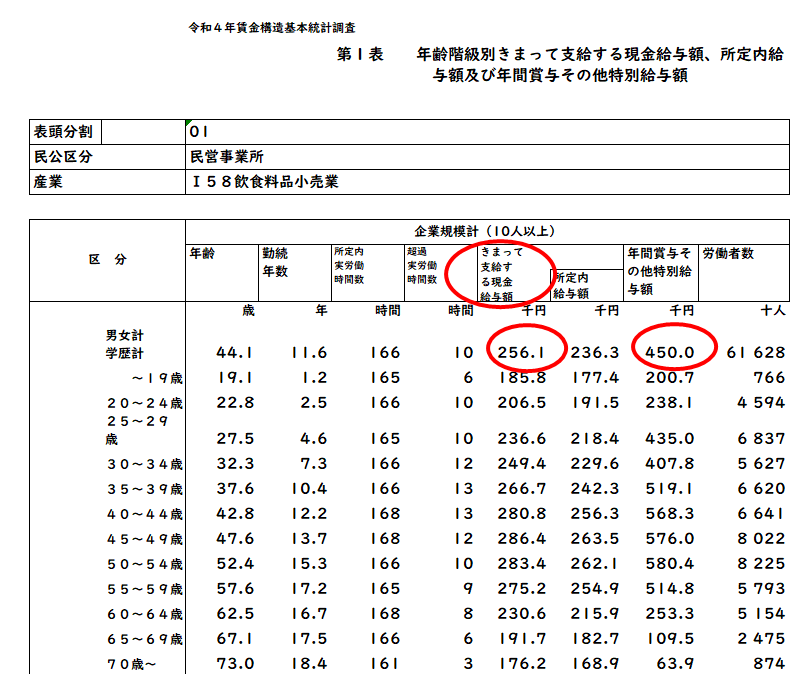
入口は政府統計の総合窓口e-Stat「賃金構造基本統計調査」です。産業、企業規模、年齢、雇用形態などをそろえ、従業員の給与と比較してください。会社負担の法定福利費を含む総人件費とは分けて考えます。
「どの資料の、どの科目を見ればよいか確認したい」という方は、画面右下のAI経営参謀をご利用ください。最初に用意するのは、直近2期分の決算書です。販管費や原価の明細も、決算書に含まれているものを一緒に添付してください。
コピーして使える質問例
添付した直近2期分の決算書から、人件費に関係する科目を拾い、資料名・ページ、科目名、金額・単位、販管費側か原価側かを整理してください。集計範囲と重複の有無を確認し、まず読み取れる金額と前年からの変化を示してください。不明な金額は推測せず、期末処理などの追加確認は必要な順に一つずつ質問してください。
追加の数字や資料は、詳しい検討に必要になった段階で確認します。AIの回答は科目の抽出を補助する一次整理です。表示された数字を原資料と照合し、配賦や期末処理の判断は税理士・経理担当者に確認してください。
添付するのは、利用権限のある自社資料です。他社・顧客・融資先の資料や行内資料は投入せず、不要な個人情報を除いてください。利用前にプライバシーポリシーをご確認ください。
人件費を把握するときは、販管費明細の給与だけで終わらず、役員報酬や法定福利費、原価側の労務費も確認します。そして、発生額・費用額・支給額の違いを整理します。
「どの資料の、どの科目を集計した数字か」を説明できれば、前年との比較や今後の人件費計画を考える土台になります。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。