「黒字なのに月末の支払いが不安だ。資金繰り表は、何から作ればよいのだろう?」
「通帳の残高は分かるが、来月以降、いつ、いくら資金が足りなくなるか見通せない」
「銀行から資金繰り予定表を求められた。売上予測をそのまま書けばよいのだろうか?」
資金繰り表は、現金・預金の入金と支払いを時期別に並べ、繰越残高を確認する表です。まず実績を通帳・現金出納帳と合わせ、次に売上の回収日、仕入・経費・税金・返済の支払日を使って予定を作ります。月末残高に加え、月中の支払日に資金が足りるかまで確認することが大切です。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、会社の状況に合わせて収支項目を整え、資金の実態と今後の不足を確かめます。表を完成させるだけでなく、経営者が数字の根拠を理解し、回収・支出・調達の判断に使える状態を目指します。
P/Lは収益と費用、B/Sは資産・負債等の状態を示す大切な資料です。ただし、売上や利益だけでは、個々の支払日に必要な現金があるかは分かりません。
したがって、「利益-元金返済額」がマイナスというだけでは、資金不足の時期や金額は確定できません。繰越資金、回収・支払のタイミング、設備投資、新規借入なども合わせて計算します。
過去の資金増減を活動別に読む方法は、キャッシュフロー計算書の見方|3つのCFと資金の実態を読み解くで解説しています。ここでは、日々の支払いと今後の予定を管理する手順に絞ります。
日々の支払いに使う会社の現金・預金について、対象口座と期間、金額単位を決めます。すぐに使えない定期預金等は別記し、残高に含める範囲を統一してください。
過去半年~1年の実績があると季節変動も分かります。ただし、直近の支払いが迫っている場合は、過去の完成を待たず、現在残高と今後の入出金予定を先に確認します。
会社と社長個人の資金は分けます。個人口座を事業に使っている場合も、個人の全残高を会社の資金として合算せず、会社に属する取引と立替・貸借を特定します。法人と個人事業では経理上の扱いも異なります。
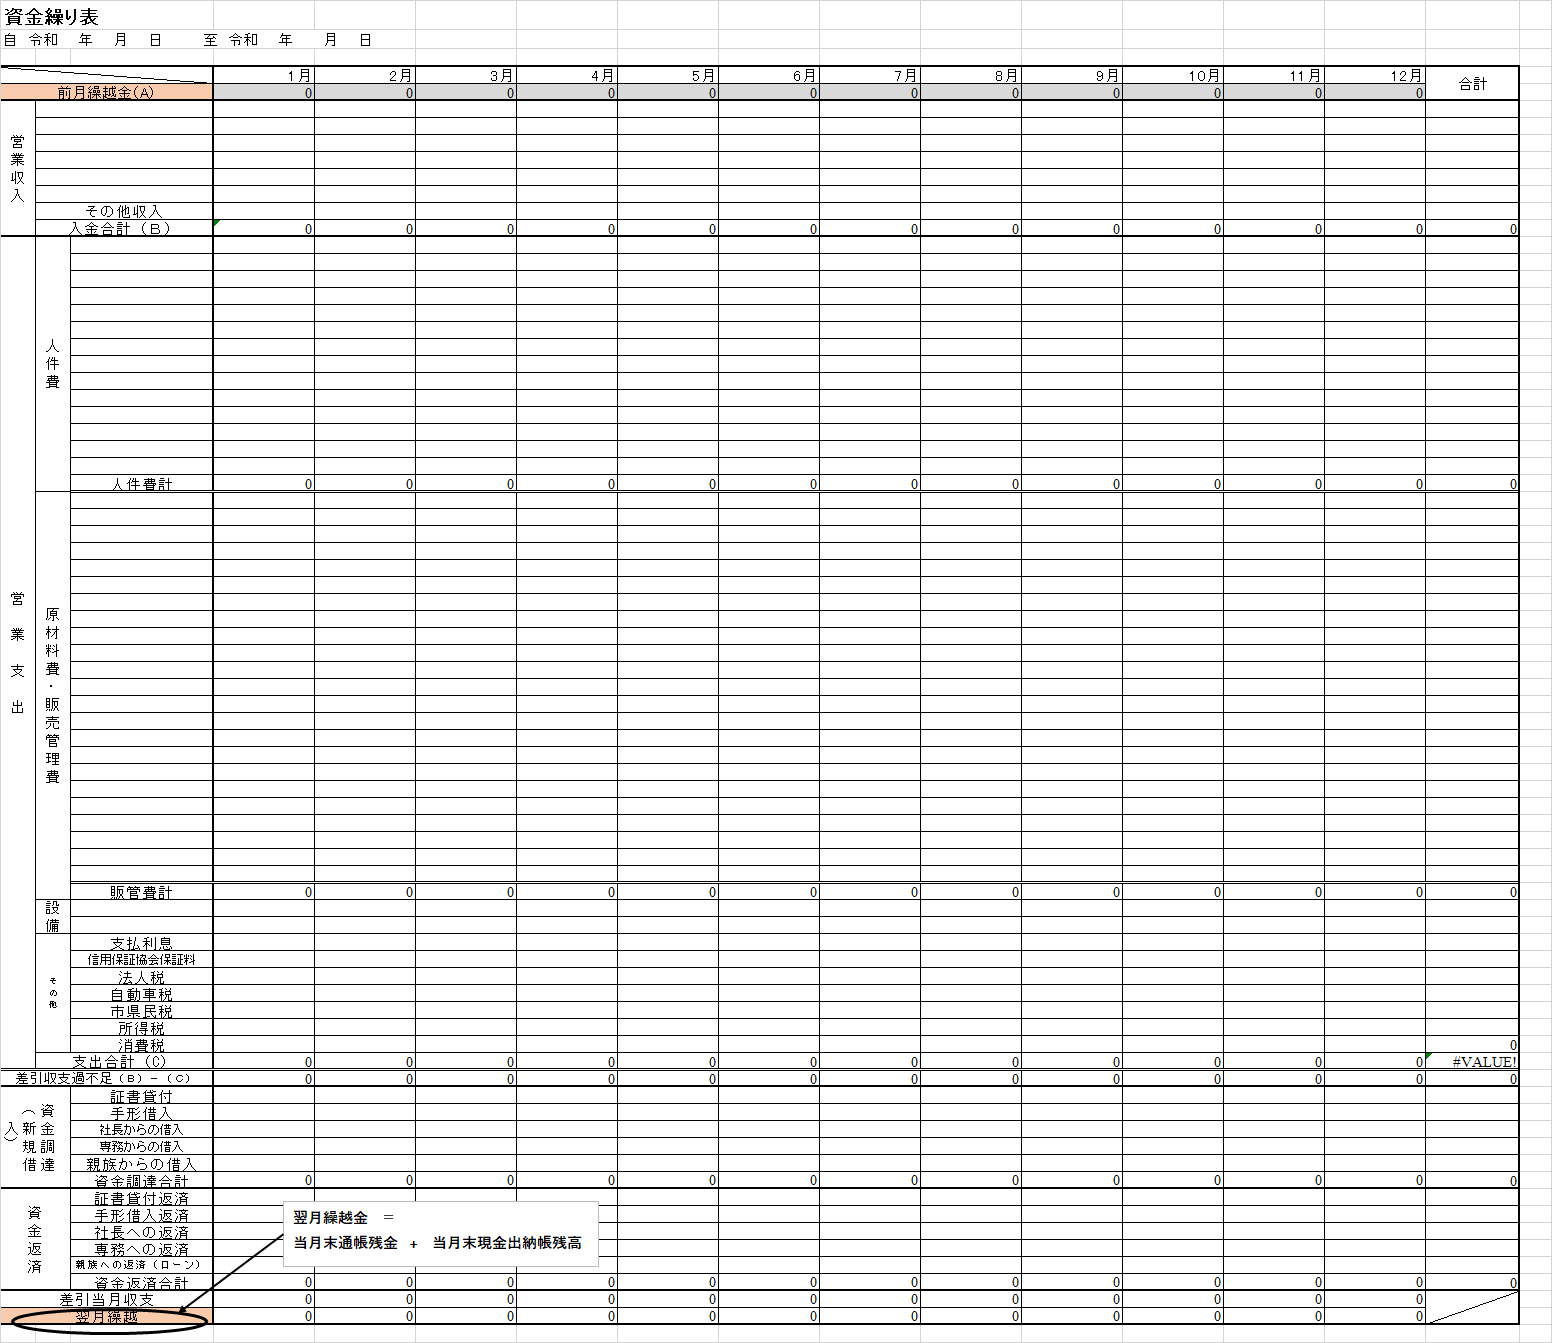
図は上から「前月繰越金(A)」「営業収入・入金合計(B)」「営業支出・支出合計(C)」「資金調達」「資金返済」を並べ、最下段の「翌月繰越」で残高を確認する構成です。収入・支出は原則として実際の入出金額を記入します。
この様式の営業支出には、設備、支払利息、信用保証協会保証料、税金の欄もあります。図の「営業収支」を、そのまま本業だけの稼ぐ力と読み替えないことが重要です。
当事務所では、分析の目的に応じて設備等の一時的な支出を別欄に分けるなど、様式をカスタマイズします。補助金も継続性や使途を確認し、一過性の資金流入が本業の収入に埋もれないよう別記します。これは管理のための区分であり、会計上のCF区分と同じとは限りません。組み替えても入出金総額と繰越残高は変えません。
二重計上に注意:対象口座間の振替や、対象口座から小口現金への移動は、会社全体の収入・支出から除きます。振込手数料は支出です。借入返済は元金と利息を分け、給与の手取り支給と預り金の納付も重複させません。社長との貸借や仮払いは、内容を確認して別項目で追えるようにします。
別の様式から始めたい場合は、日本政策金融公庫の各種書式ダウンロードにも資金繰り表・簡易版・記入例があります。上の画像とは別様式です。
翌月繰越残高=前月繰越残高+当月の入金合計-当月の支出合計
ここでの入金・支出合計には、営業のほか、設備、借入・返済など対象資金のすべての動きを含めます。図のB・Cだけで計算を終えないでください。
計算結果を、同じ月末・同じ対象範囲の預金残高と実際の現金有高の合計に合わせ、翌月の前月繰越へ引き継ぎます。万円単位の表示で差が出た場合も、元の円単位で照合します。
差額があれば、入力漏れ・重複、手数料、日付、口座振替、数式の範囲を順に確認します。差があるだけで不正や私的流用とは決めつけず、根拠資料まで戻って調べてください。
実績を踏まえ、向こう半年程度の予定を作ります。取引や投資の期間が長ければ、必要に応じて12か月以上へ延ばします。実績欄と予定欄、作成・更新日を明示してください。
売上を計上する月から、締日・回収サイト・取引先の支払予定に沿って入金月へ振り分けます。期首に残る売掛金の回収も忘れずに加えます。受注済みと見込み受注、期日どおりの回収と遅延の可能性を区別してください。
回収の根拠が弱い残高は、キャッシュフロー経営の実践|売掛金・在庫の回収可能性を見極めるの手順で点検し、根拠なく全額を入金予定にしないようにします。
仕入・外注費、給与・賞与、家賃、税金・社会保険料、設備代金、元金返済・利息を支払月に並べます。納税や賞与が重なる月など、前年実績の山谷を確認し、今年の予定額へ置き換えます。
審査中の融資、交渉中の支払延期、入金時期が未確定の補助金等は、確定済みとして扱いません。実現前の資金不足を示したうえで、調達できた場合と、遅れた・実現しなかった場合の残高を比較します。
次は、画像とは別の説明用の仮例です。新規調達前の予測として、現在の繰越500万円から、3か月後に300万円不足する場合を示します。
| 項目 | 1か月後 | 2か月後 | 3か月後 |
|---|---|---|---|
| 前月繰越 | 500 | 400 | 200 |
| 入金合計 | 1,000 | 1,100 | 900 |
| 支出合計 | 1,100 | 1,300 | 1,400 |
| 翌月繰越 | 400 | 200 | -300 |
マイナス300万円は、対策を取らなければ予定の支払いを賄えない額です。残高をゼロにするだけでなく、次の支払いや入金遅延に備えて必要な余裕も検討します。
月末がプラスでも、月中に不足することがあります。例えば1か月後は、繰越500万円に対して20日までに700万円を支払い、1,000万円の入金が25日なら、20日時点で200万円不足します。その後に残り400万円を支払うと月末は400万円ですが、20日の支払いは別に手当てが必要です。
資金が薄い期間は週別・日別へ細分化します。毎月、予定と実績の差を確認して先の期間を追加し、入金遅延や大きな支出変更があれば随時更新してください。常に3か月前に不足が分かるわけではありません。
銀行へは「いつ、何の支払いで、いくら不足するか」「いつの回収や利益から返す計画か」「予定が外れた場合はどうするか」を説明します。回収促進、支出時期の見直し、資産売却、融資打診等について、担当と期限を決めます。支払延期は相手との合意が前提です。
収支の改善そのものが必要な場合は、経営改善計画書の数値計画とアクションプラン|作り方と連動例へ。P/L・B/S計画と資金の増減を照合する方法は、キャッシュフロー計画作成のポイント:アクションプランと数値計画|経営危機を乗り越える!経営再建計画の作り方⑲で整理しています。
資金繰り表は説明の根拠になりますが、融資承認を保証するものではありません。返済条件の変更が必要な場合は、支払いが滞る前にまずメインバンクへ相談してください。
直近2期分の決算書をご用意ください。決算書に付いている明細も、そのまま一緒に送れます。まず確認できる数字を整理し、追加情報が必要な場合だけ順に確認します。
添付した直近2期分の決算書を基に、当社の資金繰り表を作るために、確認できる現預金・売掛金・在庫・買掛金・借入金等の変化を整理してください。資料にない入金日、支払日、返済額や将来残高は推測せず、確認できない点を示してください。追加情報が必要な場合は、判断に必要な項目から一つずつ質問し、次に確認することを教えてください。
決算書2期分だけでは、将来の資金不足日や不足額は確定できません。AIは資料の一次整理に使い、予定の根拠は実際の入出金資料で確認します。
ご自身に取り扱う権限がある自社資料を使用し、不要な個人情報は除いてください。情報の取扱いはプライバシーポリシーをご確認ください。
資金繰り表は、残高を合わせ、予定の根拠を確かめ、実績との差を更新してこそ役立ちます。自社に合った項目と運用ルールを整えたい方は、和田経営相談事務所へご相談ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。