「毎月の試算表も期末の決算書も、最終利益は黒字になっている。それなのに、なぜ通帳の残高が増えず、資金繰りの心配がなくならないのか」
「今の年間返済額は、自社が生み出せる資金に見合っているのだろうか?」
「設備投資で借入を増やす前に、返済後も現金が残るか確かめたい」
長期借入金の返済余力は、補正した「税引後当期純利益+減価償却費」と年間元金返済額を比べ、まず簡易判定します。そのうえで運転資金・設備投資・支払時期を反映し、実際の資金繰りを確認します。簡易判定のプラスだけで、返済の安全性は確定できません。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、決算書から見る収益力と、これからの返済日までに用意できる現金を分けて判断することを重視しています。次の成長投資を検討するためにも、既存の返済負担を数字で把握しましょう。
借入金の元金返済は負債を減らす取引で、経費ではありません。損益計算書に通常載るのは支払利息です。そのため、黒字額を確認するだけでは、返済後に残る資金を判断できません。
決算期の実績を振り返るなら、その期の利益と元金返済実績を対応させます。今後の返済を検討するなら、今後12か月の元金返済予定と、同じ期間の資金見通しを比べます。過去2期の平均は、その見通しを考える参考です。
簡易的な返済財源の出発点
=税引後当期純利益+減価償却費
減価償却費は利益を減らしますが、計上時に同額の現金が出ていくわけではないため、足し戻して考えます。ただし、設備購入時の支払いは別にあり、減価償却の計上自体が現金を生むわけではありません。
当期の減価償却費を、販管費明細・原価報告書・固定資産台帳などで確認します。「減価償却累計額」と取り違えず、原価や在庫への計上状況、内訳の二重集計にも注意してください。
不動産売却益など毎年見込めない利益は、継続的な返済能力と分けます。一度限りの株式売却損なども、内容を確かめて通常の収益力から切り離します。特別損益という表示だけで、一律に除外するわけではありません。
税引後利益から出発するため、補正は税金への影響も考慮します。単純に税引前の売却損益を足し引きせず、顧問税理士等と確認してください。収益力の分析から除いた支出でも、実際の資金繰りから消えるわけではありません。資産売却による入金も、継続収入とは別に計画します。
リース資産を計上して減価償却する取引では、償却費の足し戻しに加え、リース債務の元金支払いを考慮します。償却費と元金支払額は必ずしも一致しません。
銀行借入の返済と比べるための簡易目安
=一時損益を補正した税引後利益
+減価償却費(リース資産分を含む)
-リース債務の元金支払額
この形では、すでに差し引いたリース元金を、後でもう一度引かないようにします。費用に含まれる利息も二重控除しません。リース料を賃借料として費用処理している取引は、同じ支払額を重ねて差し引かず、計上額と支払額の差を確認します。
契約・会計処理によって必要な調整が異なるため、固定資産台帳や支払明細で照合します。リース資産の償却費を一律に除くだけでは、実際の支払負担を正確に捉えられません。
ここでは、一時損益とリース支払を確認・調整した後の簡易目安が、1期前800万円、2期前700万円だった例で考えます。各期を同じ方法で補正して平均します。
2期平均の補正後返済財源
=(800万円+700万円)÷2
=750万円
平均にすると単年度の振れをならせますが、直近の採算悪化や受注減も隠れます。2期平均をそのまま来期の返済能力とせず、直近の月次推移と今後の計画を確認します。
判定シートの例では、月額元金はA銀行50万円、B銀行50万円、C銀行30万円、D銀行20万円、E銀行10万円で、合計160万円です。毎月同額を12回返す場合、年額は次のとおりです。
年間元金返済額
=160万円×12か月
=1,920万円
返済額が変わる借入、期中の完済、据置終了、一括返済、繰上返済は、対象期間の各回の元金を足し上げます。借換えで賄う一括返済は通常の分割返済と分け、借入収入と返済支出の両方を確認します。
簡易判定上の長期借入金返済余力
=2期平均の補正後返済財源-年間元金返済額
=750万円-1,920万円
=▲1,170万円
過去の収益力を基にした目安に対し、年間元金返済額が1,170万円上回っています。返済負担と資金の用意を点検すべき状態です。ただし、実際の預金が年間1,170万円減ると確定した計算ではありません。運転資金の増減や投資、新規借入などが別に影響します。
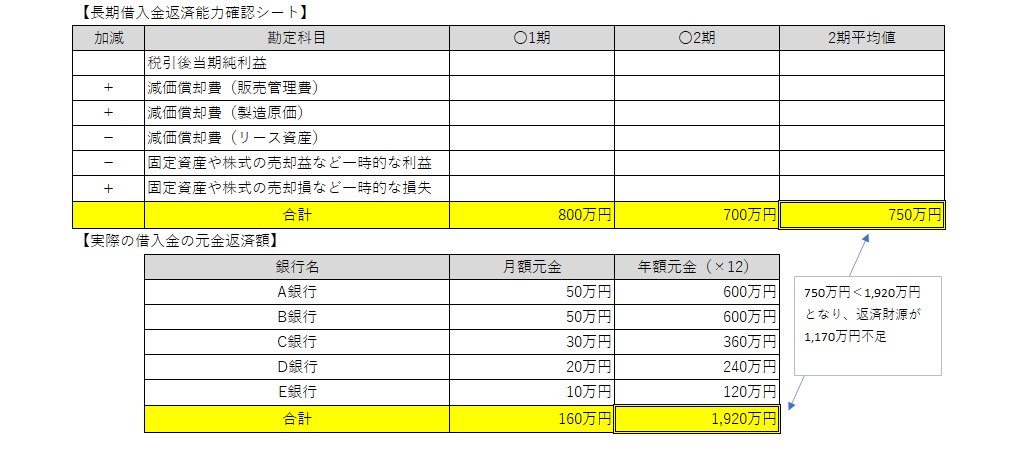
図の「リース資産の減価償却費を控除」は概算用の扱いです。実際に使う際は、上記のリース元金支払額との照合に置き換え、一時損益の税金への影響も確認してください。
プラスでも追加融資が保証されるわけではなく、マイナスだけで融資不可とも決まりません。銀行は資金使途、今後の業況、資産内容、返済・借換えの計画なども確認します。
利益と減価償却費だけでは、売掛金の回収待ちや在庫増加による資金負担を捉えきれません。企業会計基準委員会のキャッシュ・フロー計算書の実務指針でも、利益を現金の動きへつなぐ際に、非資金損益や営業債権・債務の増減などを調整する考え方が示されています。
税引後利益による簡易計算と、入出金を並べる資金繰り表は別の確認方法です。資金繰り表の営業支出に減価償却費を現金支出として入れたり、簡易計算から納税額・利息を丸ごと再控除したりしないでください。
利益改善で継続的な資金を増やし、回収・在庫の適正化や不要資産の売却も検討します。売却代金を返済へ充てる場合も、事業を続けるための現金を確保して判断しましょう。
借入期間の見直しは、資金使途・回収期間・返済余力に合わせて検討します。設備資金の返済期間を調整する方法もあれば、正常運転資金に短期継続融資を対応させる方法もあります。借換えや条件変更の可否・費用・更新条件は、金融機関との協議が必要です。
銀行へは、補正の根拠、年間元金返済額、月別の不足額、改善後の見通しを示します。新規借入を検討するときは、追加される利益だけでなく、運転資金・投資支出・利息・元金返済まで含めて確認してください。
まず直近2期分の決算書をご用意ください。決算書に付いている明細も一緒に送れます。確認できる数字から整理し、返済額など追加情報が必要な場合だけ、順に確認します。
添付はPDFがおすすめです。Excel(.xlsx・.xls)、JPG・PNG画像も利用できます。紙ならスキャンしてPDFにするか、ページ全体を鮮明に撮影し、決算期・科目名・金額・単位が読めることを確認してください。
画面右下のチャットを開き、クリップマークから添付します。スマホでPDFを選ぶ際は「ファイルを選択」を使ってください。「写真ライブラリ」ではPDFを選べません。添付後、次の質問を送ります。
添付した直近2期分の決算書を基に、税引後利益・減価償却費・一時的な損益を整理し、返済余力の簡易判定に必要な数字を示してください。リースの会計処理と支払額も確認してください。資料にない年間元金返済額や将来の資金繰りは推測せず、必要な項目から一つずつ質問してください。そのうえで、返済負担を見直す際の確認点を教えてください。
2期分の決算書だけで、将来の返済可能性や融資可否は確定できません。AIは数字と論点の整理を補助します。資料は取り扱う権限のある自社のものに限り、不要な個人情報を除いてください。利用前にプライバシーポリシーをご確認ください。
補正後の返済財源と年間元金返済額を比べると、返済負担を点検する出発点ができます。そこから月別の資金繰りと追加投資後の見通しを確認し、成長に必要な現金を残せる計画へつなげましょう。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。