「黒字は確保できているが、返済と次の設備投資を両立するには、いくら利益が必要なのだろう?」
「前年より利益を増やすだけでは不安だ。手元資金を残せる目標利益を決めたい」
「銀行に事業計画を説明するとき、利益目標の根拠をどう示せばよいのだろう?」
目標利益は、元金返済だけでなく、運転資金の増加、投資支出、増やしたい手元資金から逆算します。減価償却費や新たな資金調達も反映して必要な税引後利益を求め、税金・利息等を考慮して営業利益の目標へつなげます。最後に、その利益を実現できる事業計画と、支払日に間に合う資金繰りを確認します。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、「黒字なら十分」「前年より増益すればよい」で終わらせず、返済と成長投資を続けるために必要な利益を具体化します。ここでは、今の返済余力の判定から一歩進め、来期の利益目標を組み立てます。
来期12か月を計画するなら、利益・減価償却費・元金返済・投資・資金調達をすべて同じ12か月でそろえます。過去2期の平均は収益力の参考ですが、そのまま来期の利益予測にはできません。
手元資金は「残高」と「増加額」を分けます。例えば期首1,000万円を期末1,200万円にしたい場合、今回の逆算に入れる増加額は200万円です。必要残高は、月々の支払い、季節変動、入金遅延への備えから検討します。
年間元金返済額は返済予定表から集計します。期中の完済、据置終了、追加借入の返済開始も反映してください。調べ方は、銀行借入金返済額は損益計算書のどこ?元金・利息の違いと調べ方で確認できます。
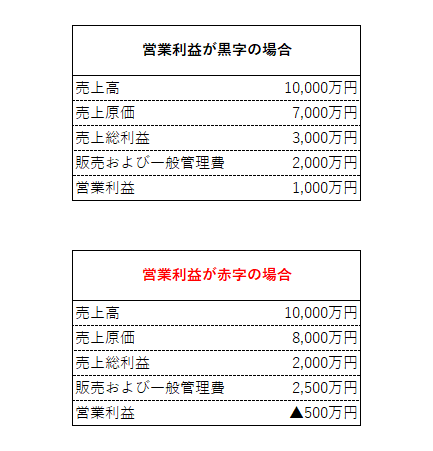
図の上段は、売上10,000万円-売上原価7,000万円-販管費2,000万円=営業利益1,000万円。下段は、10,000万円-8,000万円-2,500万円=営業損失500万円です。利益目標は、売上高だけでなく原価・経費の計画と結び付けます。
一般の事業会社では、支払利息は通常、営業外費用に含まれます。営業利益で利息を賄えているかは確認点ですが、それだけで現金不足や融資可否は決まりません。元金返済はP/Lの費用ではないため、別に資金を用意する必要があります。
営業利益の改善策は、「営業利益マイナス」は倒産のカウントダウン!銀行が容赦なく融資を止める理由とV字回復の鉄則(2026年版)で扱っています。
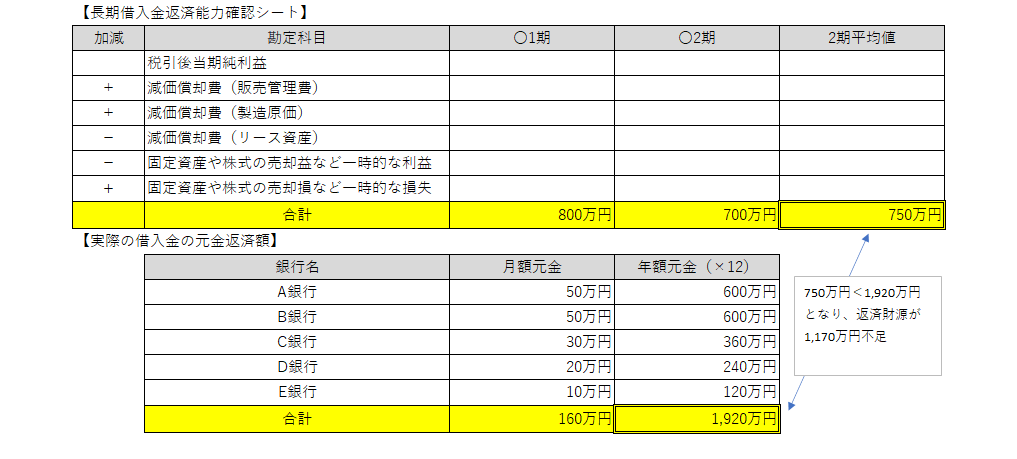
図の例では、調整後の簡易的な返済財源は1期800万円、もう1期700万円で、平均750万円です。A~E銀行の月額元金50・50・30・20・10万円は合計160万円。毎月同額を12回返すと、年額は1,920万円になります。
簡易判定の差額=750万円-1,920万円=▲1,170万円
返済負担が過去の簡易目安を1,170万円上回るという意味です。運転資金や投資、新規借入等を含まないため、実際の預金が同額減ると確定した計算ではありません。また、750万円は税引後利益そのものではありません。
図の「リース資産の減価償却費を控除」は概算上の扱いです。実際の計画では、償却費を足し戻し、リース債務の元金支払額を別に反映します。一時損益の補正は税金への影響も確認してください。
判定方法の詳細は、長期借入金返済余力の計算方法|利益・減価償却費と年間返済額で確認へ。次は、この返済負担から必要な利益を逆算します。
次の式は、通常の損益を基に、主な資金需要を加えた管理用の簡易モデルです。会計上のCF計算書そのものではありません。
必要な税引後利益の目安
=銀行借入の元金返済額
+リース債務の元金支払額
+運転資金の増加額
+設備等の投資支出
+目標とする現預金の増加額
-減価償却費
-計画に含める新規借入等の資金流入
運転資金は、売掛金・在庫・買掛金等の変化から、本業に追加で必要になる資金を見積もります。減少して資金が戻る場合は逆向きに反映します。設備投資は支払額を使い、減価償却費と混同しないでください。
この式だけで扱えない配当、資産売却、一過性の補助金、税金・利息の計上と支払のずれ、減価償却以外の非資金損益等は追加調整します。継続利益から除いた補助金等も、実際の入金は別に資金計画へ反映します。利益と現金をつなぐ際に非資金損益や営業債権・債務等を調整する考え方は、ASBJのキャッシュ・フロー計算書の実務指針でも確認できます。
リース資産を減価償却する取引では、償却費と実際のリース元金支払額を分けます。両者が同額とは限りません。賃借料として費用処理している支払いは、同じ額をこの式で重ねて差し引かず、費用計上額と支払額の差を確認します。
税引後利益には通常、利息と法人税等が反映されています。実際の支払いとのずれは調整しますが、同じ利息・税額を丸ごと再控除しないよう、明細と照合してください。
以下は、上の図とは別に条件を置いた来期12か月の計画例です。年返済1,920万円を用い、投資支出1,000万円のうち700万円を新規借入で賄うと仮定します。配当・一時損益・税金等の計上と支払のずれはなく、減価償却以外の非資金調整もない簡略例です。
| 加減 | 計画項目 | 金額 |
|---|---|---|
| + | 銀行借入の年間元金返済 | 1,920 |
| + | リース債務の元金支払 | 80 |
| + | 運転資金の増加 | 200 |
| + | 設備投資の支出 | 1,000 |
| + | 現預金を増やしたい額 | 200 |
| - | 減価償却費(リース分を含む) | 600 |
| - | 新規借入による入金 | 700 |
| 必要な税引後利益 | 2,100 | |
計算は1,920+80+200+1,000+200-600-700=2,100万円です。逆に、利益から現金の増加へ戻して確かめます。
現預金増加=2,100+600-80-200-1,000+700-1,920=200万円
この前提では、税引後利益2,100万円が、返済・投資と現金200万円の積み増しを両立する目標になります。過去の返済財源750万円と直接比較して「利益を1,350万円増やせばよい」とは計算できません。
新規借入700万円は利益ではありません。利息と当期に始まる元金返済も、計画利益と返済額へ織り込む必要があります。この例の年返済1,920万円は、その追加分も反映した合計という前提です。借入未実現の場合は、条件を変えて不足額を再計算します。
税引後利益2,100万円を、日々管理する営業利益へつなぎます。説明用に、法人税等を税引前利益の30%、支払利息を年200万円、その他の営業外損益・特別損益をゼロと仮定します。
30%は計算を説明するための仮定で、各社に適用される税率ではありません。実際の法人税等は課税所得や繰越欠損金等でも変わるため、顧問税理士と見積もります。営業外収益・費用や特別損益があれば、それらも加減してつなぎ直します。
逆算した目標は「必要額」であり、「達成できる予測」ではありません。販売価格・数量・原価・人件費等から利益計画を積み上げ、どの改善で目標に届くか、担当と期限を決めます。
不足を利益改善だけで埋めるのが難しければ、投資時期・規模、在庫・回収条件、資産の活用、借入条件を組み合わせて見直します。資産売却は税金・費用・事業への影響を確認し、売却代金をすべて返済へ回してよいとは限りません。
短期借入を一律に長期へまとめるのではなく、借入金の長短バランスとは?正常運転資金と返済期間の見直し方に沿って、資金使途と回収期間から検討します。借換え・条件変更は金融機関との協議が必要です。
年間の現金増加がプラスでも、入金より支払いが先なら月中に不足します。最後は資金繰り表の作り方|実績と予定をつなぐ5つの手順で、計画を入出金日へ落とし込みます。
銀行には、利益目標の算定根拠、改善策、投資効果、追加返済を含む資金見通しを示します。目標達成や融資承認を保証する計算ではありません。返済猶予が必要な場合は、まずメインバンクへ相談してください。
直近2期分の決算書をご用意ください。決算書に付いている明細も、そのまま一緒に送れます。まず確認できる数字を整理し、追加情報が必要な場合だけ順に確認します。
添付した直近2期分の決算書を基に、当社の目標利益を考えるため、税引後利益・減価償却費・一時損益・運転資金等の変化を整理してください。資料にない来期の返済額、リース支払、投資、調達額、目標現預金は推測せず、必要な項目から一つずつ質問してください。そろった条件で必要な利益を試算し、確認済みの数字と仮定を分け、次に見直す点を教えてください。
2期分の決算書だけで、来期の必要利益や融資可否は確定できません。AIは一次整理と試算を補助し、計画の実現性は受注・投資・入出金等の根拠で確認します。
ご自身に取り扱う権限がある自社資料を使用し、不要な個人情報は除いてください。情報の取扱いはプライバシーポリシーをご確認ください。
和田経営相談事務所では、返済と投資を踏まえた利益計画、銀行へ説明する資金見通しの整理を支援します。自社に合う利益目標と改善策を具体化したい方は、初回無料相談(30分)をご活用ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。