「利益は過去最高なのに、なぜ大型投資に向けた手元資金が心許ないのだろうか?」
「売上が拡大しているにも関わらず、銀行から運転資金の融資に難色を示されたのはなぜか?」
「事業成長に伴う『現金の吸収』を、銀行に対してどのように論理的に説明すべきか?」
黒字なのに現金がないのは、利益を計上する時期と、お金が出入りする時期・金額が異なるためです。売掛金や在庫に資金が移っている、借入金の元金を返している、設備代金などを支払っている、といった理由が考えられます。
まず「回収前の売上・在庫」「回収が難しい資産」「借入返済」の順に確認し、設備投資や納税などの支出も照合します。原因によって、売上を増やすべきか、回収を急ぐべきか、借り方を見直すべきかが変わります。
愛媛を拠点に全国の中小企業を支援する和田経営相談事務所では、利益だけでなく、お金が何に使われ、いつ戻り、その間の支払資金をどう確保するかを重視します。成長している会社にも資金不足は起こります。ただし、資金不足のすべてが成長に伴うものとは限りません。必要な投資を進めるためにも、自社の資金の動きを整理しましょう。
損益計算書は、一定期間の売上と、それに対応する費用から利益を示す書類です。通帳の入出金とは目的が異なります。
利益は「事業でどれだけ稼いだか」、現預金は「今、支払いに使えるお金がどれだけあるか」を見る出発点です。どちらか一方だけで判断せず、両者の差を説明できるようにします。
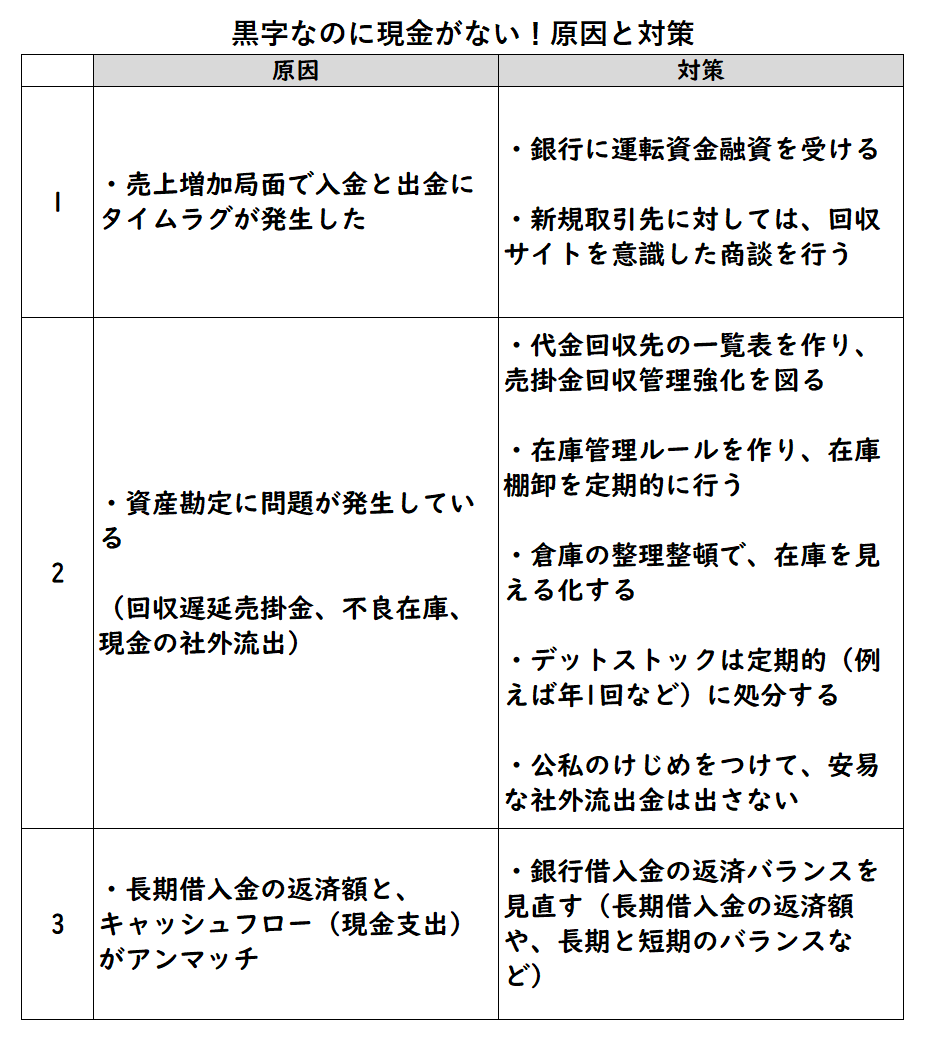
図の上段は売上の増加と入出金の時間差、中段は資産に滞留したお金や社外への流出、下段は借入返済と資金創出力の不一致を整理しています。自社に当てはまる箇所から確認してください。
受注が増えると、仕入や外注費、人件費の支払いが先に増え、売上代金の入金が後になることがあります。回収まで立て替えるお金が「運転資金」です。売上増加に伴う資金需要そのものを、赤字の穴埋めと混同してはいけません。
前期と比べて売掛金・在庫がどれだけ増えたかを確認し、買掛金などの支払時期も併せて見ます。売上の伸びに見合う増加なのか、回収条件の長期化や在庫の持ちすぎなのかを分けることが大切です。
当面の対応は、請求漏れの解消、入金予定の確認、仕入数量の見直しです。継続的に必要な運転資金は、回収見込みと必要額を示して銀行に相談します。
売掛金が増えていても、約束どおり回収できるものと、支払期日を過ぎたものでは対応が異なります。在庫も、次の受注に必要な商品と、長期間売れていない商品を分けます。
滞留売掛金は相手先・金額・期日・回収状況を確認し、在庫は実地棚卸と販売見込みを照合します。役員貸付金や仮払金などに資金が移っている場合は、使途と精算・回収予定を確認します。残高が大きいことだけで、不正や回収不能とは断定できません。
回収が見込めない資産を残したまま借入を増やしても、原因は解消しません。回収交渉、在庫処分、会計処理の確認と、資金調達を分けて進めます。
銀行も、帳簿の金額だけでなく資産の回収可能性を確認します。回収できない部分を評価上減額すれば、実質的な純資産も小さくなります。役員貸付金についても、発生原因・資金使途・返済実績を示すことが重要です。
借入金の元金を返すと現金は減りますが、損益計算書の費用は増えません。支払利息とは分けて考えます。返済予定表を確認し、年間の元金返済額と、実際に確保できる資金を比べましょう。
「税引後利益+減価償却費」は簡易的な返済財源の目安であり、そのまま自由に返せる現金ではありません。売掛金・在庫の増加、設備代金、税金の支払時期、必要な手元資金などを確認して判断します。
減価償却費を加えるのは、その期の費用に含まれた現金支出を伴わない部分を戻すためです。減価償却によって新たに現金が生まれるわけではありません。
返済が重い場合も、すぐに「利益不足」と決めつけず、資金使途に対して返済期間が短すぎないかを確認します。
上の図の原因に加え、設備の取得、税金の納付、前期からの未払金の支払い、配当なども現預金を減らします。毎月続く資金不足なのか、特定の支払月だけなのかを分けてください。
例えば、将来の増産に備えた設備投資は、現金が減ったという理由だけで失敗とはいえません。ただし、投資代金の支払日から売上代金を回収するまで、資金が持つ計画になっていることが必要です。
決算期末の残高だけでなく、月ごとの入出金と主な経営上の出来事を照合すると、原因を探しやすくなります。
借入金は、短期か長期かだけで良し悪しを決められません。設備に使ったお金を時間をかけて回収するなら、その見込みに合う返済期間を検討します。
一方、通常の営業を続けるために一定額が必要な運転資金では、短期継続融資が選択肢になる場合があります。金融庁が2015年に公表した事例でも、正常な運転資金への短期継続融資の考え方が示されています。金融庁の公表資料(2015年1月20日)
ただし、更新や借換えが当然に続くわけではありません。売掛金や在庫の実態、必要資金の変化、取引銀行の判断を踏まえて相談します。
売上が伸びていても、銀行は回収見込みや既存の返済負担、必要資金の算定根拠を確認します。融資に難色を示された場合は、何を懸念しているのかを確認し、それに対応する資料と改善策を示しましょう。
銀行との対話では、「黒字なのにお金がありません」から一歩進めて、何のために、いつ、いくら必要で、何を原資に返すのかを説明します。
キャッシュフロー計算書は一定期間のお金の動きを確認する資料、資金繰り表はこれからの入出金を管理する資料です。年間では資金が残る計画でも、途中の月に支払いが集中すれば不足が起こり得ます。
AI経営参謀で確認する場合は、直近2期分の決算書(貸借対照表・損益計算書)をご用意ください。決算書に付いている明細も、一緒に送っていただけます。まずは確認できる数字から整理し、追加で必要な情報がある場合だけ、チャットで順に確認します。
2期分の区別がつくよう、各資料の決算期が分かるページも含めてください。金額の単位(円・千円など)を残し、貸借対照表・損益計算書のページが抜けていないか確認します。
画面右下のチャットを開き、入力欄のクリップマークから決算書を添付してください。iPhoneなどでPDFを選ぶ場合は「ファイルを選択」を使います。「写真ライブラリ」からはPDFを選べません。添付が完了してから、次の質問をコピーして送ってください。
添付した直近2期分の決算書を基に、当社の「黒字なのに現金が残らない原因」について、確認できる数字とその変化を整理してください。売掛金・在庫・借入金の変化に注目し、利益と現金の違いを説明してください。資料にない数字や事情は推測せず、確認できない点を示してください。追加情報が必要な場合は、判断に必要な項目から一つずつ質問してください。そのうえで、見直すべき点と次に確認することを教えてください。
添付するのは、ご自身の会社の資料で、取り扱う権限があるものに限ります。不要な個人情報は除き、利用前にプライバシーポリシーをご確認ください。決算書だけでは、将来の資金不足や融資の可否までは確定できません。
売上を伸ばすための運転資金、設備投資の支払計画、返済条件までつなげて考えると、「利益が出ている会社」から「成長に必要な資金を確保できる会社」へ向けた課題が明確になります。原因の整理から具体的な財務改善へ進みたい場合は、当事務所へご相談ください。
粉飾決算や虚偽説明を前提とする資金調達のご相談はお受けしていません。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関