「世間は賃上げムードだが、うちの会社にそんな余裕(原資)はどこにあるのか…」
「給料を上げないと人が辞めてしまいそうだ。でも、これ以上人件費が増えたら利益を残せるのだろうか…」
「社長の役員報酬も含めて、会社はいったいいくらまで人件費を負担できるのか。判断する基準が欲しい」
人件費の適正額に、すべての会社へ当てはまる金額や比率はありません。
まず、計画する売上から人件費以外の営業費用と確保したい営業利益を差し引き、人件費に充てられる額を試算します。そのうえで、賃上げ後も毎月の支払いや借入返済を続けられるかを確認します。
愛媛県を中心に全国の企業の財務戦略を支援する和田経営相談事務所では、社員へ継続して還元できる収益力と、支払いを続けられる資金繰りの両方から人件費を考えます。本記事では、その判断の順番を説明します。
同業他社の人件費比率は参考になりますが、その平均値が自社の支払える上限ではありません。商品構成、外注の利用、借入返済、設備投資の予定によって、負担できる金額は変わります。
ここで扱う「負担可能額」は、計画を組むための経営上の目安です。社員一人ひとりの働きの評価や、給与を一方的に減額する根拠にはなりません。
| 確認すること | 答える質問 |
|---|---|
| 損益上の余力 | 予定する人件費を負担しても、必要な営業利益を確保できるか。 |
| 資金繰りの余力 | 給与・賞与・税金・返済などの支払月に、必要な現預金を確保できるか。 |
利益が出る計画でも、売掛金の回収が遅れれば給与の支払資金は不足します。反対に、預金残高が多いという理由だけで、毎年続く人件費を増やしてよいとも限りません。
損益上の人件費予算の目安
= 計画売上高 − 人件費以外の営業費用 − 目標営業利益
「人件費以外の営業費用」とは、売上原価と販売費及び一般管理費から、今回集計する人件費を除いた額です。仕入、外注費、家賃、光熱費、減価償却費などを、売上計画に合わせて見込みます。
人件費には、役員報酬・給与・賞与・法定福利費など、計画で対象にする項目を含めます。原価側に人件費がある会社も、同じ範囲・同じ期間にそろえて計算してください。
この式は営業利益を起点にした試算です。支払利息や法人税、借入元本の返済を直接差し引く式ではありません。必要な利益水準と、後述する資金繰りの両方で確認します。
人件費が売上原価に含まれない小売業などを想定すると、元の例は次のように整理できます。
売上高10,000万円 − 仕入原価7,000万円 = 粗利益3,000万円
人件費予算の目安
= 3,000万円 − 人件費以外の販管費 − 目標営業利益
粗利益3,000万円のすべてを人件費に回せるわけではありません。家賃や光熱費などを負担し、会社に残す利益を確保したうえで、人件費の予算を考えます。
製造業などでは、売上原価に人件費が含まれることがあります。その場合、粗利益から総人件費をもう一度差し引くと重複します。最初の式に戻り、人件費以外の営業費用を整理してください。粗利益・限界利益・付加価値を同じ金額として扱わないことも大切です。
損益上の追加負担余地
= 人件費予算の目安 − 賃上げ前の人件費見込み
賃上げ前の見込みには、既に決まっている定期昇給、採用・退職、賞与などを反映します。差額がプラスなら、その範囲を出発点として賃上げ案を検討します。マイナスなら、今の計画では目標利益を確保できないため、売上・費用・人員計画を見直す必要があります。
未確定の値上げや受注増をすべて織り込むと、余力を大きく見積もりがちです。実現の根拠がある計画を基本に、売上や粗利率が下振れした場合も確かめましょう。
基本給を月1万円上げる場合、通年では一人当たり12万円の給与増になります。対象人数を掛けたうえで、賞与・残業代の算定や法定福利費への影響も確認します。
年間の追加負担
= 給与の年間増加額 + 関連する賞与・手当等の増加額 + 会社負担保険料の増加額
法定福利費は、一律に「昇給額の15%」を加えれば確定するものではありません。健康保険・厚生年金では標準報酬月額の等級や改定時期が関係します。適用する保険と加入状況に合わせて、給与計算担当者や社会保険労務士に確認してください。
期中に賃上げする場合は、「今期の増加額」と「翌期に通年で発生する増加額」を分けます。今期は負担できても、翌期に不足する計画になっていないかを確認しましょう。既に見込みへ含めた昇給分などを再加算しないことも必要です。
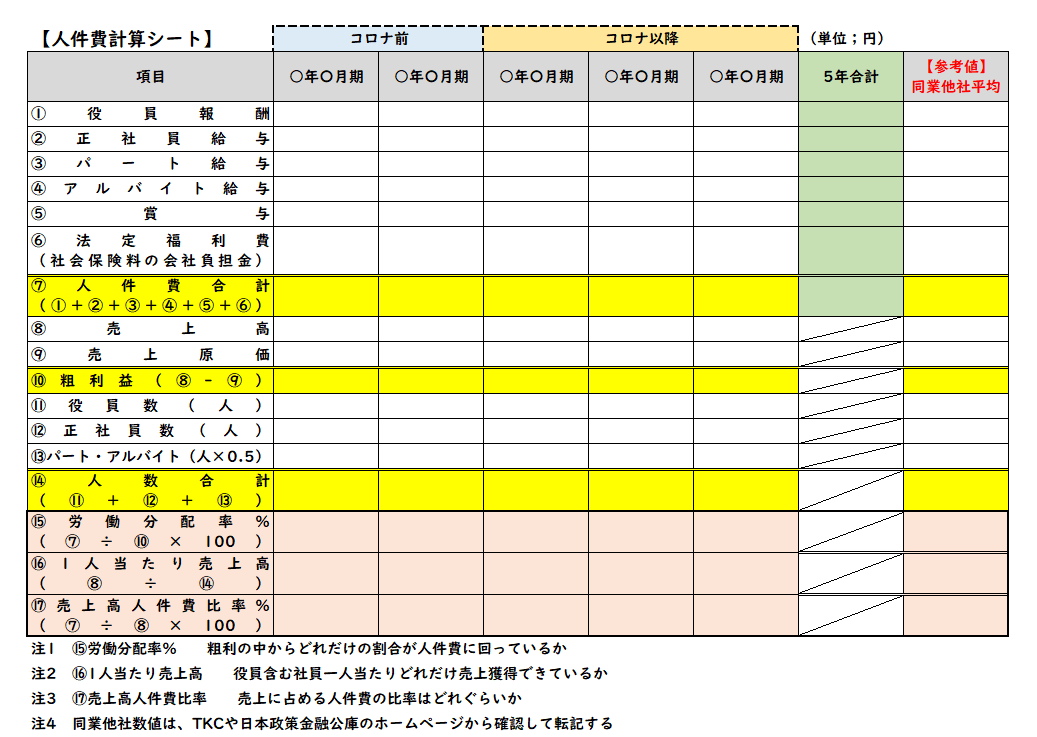
最初に見るのは、⑦人件費合計、⑩粗利益、⑭人数合計の推移です。人件費が増えたのか、人数が変わったのか、売上や粗利益が減ったのかを分けて確認します。
このシートの「労働分配率」は粗利益を分母にした簡易比率で、人数は役員を含み、パート等を0.5人換算する様式です。外部資料と比べるときは、人件費の範囲、分母、人数の数え方をそろえてください。
同業比較には日本政策金融公庫の「小企業の経営指標調査・利用の手引き」などで定義を確認します。平均値との差だけで、給与削減や人員過剰と断定することはできません。
損益上の追加負担余地があっても、実行前に今後6~12か月の資金繰り表へ賃上げ案を反映します。確認するのは、年末の残高だけでなく、資金が最も少なくなる月です。
借入元本の返済は損益計算書の経費ではありません。また、設備投資の支出と減価償却費も一致しません。営業利益だけを見て「この金額まで賃上げできる」と判断しないでください。
資金繰りが不足する場合は、回収条件や実施時期、投資計画なども含めて再検討します。追加融資を見込むなら、未承認の借入を確定した入金として扱わず、金融機関と事前に相談しましょう。
会社全体の人件費を考えるときは、社長や役員の報酬も含めます。社員への還元を検討する際に、役員報酬の水準と会社に残す利益も同じ計画の中で確認してください。
ただし、原資が不足するからといって、役員報酬を期中に自由に変えてよいわけではありません。変更の手続きや税務上の取扱いを確認したうえで判断します。
決め方の詳細は、社長の役員報酬の決め方|利益・資金繰りから翌期の金額を考えるで扱います。
価格転嫁、商品構成、仕入・外注の見直しによって利益を増やせるかを検討します。あわせて、業務の重複や残業の原因、部門間の繁閑差を確認し、人員配置や仕事の進め方を改善します。
改善策は「いつ、いくらの効果が出るか」まで計画へ落とし込みます。一時的な収入を、毎年続く基本給の引き上げ原資として扱わないことが大切です。
「自社の数字から、賃上げをどう検討すればよいか」という方は、画面右下のAI経営参謀をご利用ください。最初に用意するのは、直近2期分の決算書です。人件費が分かる決算書の明細も、一緒に添付してください。
コピーして使える質問例
賃上げを検討しています。添付した直近2期分の決算書から、売上・営業利益・人件費の推移を整理し、賃上げを考える際の確認点を教えてください。まず実績から分かることを示し、賃上げの対象人数・金額・時期や今後の見通しは、必要な順に一つずつ質問してください。資料にない数字は推測せず、将来の利益や支払余力については確認できる範囲を明記してください。
追加の数字や資料は、詳しい検討に必要になった段階で確認します。AIの回答は検討のための一次整理です。決算書だけで将来の資金繰りや賃上げの可否は確定できないため、賃上げ案が具体化した段階で利益計画と支払計画を確認します。
添付するのは、利用権限のある自社資料です。他社・顧客・融資先の資料や行内資料は投入せず、不要な個人情報を除いてください。利用前にプライバシーポリシーをご確認ください。
人件費の適正額を考える順番は、目標利益から予算を逆算し、賃上げの年間追加負担を見積もり、毎月の資金繰りで実行可能性を確認することです。過去の比率や同業平均は、その判断を補う材料として使います。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。人件費計画と収益・資金繰りの見通しを整理したい経営者の方は、下記の初回無料相談フォームをご利用いただけます。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関