「決算書にある役員借入金と役員貸付金を、銀行はどう評価しているのだろう」
「代表者勘定が多いと、次の融資に不利になるのだろうか」
「自己資本として見てもらうには、銀行へ何を説明し、どんな資料を出せばよいのだろう」
役員借入金は、返済条件や代表者の支援余力によって、銀行から自己資本に近い性格を考慮されることがあります。一方、回収が難しい役員貸付金は、資産価値を減額され、実質債務超過の要因になり得ます。
判断の分かれ目は、科目名ではなく、発生原因・資金使途・返済条件・返済実績です。残高だけで融資の可否が決まるわけではありません。
愛媛県を拠点に全国の中小企業を支援する和田経営相談事務所が、元銀行員の視点から、銀行評価の確認事項と数値例、説明資料の整え方を解説します。
著者:和田健一(元銀行員・中小企業診断士)/情報確認日:2026年9月11日
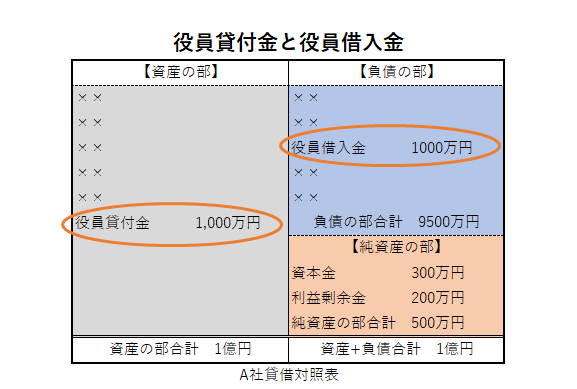
銀行は、資産がどれだけ回収できるか、負債をいつ返す必要があるかを確認します。したがって、役員貸付金は資産だから安心、役員借入金は負債だから不利、とは判断できません。
本記事では、資産の評価減等を反映した純資産と、役員借入金の資本性まで考慮した参考値を区別します。銀行の内部評価が変わっても、それだけで会社の帳簿や返済義務が変わるわけではありません。
| 資料 | 確認・説明すること |
|---|---|
| 直近2期分の決算書・内訳明細書(可能なら3期分) | 役員別の残高と増減。会社全体の収益・財務の推移 |
| 直近試算表、元帳・補助元帳、通帳 | 決算後の増減、発生時期、実際の入出金と返済実績 |
| 契約書、精算書、資金使途の資料 | 何のための資金か。利息・期限・返済方法はどう定めたか |
| 会社の資金繰り表・返済予定表 | 代表者へ返済しても、事業に必要な資金を確保できるか |
| 代表者個人の資産・負債・収入の資料 | 会社を支援する余力や、会社へ返す原資があるか |
銀行から指定がある場合は、その資料・対象期間に合わせます。個人資産は金額だけでなく、担保設定や他の借入れの返済負担、換金のしやすさも確認します。
内訳明細書だけで発生時期や使途が分からない場合は、元帳や通帳へさかのぼります。契約書があることと、実際に返済できることも別です。
当事務所が銀行への説明で重視するのは、会社に長期で残せる資金か、代表者個人に返済を急ぐ事情がないかです。実務で「疑似資本」と説明されることがありますが、長期間残っているだけで自動的に認められるものではありません。
代表者がカードローン等で調達した資金なら、個人側の返済負担も説明が必要です。また、未払役員報酬や立替金を、そのまま役員借入金と同一視せず、実際の処理と合意を確認します。
通常の役員借入金と、条件を整えた資本性借入金は区別します。金融庁の2011年公表資料では、資本類似性を償還条件・金利設定・劣後性などから判断する考え方が示されています。代表者の口頭の意向だけで、同じ取扱いになるとは限りません。
参考:金融庁「金融検査マニュアルに関するFAQ」2011年公表資料(9-16~9-20)。当時の考え方を確認する資料です。現在の個別の評価方法・必要条件は取引金融機関へ確認してください。
役員貸付金の評価では、会社がその金額を本当に回収できるかが重要です。確認するのは、主に次の点です。
仮払金や領収書のない支出があるだけで、全額を役員貸付金・不良資産と断定してはいけません。相手先と使途を確かめ、不明点を残高の説明に含めます。
会社の役員報酬だけが返済原資の場合には、会社自身がその報酬を継続して支払えるかも重要です。契約書や返済予定表に加え、実績と原資を示しましょう。
会社から役員への無利息・低利の貸付けは、一定の例外を除き、利息の差額が給与として課税される場合があります。国税庁「No.2606 金銭を貸し付けたとき」を踏まえ、税理士へ確認してください。
次の2例は、評価の方向を分けて理解するための別事例です。ほかの資産・負債の評価調整はないものとし、金融機関共通の査定式や融資判定を示すものではありません。
| 項目 | 決算書 | 評価上の参考値 |
|---|---|---|
| 資産 | 9,000 | 9,000 |
| 負債として扱う額 | 9,500 | 8,500 |
| 純資産/自己資本相当額 | −500 | +500 |
負債のうち、役員借入金1,000万円を資本相当へ置き直す仮定です。マイナス500万円+1,000万円=プラス500万円となります。資産9,000万円は増えず、評価上も8,500万円+500万円=9,000万円で一致します。
これは会社の債務が消えたり、資本金が増えたりしたことを意味しません。銀行が認める金額が異なれば参考値も変わり、会社の帳簿上の債務超過が自動的に解消するわけではありません。
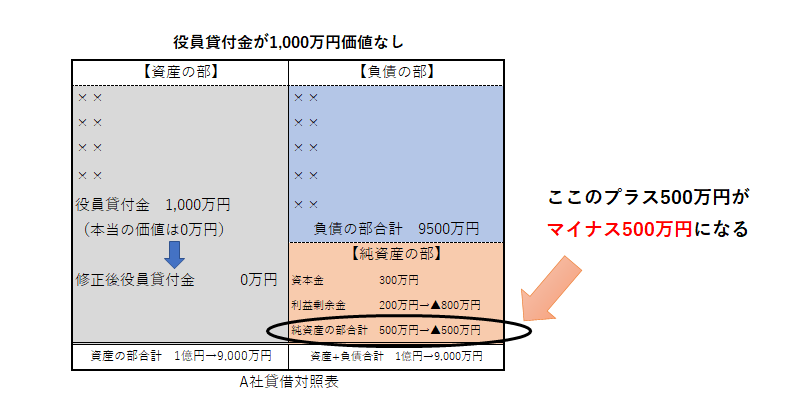
丸印の純資産に注目してください。500万円-1,000万円=マイナス500万円です。回収価値をゼロと仮定したため、実質債務超過になります。
一方、回収価値を500万円と評価する仮定なら、減額は500万円で、実質純資産はゼロです。重要なのは、額面全額を機械的に引くことではなく、どの金額を、何を根拠に減額するかです。
評価額を置き直すと財務の見え方は変わりますが、会社の現金が増えるわけではありません。銀行への説明では、資産・負債の評価と、本業の返済能力をセットで示します。
融資の直前に残高をゼロにすることだけを目標にせず、次の順で説明資料を整理します。
役員貸付金は、新たな私的支出や未精算を止め、無理のない回収計画を作ります。個人資金や役員報酬からの返済、相殺、退職金による整理などは、それぞれ実態・税務・法務上の確認が必要です。報酬の減額や科目名の変更だけで貸付金が消えるわけではありません。
役員借入金は、会社の資金繰りと代表者の事情を合わせて判断します。短期間で返す予定なのに「長期に残る資金」と説明しないことも大切です。返済や整理の具体的な選択肢は、次の記事で比較できます。
当事務所の専門記事を参照・活用する「AI経営参謀」は、銀行への説明準備にも利用できます。銀行の格付けや融資可否を確定するものではなく、資料の事実・不足情報・確認事項を整理するために活用してください。
準備する自社資料
直近2期分の決算書(可能なら3期分、B/S・P/L・勘定科目内訳明細書を含む)、直近試算表、資金繰り表、借入返済予定表。あれば、代表者勘定の元帳・契約書・返済実績も用意します。
アップロードは利用者自身の会社資料に限ります。他社の決算書、顧客資料、行内資料は投入せず、不要な個人情報を除いてください。代表者個人の資産・負債は、必要な範囲を本人が把握して入力します。プライバシーポリシーを確認し、画面右下のチャットから利用できます。
コピーして使える質問文
資料不足なら判定不能とし、原資料との照合と追加確認を優先します。AIの試算は金融機関の正式な査定ではありません。
役員借入金は、会社を支える資金としての安定性を確認します。役員貸付金は、会社へ戻る見通しと資金使途を確認します。どちらも、残高・原因・返済方針を資料で説明し、本業の収益力や資金繰りと合わせて銀行と話し合うことが重要です。
当事務所では、決算書の実態把握、銀行への説明資料、今後の資金計画の検討を支援しています。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関