「決算書の在庫が毎年増えている。自社は持ちすぎなのだろうか?」
「黒字なのに現金が残らない。倉庫の商品に資金が眠っているのかもしれない」
「何年も動かない在庫がある。評価を見直したら、銀行からどう見られるのだろう?」
在庫が多いかどうかは、金額だけでなく「売れるまでの期間」「販売・使用の見込み」「回収できる金額」で判断します。需要増に備える在庫と、売れずに滞留する在庫では意味が違います。決算書の推移から気になる点を見つけ、現物・品目別の記録で実態を確認しましょう。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、在庫の帳簿価額と実態の差を重視します。必要な在庫を確保しながら、資金の固定化や評価のずれを早めに把握することが、経営判断と銀行への説明の土台になります。
仕入代金や製造費を支払ってから、販売して代金を回収するまで、資金は商品・原材料・仕掛品等に姿を変えています。支払いが先行した在庫が増えれば、黒字でも手元資金が減ることがあります。買掛金の支払時期も合わせて確認してください。
一方、繁忙期前の仕入れ、受注済み案件の材料、供給停止に備えた部品には合理的な保有理由があります。在庫増加だけで粉飾や経営悪化とは判断できません。
貸借対照表の「商品」「製品」「原材料」「仕掛品」等を集計し、棚卸表と照合します。製造業では、商品だけを見て仕掛品の増加を見落とさないことが大切です。
過去2~3期の売上高・売上原価・在庫残高を並べ、「販売数量は減ったのに在庫数量は増えた」「仕入単価の上昇で金額が増えた」など、数量と単価に分けて説明します。期末直前の大量仕入れや季節性も確認しましょう。
平均棚卸資産=(期首棚卸資産+期末棚卸資産)÷2
棚卸資産回転期間(日)=平均棚卸資産÷年間売上原価×365
別の計算例として、期首在庫2,000万円、期末在庫4,000万円、年間売上原価1億8,000万円なら、平均在庫3,000万円、回転期間は約60.8日です。平均在庫が売上原価の約61日分に相当するという意味で、個々の商品が61日で売れるという意味ではありません。
前年の自社、同じ季節、商品群ごとに比較します。同業の指標と比べる場合も、分母が売上高か売上原価か、分子が期末残高か平均残高かをそろえてください。業種を問わず「何日を超えれば不良」という共通基準はありません。季節変動が大きければ、月末残高の平均も使います。
全社平均が良好でも、一部の滞留は隠れます。品目・数量・原価・最終出庫日・販売予定・見込売価を並べ、実物の状態と突き合わせます。仕掛品は受注の継続、完成までの追加費用、納品・入金予定も確認します。
| 確認する状態 | 判断の材料 | 次の行動 |
|---|---|---|
| 通常どおり動く | 受注・販売実績がある | 納期と欠品リスクから必要量を決める |
| 動きが鈍い | 販売予定が曖昧、出庫が少ない | 追加発注を見直し、販売・返品を検討する |
| 回収が難しい | 破損・陳腐化、需要消失等 | 回収可能額と処分方法を調べ、評価を見直す |
保有年数だけで自動的に価値ゼロとはしません。補修部品等の保有理由と、実際に使える数量を記録してください。
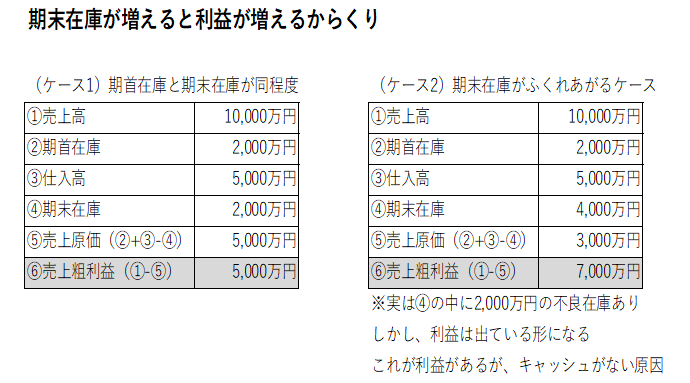
この図は、売上高1億円、期首在庫2,000万円、仕入高5,000万円を同じにした比較です。商品の売上原価は「期首在庫+仕入高-期末在庫」で計算します。
ケース2の在庫に、価値を失った2,000万円が含まれ、その評価減が未反映なら、税引前の利益は適正に評価した場合より2,000万円大きく見えます。図はこの問題を示しており、在庫が増える企業すべてに当てはまる説明ではありません。
追加仕入れと期末在庫が同額増える場合、他条件が同じなら売上原価・利益は変わりません。仕組みの詳しい比較やGMROI計算シートは、在庫が増えると利益が増えるのはなぜ?売上原価・資金繰り・GMROIを箱図で解説(2026年版)で確認できます。
銀行へ説明する際は、在庫の金額に加えて、売れる根拠と回収可能額を示します。長期滞留や評価の不足があれば、財務内容を実態に合わせて見直される可能性があります。「在庫が多いから一律ゼロ」「直ちに融資停止」と決まるわけではありません。

図のA社は、総資産1億円、負債8,500万円、純資産1,500万円です。在庫4,000万円のうち2,000万円に価値がないと見積もると、修正後の総資産は8,000万円、実態純資産はマイナス500万円になります。税効果等を考慮しない単純化した例です。
資本金1,000万円はそのままで、利益剰余金500万円がマイナス1,500万円へ変わるイメージです。すでに決算書へ反映した評価損を、再び純資産から引かないようにしてください。
在庫を持っていても回収できる金額は限られるため、資産総額だけで借入の安全性は測れません。借入負担への影響は、銀行借入金の適正額は?実態借入金と借入余力の計算方法へ。銀行の判断は、今後の収益・資金繰りや改善策も含めて行われます。

図の要点は、定期的な棚卸、評価・処分ルール、税理士との連携です。「市場価格に合わせる」は回収可能性を見直す趣旨であり、毎年自由に時価へ評価替えしたり、年数だけで廃棄したりする意味ではありません。
期末の実地棚卸に加え、重要・高額・滞留品を月次で確認するなど、自社に合う頻度を決めます。預け在庫・預り品の所有者、返品、入出庫の締め日も確認し、数量差の原因を記録します。販売現場の情報を経理・税理士へ渡す仕組みを、経営者が整えてください。
値下げ販売、仕入先との返品交渉、他用途への転用を比べ、見込回収額と追加費用から判断します。動かない品目の発注点・ロットを修正し、必要な在庫まで一律に削らないことが大切です。
評価減や廃棄だけで、手元の現金が増えるわけではありません。現金回収は販売等で生じ、廃棄には費用がかかる場合もあります。追加仕入れや保管負担を減らす効果と分けて見てください。
企業会計基準第9号では、通常の販売目的の在庫について、正味売却価額が取得原価を下回れば、その差額を当期の費用として処理します。正味売却価額は、見込売価から追加製造原価や販売直接経費を引いた金額です。具体的な処理は、自社が採用する会計ルールに沿って税理士等と確認します。
出典:企業会計基準第9号「棚卸資産の評価に関する会計基準」第5・7・9項。
会計で評価損を計上しても、税務上そのまま損金になるとは限りません。税務上の評価方法に加え、著しい陳腐化や破損等の事実を確認します。「3年売れないから全額損金」とは判断せず、棚卸表、写真、販売実績、処分記録等を残してください。
出典:国税庁「棚卸資産の評価損」。会計上の費用と税金の減少額を同一視しないことが必要です。
赤字や債務超過を避けるために、必要な損失計上を任意に数年へ分散する方法は取りません。販売・廃棄を段階的に実行する計画と、決算で必要な評価損の計上時期は別です。
不良在庫の一覧、評価の根拠、修正後の損益・純資産、再発防止策を整理し、資金面への影響とともに銀行へ説明します。値下げ販売の入金や処分費用は、資金繰り表の作り方|実績と予定をつなぐ5つの手順を使って時期別に確認します。返済条件の変更が必要なら、まずメインバンクへ相談してください。
直近2期分の決算書をご用意ください。決算書に付いている明細も、そのまま一緒に送れます。まず確認できる数字から整理し、追加情報が必要な場合だけ順に確認します。
添付した直近2期分の決算書を基に、在庫・売上・売上原価の変化と、計算できる範囲の棚卸資産回転期間を整理してください。算式と集計範囲を明示し、資料にない期首残高、業界平均、滞留期間や回収可能額は推測しないでください。不足情報は一つずつ質問し、現物確認と銀行説明に向けて次に調べる点を教えてください。
決算書だけでは、個々の在庫の価値や粉飾の有無は確定できません。AIは一次整理に使い、評価・処理は現物と記録を確認して判断します。
取り扱う権限のある自社資料を使用し、不要な個人情報は除いてください。情報の取扱いはプライバシーポリシーをご確認ください。
在庫改善は、帳簿の残高を減らして終わりではありません。必要な在庫、販売を急ぐ在庫、評価を見直す在庫を分け、発注と回収の仕組みを整えることが大切です。
自社の在庫と財務の関係を整理し、管理体制や銀行への説明を改善したい方は、和田経営相談事務所の初回無料相談をご活用ください。適正な処理と実態に基づく改善を支援します。虚偽説明や粉飾の隠蔽を目的とするご相談はお受けしていません。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関