「自社の銀行借入金は多すぎるのか。売上の何か月分なら適正なのだろう?」
「次の設備投資に向けて、あとどのくらい借りる余地があるか確かめたい」
「借入残高は同じでも、預金や在庫の中身によって銀行の見方は変わるのだろうか?」
銀行借入金の適正額は、借入残高・資産の実態・継続的な返済財源を組み合わせて判断します。本記事では、総借入金から換金可能資産と補正後の正常運転資金を引いた「実態借入金」を求め、債務償還年数と借入余力の目安へつなげます。全社共通の借入上限や、融資が承認される金額を算出するものではありません。
愛媛を拠点に全国を支援する和田経営相談事務所では、各社の状況に合わせて資産と返済財源を補正します。総借入金1億円の事例で、計算と銀行への説明を確認しましょう。
借入金・資産・利益等から、実態借入金、債務償還年数、追加融資枠の理論値を確認するシートです。記入例の画像をクリックすると拡大できます。

| 段階・計算 | 結果 |
|---|---|
| 1.総借入金を集計 | 10,000 |
| 2.換金可能資産を集計 | 3,000 |
| 3.帳簿上の運転資金を計算 | 3,000 |
| 4.実態借入金:10,000-3,000-3,000+不良在庫1,000 | 5,000 |
| 5.年間返済財源:1,000+500-0-300 | 1,200 |
| 6.年間返済財源×仮の基準10年 | 12,000 |
| 7.実態借入金と6を比較 | 5,000<12,000 |
| 8.追加融資枠の理論値:12,000-5,000 | 7,000 |
「月商の何か月分」という倍率は簡単ですが、同じ売上でも利益率・資産内容・回収期間は違います。実態借入金は、資産や営業循環に対応する部分を分け、利益等で返す負担を見る管理上の金額です。
実態借入金=総借入金-換金可能資産-補正後の正常運転資金
「実質長期借入金」に近い分析ですが、金融機関・資料によって控除項目や利益の定義は異なります。銀行提出用の数値は、先方の算式とそろえてください。帳簿の借入金や契約上の返済義務が減る計算ではありません。
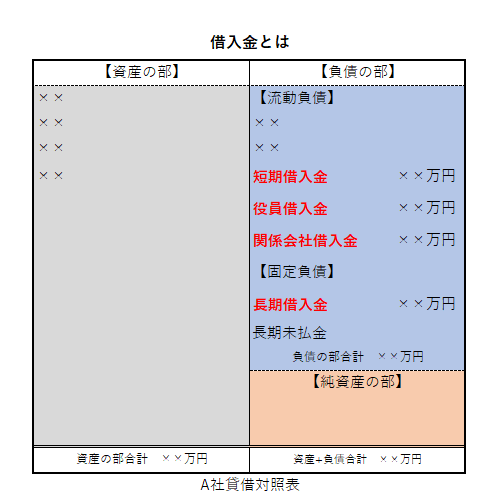
事例は、短期借入2,000万円+当座貸越0円+長期借入5,000万円+役員借入1,000万円+関係会社借入2,000万円=1億円です。長期借入のうち1年以内返済予定分が別表示されている場合も、二重計上せず集計します。
役員借入金が銀行評価で自己資本に近い扱いになる場合も、当事務所では最初から除外しません。返済請求や事業承継時の扱いを確認し、銀行の評価と実際の資金負担を分けます。社債等の負担も追加確認します。
シートでは、現金200万円+預金1,800万円+上場株式500万円+投資信託0円+保険解約返戻金500万円=3,000万円を控除しています。資産控除後の借入金は7,000万円です。
図は現預金等3,000万円を全額控除した比較例です。実際には最低手元資金を控除対象から外して再計算します。「換金できる」と「返済へ回してよい」は別の判断です。
資産全体の確認は、【貸借対照表 読み方】3つのポイントで会社が見える!純資産・バランス・主要比率(2026年版)へ。
正常運転資金は、売掛金や在庫として循環し、回収しても次の仕入等に必要になります。この循環に対応する借入と、利益等から長期的に返す負担を分けて考えます。
回収した運転資金を、すべて返済に回せるという意味ではありません。必要額が続くことや、対応する融資の継続性も確認します。借入期間の考え方は、借入金の長短バランスとは?正常運転資金と返済期間の見直し方で解説しています。
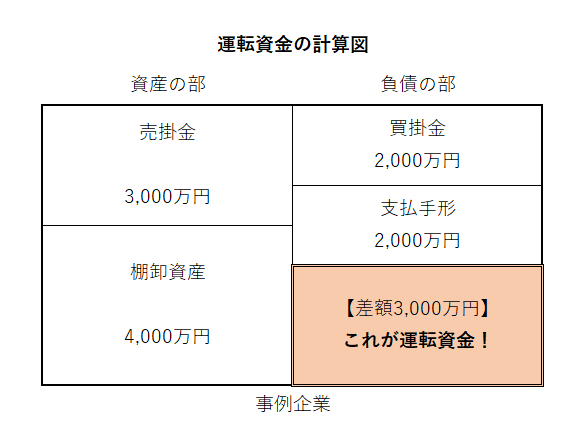
事例の帳簿上の運転資金は、売掛金3,000万円+受取手形0円+在庫4,000万円-買掛金2,000万円-支払手形2,000万円=3,000万円です。
在庫のうち1,000万円を回収不能と見積もると、補正後の正常運転資金は2,000万円になります。売掛金に回収不能分がある場合も同様です。滞留しているだけで全額ゼロとせず、実際の回収・販売見込みを調べます。

実態借入金=10,000-3,000-2,000=5,000万円
補正前から計算しても、10,000-3,000-3,000+1,000=5,000万円です。
図の「不良在庫をプラス」は、補正前の運転資金3,000万円から計算する場合の調整です。補正後2,000万円を使った後に、さらに1,000万円を加えると二重補正になります。
売掛金・在庫を換金可能資産にも含めて二重に控除しないでください。前受金が多く正常運転資金がマイナスになる業態は、入出金の構造に合わせて別途検討します。
シートの簡易式は「経常利益+減価償却費-リース資産の減価償却費-法人税等」です。事例では1,000+500-0-300=年間返済財源1,200万円。税金の計上と支払いのずれがなく、一時損益等の追加調整もない前提です。
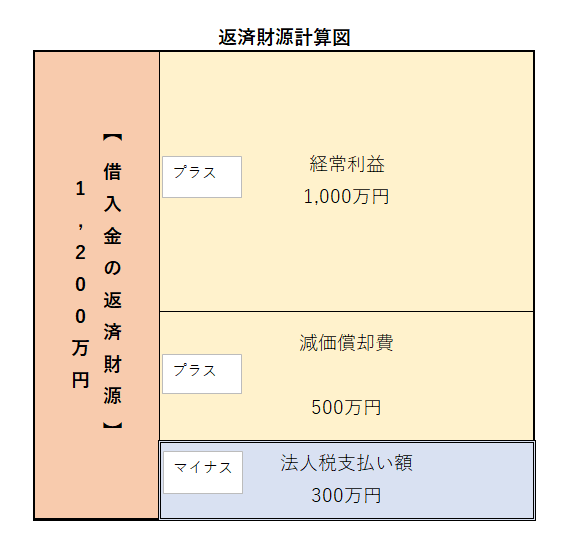
リース償却費の控除は簡便法です。実際の資金計画では、償却費を足し戻したうえでリース債務の元金支払いを反映し、両者の差を確認します。賃借料として費用処理した支払いを重ねて引かないよう注意してください。
一過性の補助金等は継続的な稼ぎと分け、税金への影響も含めて補正します。運転資金の増加、維持更新投資、配当等も考慮するため、1,200万円が毎年そのまま銀行返済に使えるとは限りません。
減価償却の考え方は、【減価償却費 返済財源 なぜ?】投資回収と融資返済期間との関係を解説(2026年版)へ。
債務償還年数=実態借入金÷年間返済財源
=5,000万円÷1,200万円=約4.17年
同じ返済財源が続くと仮定した負担の目安であり、契約上の完済予定日ではありません。返済財源がゼロ・マイナスの場合は、この割り算で正常な返済年数を出せません。
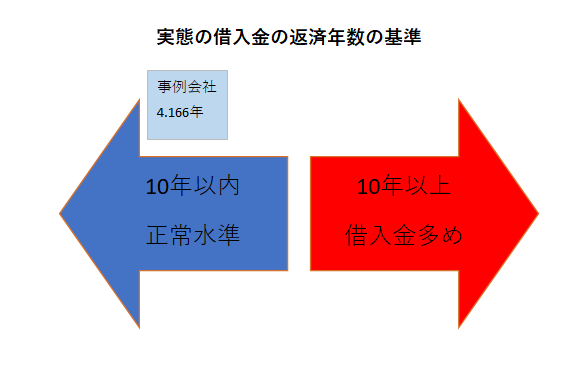
当事務所の掲載図は10年を目安としていますが、銀行共通の合格基準ではありません。図では「10年以内/10年以上」が重なるため、本記事では10年を検討の境目として扱います。業種、投資回収、収益の安定性、返済条件も合わせて見ます。
追加融資枠の理論値=年間返済財源×検討年数-実態借入金
=1,200万円×10年-5,000万円=7,000万円
10年分の返済財源に対し、実態借入金を増やせる余地の試算です。図の総返済余力1億2,000万円も、今ある現金や銀行の承認枠ではありません。
7,000万円を設備投資へ使い、控除資産・正常運転資金・返済財源を元の条件に据え置けば、実態借入金は1億2,000万円になり、償還年数は10年です。借入直後に同額の預金が増えただけなら、この前提と異なります。資金を使った後のB/Sと収支で確認してください。
仮に最低手元資金1,000万円を残し、控除資産を2,000万円とすると、実態借入金6,000万円、償還年数5年、追加融資枠の理論値6,000万円になります。残す現金の前提でも判断は変わります。
例えば新規借入7,000万円を7年の元金均等・据置なしで返すなら、年1,000万円の元金返済が加わります。既存返済が仮に年600万円なら合計1,600万円となり、元の返済財源1,200万円を超えます。追加利息や投資効果を反映して、返済財源自体も計算し直す必要があります。
実際の年間返済との比較は、長期借入金返済余力の計算方法|利益・減価償却費と年間返済額で確認へ。理論値がプラスでも借り過ぎは起こり得ます。逆にマイナスでも、それだけで融資不可と決まるものではありません。
銀行には、控除資産の根拠、在庫・債権の補正、直近2~3期と今期の収益見通し、投資後の返済・入出金予定を示します。利益改善の裏付けは、経営改善計画書の数値計画とアクションプラン|作り方と連動例も参考になります。返済猶予が必要な場合は、まずメインバンクへ相談してください。
直近2期分の決算書をご用意ください。決算書に付いている明細も、そのまま一緒に送れます。まず確認できる数字から整理し、追加情報が必要な場合だけ順に確認します。
添付した直近2期分の決算書を基に、実態借入金・年間返済財源・借入余力を整理してください。換金可能額、最低手元資金、不良在庫、回収不能債権、実際の返済額は推測せず、不足情報を一つずつ質問してください。確認済みの数字と仮定を分け、二重控除を点検し、銀行相談前に見直す点を教えてください。
AIは一次整理と面談準備を補助します。決算書だけで資産の回収可能性や融資承認額は確定できません。銀行提出書類の作成代行は行いません。
取り扱う権限のある自社資料を使用し、不要な個人情報は除いてください。情報の取扱いはプライバシーポリシーをご確認ください。
どの資産を改善し、現金をいくら残し、次の投資へどう備えるか。和田経営相談事務所では、自社の数字に基づく財務分析と資金調達方針の整理を支援します。具体化したい方は初回無料相談(30分)をご活用ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。