「毎月の給料日が来るたびに、今の人数と給与水準で本当に会社が回っていくのか不安になる」
「売上は上がっているのに、なぜか手元にお金が残らない。人件費が利益を食い潰している気がする…」
「同業他社と比べて、うちの社員の給料は高いのか低いのか?客観的な基準が知りたい」
こうした不安を整理する第一歩は、会社が実際に負担している人件費を、漏れなく集計することです。
人件費を計算するときは、役員報酬・従業員給与・賞与に、社会保険料などの会社負担分を加えて集計します。従業員へ振り込んだ手取り額だけでは、会社が負担する人件費は分かりません。
そのうえで、売上高や粗利益、人数と組み合わせると、人件費の増減を比較できるようになります。本記事では、集計の順番と計算式を、当事務所が配布する2種類の無料Excelの見本に沿って説明します。
まず取り組むこと
個人別・部門別の支給額を集計する → 賞与・法定福利費などを照合する → 各期の人件費と指標を並べる。
「人件費支給一覧表」は給与の集計に、「人件費計算シート(5カ年推移)」は会社全体の比較に使います。金額と計算条件をそろえることが、分析の出発点です。
「社員の給料は高いのか」「今の人数で利益を残せるのか」。こうした疑問に答えるには、支給額、会社負担、売上との関係を分けて把握する必要があります。
愛媛県を中心に全国の企業の財務戦略を支援する和田経営相談事務所では、給与を見直す前に、同じ範囲・同じ期間で人件費を集計することを重視しています。
人件費合計 = 役員報酬 + 正社員給与 + パート給与 + アルバイト給与 + 賞与 + 法定福利費
給与は、税金や社会保険料を差し引く前の支給額で集計します。従業員本人の社会保険料は給与から控除されるため、額面給与へ再び加えると二重計上になります。別途加えるのは会社負担分です。
これは掲載シートの集計範囲です。退職金や福利厚生費などを含める分析では、その範囲を明記して追加集計します。同業比較でも、相手の指標に何が含まれているかを確認してください。
法定福利費には、健康保険・厚生年金保険・労働保険などの会社負担分が含まれます。加入状況や保険料の算定条件が異なるため、実績の集計を「給与の1.15倍」だけで済ませるのは適切ではありません。
給与台帳や会計帳簿で対象期間の実額を確認します。給与と賞与を別々に集計する場合は、月別支給額の中に賞与が含まれていないかも照合しましょう。
製造業などでは、原価に含まれる人件費の確認も必要です。決算書のどの欄を確認するかは、人件費は決算書のどこ?販管費明細・製造原価報告書の見方で解説しています。
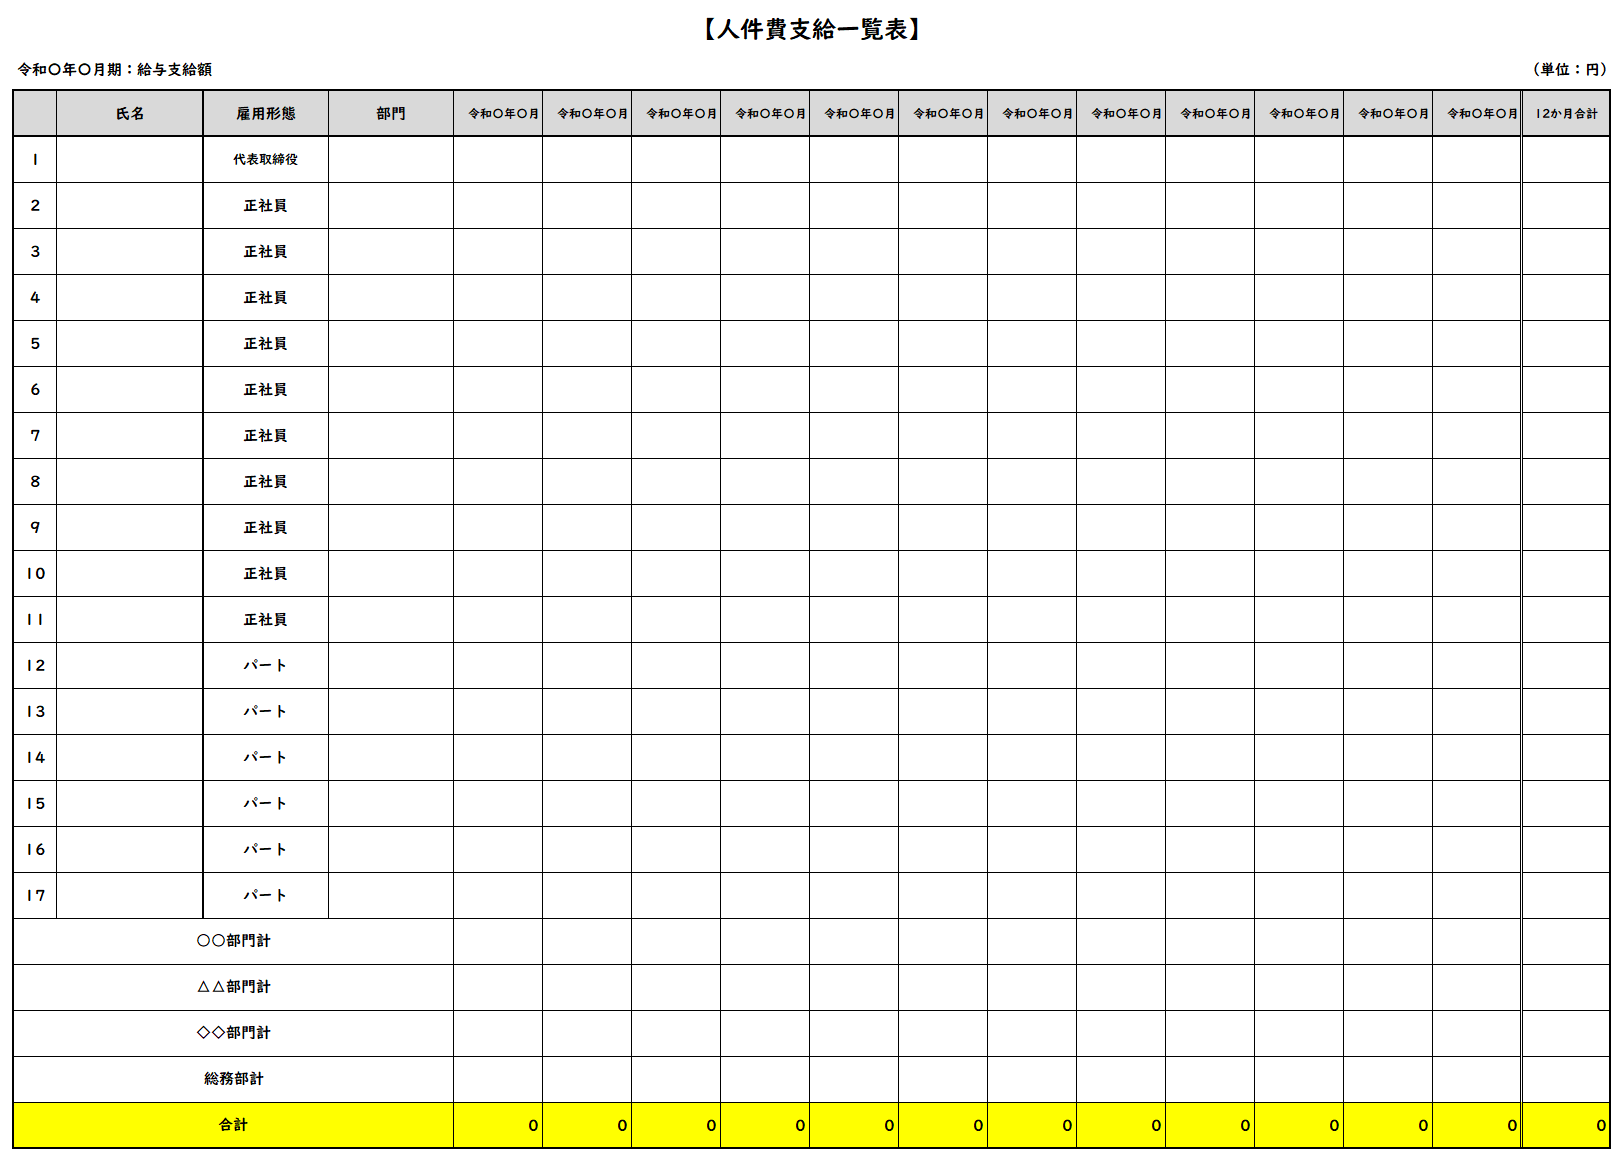
最初に見るのは、右端の「12か月合計」と、下段の「部門計」「合計」です。誰に、どの部門で、年間いくら支給しているかを整理できます。
一覧表の給与合計だけでは、総人件費になりません。
この見本には法定福利費の専用欄がありません。賞与の集計状況を確認し、会社負担の法定福利費などを加えて、次の5カ年シートへ整理します。図の「0」は記入前の表示です。
給与台帳の支給額と決算書の費用額は、未払給与などの期末処理でずれる場合があります。差額を確認し、支給ベースと費用計上ベースを混ぜないようにしてください。
人件費支給一覧表(Excel)を無料で受け取る
送信後、ご入力のメールアドレスへダウンロードURLをご案内します。
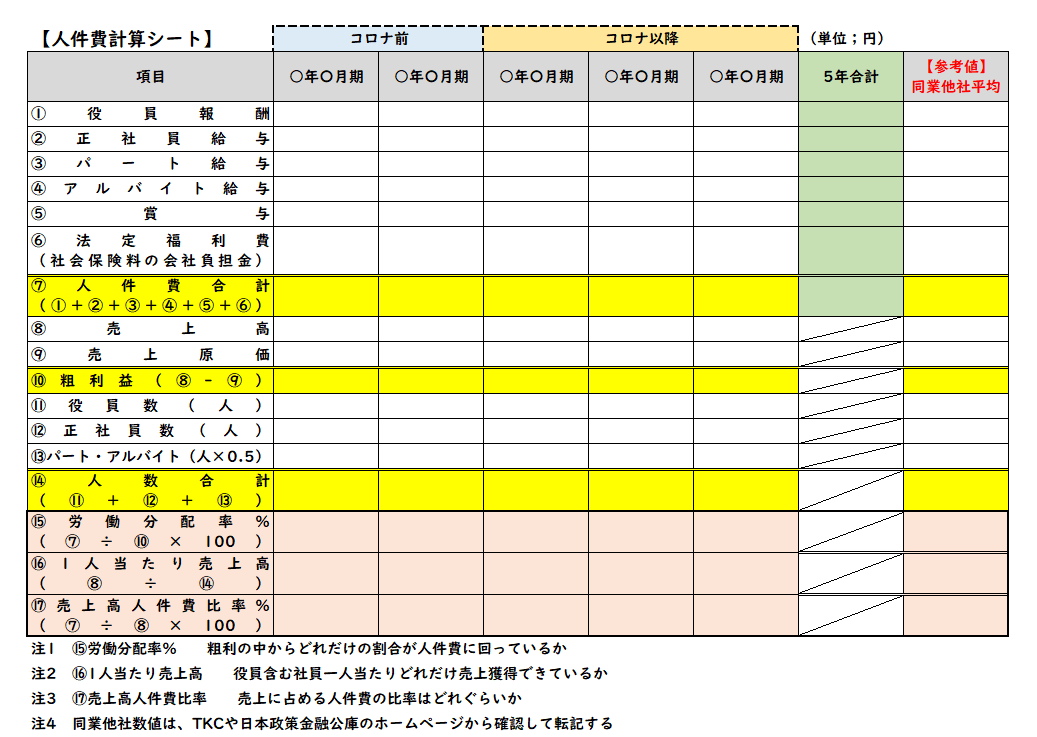
各期の人件費、売上高、売上原価、人数を並べる様式です。⑦人件費合計、⑩粗利益、⑭人数合計を確認してから、⑮~⑰の指標を読みます。
金額単位は見本に合わせて「円」で統一してください。古い見本の「コロナ前・コロナ以降」は比較期間のラベルです。利用時は自社の対象年月へ置き換え、まず直近の確定した1期分から入力し、過去へ広げると確認しやすくなります。
労働分配率は、会社が生み出した付加価値のうち、人件費に配分される割合を示す指標です。ただし、付加価値の計算方法は資料によって異なります。
掲載シートの⑮ = ⑦人件費合計 ÷ ⑩粗利益 × 100
⑩粗利益 = ⑧売上高 − ⑨売上原価
このシートでは「労働分配率」という欄名で、粗利益を分母にした簡易比率を計算します。粗利益、限界利益、付加価値は常に一致するものではありません。限界利益は売上高から変動費を差し引いた金額です。
例えば、製造原価に人件費が含まれる会社では、粗利益から既にその人件費が差し引かれています。この比率を、付加価値や限界利益を分母にした他社の労働分配率と直接比較しないでください。
日本政策金融公庫の指標でも、労働分配率は「人件費対粗付加価値額比率」として扱われます。外部比較には、小企業の経営指標調査「利用の手引き」などで計算定義を確認し、同じ式で算出した数値を使います。
⑯一人当たり売上高 = ⑧売上高 ÷ ⑭人数合計
掲載シートの人数は、役員と正社員に、パート・アルバイトを0.5人換算して加える方式です。これは様式上の簡便な前提であり、すべての短時間勤務者に共通する基準ではありません。
勤務時間の差が大きい場合は、実際の勤務時間に基づく常勤換算も検討します。期末人数か期中平均人数か、役員を含むかも統一してください。一人当たり売上高は売上面の指標であり、付加価値を基準とする労働生産性とは区別します。
⑰売上高人件費比率 = ⑦人件費合計 ÷ ⑧売上高 × 100
この比率が上がったら、人件費の増加と売上の減少を分けて確認します。単純に給与が高いとは限りません。業種や外注の利用状況が違えば、比率の水準も変わります。
粗利益・売上高・人数がゼロの場合、対応する割り算はできません。粗利益がマイナスの場合も、通常の割合として良否を判定せず、損失の原因を先に確認します。
人件費計算シート(5カ年推移)を無料で受け取る
人件費の内訳と売上・人数を整理し、各期の合計と指標を比較するためのExcelです。給与集計用の一覧表と組み合わせてご活用ください。
対象期の決算書・人件費明細・人数資料をご用意ください。同業他社平均欄は、定義を確認した参考値を転記する欄です。
まず前年と比較し、人件費、売上、粗利益、人数のどれが動いたかを確認します。新規採用や出店による先行負担と、売上減少による負担増では、次の対応が異なります。
同業比較では、業種・規模・対象年度に加え、人件費の範囲と人数換算をそろえます。比率だけで「払いすぎ」「還元不足」と決めず、給与水準や採用・定着状況も合わせて見てください。
当事務所では、計算結果を給与削減の根拠に直結させず、会社の収益構造を確認する材料として扱います。また、費用としての人件費と現金の支払時期は異なるため、資金繰りは別途確認が必要です。
「決算書から人件費を拾い、前年と比較したい」という方は、画面右下のAI経営参謀をご利用ください。最初に用意するのは、直近2期分の決算書です。販管費や原価の明細も、決算書に含まれているものを一緒に添付してください。
コピーして使える質問例
添付した直近2期分の決算書から、人件費の内訳と合計、売上との関係を整理してください。集計範囲と計算式を明記し、労働分配率は分母の定義を示してください。まず資料で分かる前年からの変化を説明し、人数などの追加情報は必要な順に一つずつ質問してください。不明な数字は推測せず、確認できる指標から計算してください。
追加の数字や資料は、詳しい検討に必要になった段階で確認します。AIの回答は集計を補助する一次整理です。金額と計算式を原資料と照合し、給与の適否や賃上げの可否は、収益や資金繰りも含めて検討してください。
添付するのは、利用権限のある自社資料です。他社・顧客・融資先の資料や行内資料は投入せず、不要な個人情報を除いてください。利用前にプライバシーポリシーをご確認ください。
人件費の計算で大切なのは、集計漏れを防ぎ、期間・項目・計算式をそろえることです。支給一覧表で給与を整理し、賞与や法定福利費を確認して、5カ年シートで推移を把握しましょう。
数字がそろえば、人件費が増えた理由や、売上・利益との関係を具体的に話し合えます。その土台をつくるために、まず直近1期分から取り組んでみてください。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関