「決算書に出てくる『役員借入金』と『役員貸付金』、名前は似ているけれど何が違うの?」
「税理士から『役員貸付金が多いと銀行の評価が悪くなる』と言われたが、本当だろうか?」
「社長である自分が会社にお金を貸した場合、決算書ではどの勘定科目で処理するのが正解?」
役員借入金と役員貸付金の違いは、「会社が借りているか、会社が貸しているか」です。社長が会社へ貸したお金は、会社の決算書では「役員借入金」。会社が社長へ貸したお金は「役員貸付金」です。
決算書では、借入金は負債の部、貸付金は資産の部を確認します。科目名に「役員」と書かれていない場合は、勘定科目内訳明細書で相手先を確かめましょう。
「自分が会社に貸したのに、なぜ借入金なのか」と迷うのは、社長個人と会社の視点が入れ替わるためです。愛媛県を拠点に全国の中小企業を支援する和田経営相談事務所が、会社側の視点で見分ける方法を解説します。
著者:和田健一(元銀行員・中小企業診断士)/情報確認日:2026年9月11日
| 確認項目 | 役員借入金 | 役員貸付金 |
|---|---|---|
| 貸すときのお金の流れ | 社長から会社へ | 会社から社長へ |
| 会社の立場 | 借りている | 貸している |
| 決算書の位置 | 負債の部 | 資産の部 |
| 返済する人 | 会社が社長へ返す | 社長が会社へ返す |
| 残高の意味 | 会社に残る返済義務 | 会社が回収する権利 |
最初に見るのは「会社の立場」の行です。会社が借りたなら借入金、貸したなら貸付金と判断します。「役員」という言葉が付いても、決算書の視点は会社側です。
これらは「代表者勘定」と呼ばれることもあります。会社と社長のお金の関係や、経営への影響の全体像は、次の記事で解説しています。
貸借対照表(B/S)は、決算日時点の資産・負債・純資産を示す書類です。左右に分かれた形式なら、資産は左側、負債と純資産は右側に並びます。縦に並ぶ形式では左右にこだわらず、区分名を確認してください。
短期・長期の区分や表示科目は、返済期限や会社の処理に応じて確認します。「長期借入金」と書かれているから、すべて銀行からの借入れとは限りません。
社長から借りた元本は、会社の売上ではありません。社長へ貸した元本も、それだけで会社の経費になるわけではありません。お金の入出金と、損益計算書(P/L)の利益・損失を分けて考えます。
元本残高はB/Sで確認し、利息が発生していれば、支払利息・受取利息なども確認します。また、「純資産がプラス」と「その期が黒字」は別の意味です。
「役員」という科目が見当たらなくても、会社と社長の貸し借りがないとは限りません。次の順で、決算書の合計額から個別の取引へ確認を進めます。
法人税申告書に添付する「勘定科目内訳明細書」には、科目別の相手先や期末残高などが記載されます。税額計算を行う申告書の別表とは区別して探してください。
様式の確認:国税庁「法人税の申告」掲載の勘定科目内訳明細書
総勘定元帳は、科目ごとの取引履歴を確認する帳簿です。補助元帳があれば、役員別の残高も確認できます。入出金日、相手科目、摘要、金額を、通帳・契約書・精算書等と照合しましょう。
内訳明細書だけでは、資金の使途や返済条件まで分からない場合があります。「役員だから」「毎年同じ残高だから」で判断せず、貸付けの経緯と返済状況を確かめます。
決算書の残高は、現在の残高とは限りません。決算後の入出金は直近の試算表や元帳で確認します。資料間で金額が違うときは、対象日、集計範囲、決算整理仕訳の反映を確認し、差額を自己判断で消さないことが大切です。
以下は、貸付けとして合意した元本100万円を銀行振込で動かす場合の、会社側の単純化した例です。利息やその他の取引は含めていません。
社長が会社へ100万円を貸す
借方:普通預金100万円
貸方:役員借入金100万円
会社が社長へ100万円を貸す
借方:役員貸付金100万円
貸方:普通預金100万円
仕訳の「借方・貸方」は記帳上の左右を表す言葉で、「誰がお金を借りたか」を直接表すものではありません。実際の科目名や処理は、契約と取引内容を税理士に確認してください。
会社から役員への無利息・低利の貸付けは、税務も確認。一定の例外を除き、利息相当額との差額が給与として課税される場合があります。国税庁「No.2606 金銭を貸し付けたとき」を踏まえ、税理士と利息の取扱いを確認しましょう。
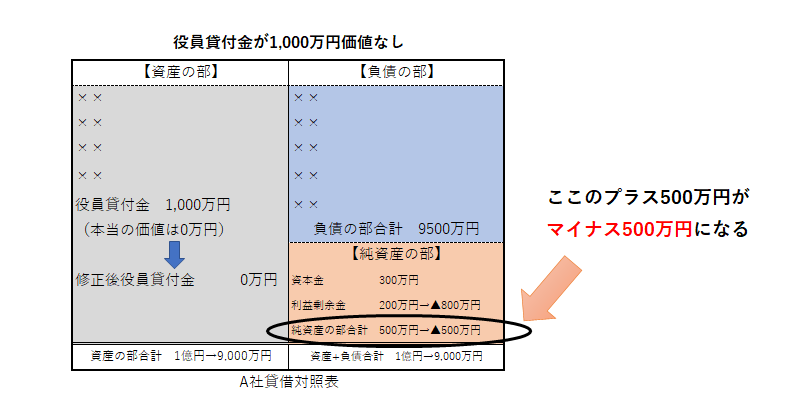
丸印の純資産を見てください。500万円-1,000万円=マイナス500万円です。これは、帳簿上の金額と、回収可能性を考慮した評価が異なる例です。銀行の評価による調整と、会社が行う会計処理も区別します。
役員貸付金は、返済能力や返済実績、資金使途などの確認が重要です。一方、役員借入金は、長期に会社へ残る資金として自己資本に近い性格を考慮される場合がありますが、会計上の負債が自動的に資本へ変わるわけではありません。
どちらも科目名だけで融資可否は決まりません。銀行評価の条件や説明資料は、専門記事で詳しく確認できます。
役員借入金が増えていても、それだけで本業が赤字とは限りません。運転資金の一時的な不足、設備投資、継続的な赤字補填など、資金が必要になった理由を確認します。返済を急いで会社の手元資金を不足させないことも大切です。
役員貸付金がある場合は、今後の私的な資金流出を防ぎ、返済能力に合う回収計画を検討します。役員報酬を減額するだけでは、貸付金は消えません。相殺等を行う場合も、税務・法務上の条件を確認する必要があります。
当事務所が重視するのは、「科目名を見つけた」で終わらず、相手先・残高・発生原因・返済方針を、経営者自身が資料に基づいて説明できることです。
「自社のどの科目に含まれているか分からない」という場合は、当事務所の専門記事を参照・活用する「AI経営参謀」を、資料の一次整理にご利用ください。
準備する自社資料
直近2期分の決算書(B/S・P/L・勘定科目内訳明細書)と、現在の残高を見るための直近試算表。必要に応じて、該当科目の元帳・補助元帳、契約書、精算資料も用意します。
利用者自身の会社資料に限り、不要な個人情報を除いてアップロードしてください。他社の決算書、顧客資料、行内資料は投入しないでください。プライバシーポリシーを確認のうえ、画面右下のチャットを開き、添付機能から資料を送信します。
コピーして使える質問文
読み取りや科目の分類に誤りがないか、原資料と照合してください。資料不足の場合は判定不能とし、不明点と追加資料を整理して税理士や金融機関担当者へ確認します。
役員借入金は会社が役員から借りたお金で、負債の部にあります。役員貸付金は会社が役員へ貸したお金で、資産の部にあります。科目名だけでは相手先が分からない場合は、内訳明細書と元帳で確認しましょう。
残高が分かったら、発生原因と返済の見通しを整理します。当事務所では、その確認結果をもとに、銀行への説明や今後の資金計画、財務改善の検討を支援しています。
自社の現状を正しく把握し、本気の経営改善を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関