「決算書には現金が1,000万円あるのに、金庫には10万円しかない。どこから調べればよいのだろう?」
「銀行に『この多額の現金はどこにありますか』と聞かれた。何を用意して説明すればよいのか?」
「帳簿を直すだけでなく、これから現金の差額が出ない管理方法を整えたい」
帳簿の現金と実際の現金が合わないときは、同じ日時・同じ範囲で残高を照合し、差額の発生原因を調べます。多額の残高や差額だけで粉飾とは断定できません。ただし、実在しない金額を現金として残したまま、支払計画や銀行への説明に使うことは避けなければなりません。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、元銀行員の視点から、「現金の実在」「差額の原因」「是正と再発防止」を説明できる財務管理を重視します。原因に応じた会計処理を顧問税理士と確認し、銀行には確認済みの事実と調査中の項目を分けて伝えましょう。
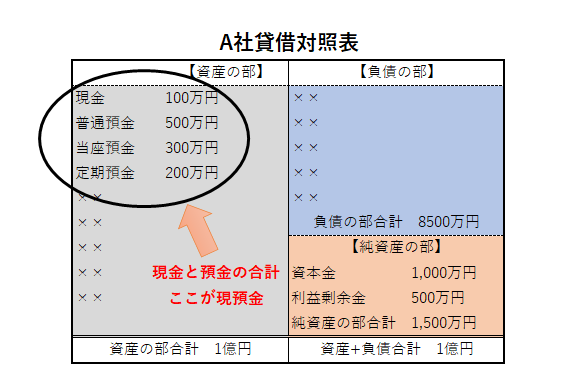
図では、現金100万円と、普通預金500万円・当座預金300万円・定期預金200万円を分けています。現預金の合計は1,100万円ですが、金庫等で確認する現金は100万円です。合計額と手元の現金を比べて「足りない」と判断しないようにします。
残高証明書は重要な確認資料ですが、借入直後の増加や担保として拘束された預金など、資金の由来・利用条件は別に確かめます。現金が多い会社でも、現金商売や入金前の売上金など、業務上の理由があるかを確認します。
現預金の一般的な意味と増減の見方は、現預金とは?増加・減少の理由と決算書で確認するポイントで整理しています。
決算日の帳簿残高と、今日の金庫の現金は、そのまま比較できません。確認日時を決め、その時点までの入出金を記帳して照合します。決算日の残高を調べる場合は、その日の記録と前後の取引をたどってください。
本社の金庫だけでなく、各店舗・レジ・担当者の小口現金も対象にします。一方、従業員への仮払いや役員への貸付けは、手元現金に混ぜず、資金の所在と処理を別に確認します。
紙幣・硬貨の種類ごとに枚数と金額を記録し、確認日、保管場所、確認者を残します。可能なら保管担当者以外も確認します。
冒頭の例で、日時と対象範囲が一致しているなら、
帳簿の現金1,000万円−実際の現金10万円=不足差額990万円
まず990万円を調査対象として記録します。差額の原因や、誰が使ったかは、この計算だけでは分かりません。
金庫にある領収書は支払いを調べる資料であり、現金そのものではありません。帳簿が合わない間も、支払計画には実在する資金を使います。
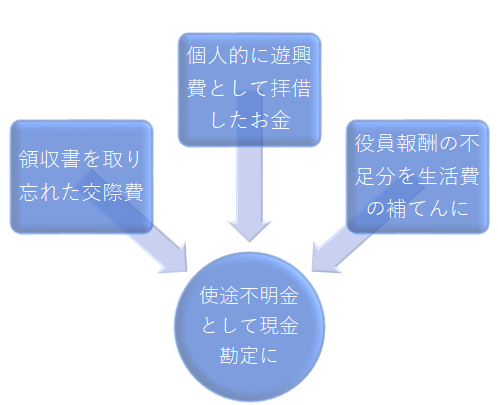
図は適切な仕訳を示したものではありません。領収書がない支出と私的な支出は同じではなく、原因ごとに取引の実態を調べます。最後に残高が一致した時点から、日付順に現金出納帳・元帳・証憑を照合すると、差が生じた箇所を絞れます。
領収書を紛失した場合も、請求書、取引先の記録、支出目的などから事実を確認します。税務上認められる処理や必要な証拠は、顧問税理士へ相談してください。記録を消したり、実際にはなかった取引を後から作ったりしてはいけません。
未記帳の支払いなら実際の取引に沿って記帳し、重複や科目の誤りなら訂正します。過年度に及ぶ差額は、どの期の利益・資産・税額に影響するかを調べ、決算や申告の訂正が必要かを確認します。
差額をすべて役員貸付金に振り替えれば解決するわけではありません。役員への貸付けという実態が確認できる場合に、その金額、返済義務、利息、回収見込みを整理します。原因不明の差額を雑損失や貸付金で一括処理する前に、調査状況と処理方法を税理士と確認してください。
会社が役員の個人的費用を負担した場合などは、役員給与に当たる経済的利益の問題も生じます。帳簿の科目名だけで判断せず、国税庁「役員等に対する経済的利益」の考え方を踏まえ、税務上の扱いを確認します。
また、現金を貸付金へ振り替えても、手元のお金は増えません。貸付金が実際に返済されたときに資金が戻ります。回収困難な金額を残すだけでは、資金不足や銀行評価の課題は解消しません。
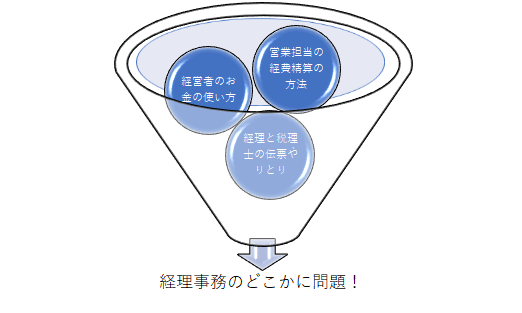
修正した残高を出発点に、支出・精算・記帳・確認の担当と期限を決めます。社長の支出も同じ手順にそろえます。
小規模で担当を分けにくい場合も、経営者による定期確認などで補います。帳簿や取引書類は、後から経緯を確認できるよう適切に保存してください。
必要なのは、保管場所・業務上の必要額・残高の根拠です。実際に現金を保有しているなら、現金商売の売上金、釣銭、預け入れ前の資金など、具体的な理由と入出金の記録を示します。多いという理由だけで融資可否が決まるわけではありません。
差額がある場合は、確認済みの金額、未確認の原因、調査担当と報告予定を分けます。税理士任せにしたり、根拠のない言い訳を考えたりするより、事実を整理した説明が大切です。
原因が未確定の場合の説明例
「同じ日時・範囲で確認したところ、帳簿の現金1,000万円に対し、実際有高は10万円でした。差額990万円は現在、現金出納帳と支出資料を照合しています。確認済みの内容と未確認分を分け、顧問税理士と処理を確認したうえで、○月○日までに調査結果と再発防止策をご報告します。」
実際に上記の確認・調査を行っている場合の文例です。既に原因が分かっている部分はその事実を伝え、調査中という表現で隠さないでください。
訂正前後の残高、差額の内訳、資金繰りへの影響、実施した管理改善を示します。資産評価や融資判断は銀行ごと・案件ごとに異なるため、「何円減額される」「必ず融資が止まる」とは一律に決められません。
帳簿と実際の残高が一致していても、元金返済、設備投資、売掛金・在庫の増加、貸付金の支出等で現預金は減ります。こちらは入出金の構造を確認する問題です。「利益+減価償却費」だけで増減を判断せず、実際の支払いと回収を照合します。
在庫と利益の関係は、在庫が増えると利益が増えるのはなぜ?売上原価・資金繰り・GMROIを箱図で解説(2026年版)へ。資産の回収可能性は、キャッシュフロー経営の実践|売掛金・在庫の回収可能性を見極めるでも取り上げています。
直近2期分の決算書をご用意ください。付属の明細も一緒に送れます。まず確認できる残高と変化から整理し、不足情報はチャットで順に確認します。
形式はPDF、Excel(.xlsx/.xls)、画像(JPG/PNG)です。紙はスキャンや撮影で、決算期・単位・数字とページ全体が読める状態にします。スマートフォンのPDFは「ファイルを選択」から保存先を開き、写真は写真一覧から選んでください。
添付した直近2期分の決算書から、現金・預金・仮払金・役員貸付金等について確認できる残高と変化を整理してください。現金の実在を確認するために、次に調べる項目を優先順に示してください。内訳や実際有高が不明な場合は推測せず、一つずつ質問してください。差額だけで不正や処理方法を断定せず、税理士・銀行へ確認する事項を整理してください。
AIは金庫の現金を確認できません。決算書2期分だけで架空現金、私的流用、信用格付けや融資可否を確定するものではありません。取り扱う権限のある自社資料を使い、不要な個人情報を除いてください。データの取扱いはプライバシーポリシーをご確認ください。
現金の確認は、数を合わせて終わりではありません。原因を調べ、取引に沿って是正し、日々の管理と銀行への説明につなげることが重要です。
顧問税理士と確認した内容を基に、資金管理や銀行への説明、今後の財務改善を整えたい方は、以下のフォームからご相談ください。返済猶予が必要な場合は、まずメインバンクと金融支援の方向性を確認してください。粉飾の隠蔽や虚偽説明を前提とする相談はお受けしていません。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。