「405事業を使えば、専門家費用を抑えて経営改善計画を作れると聞いた」
「銀行から利用を勧められたが、会社にとって不利になることはないのだろうか」
405事業(経営改善計画策定支援事業)は、財務上の課題を抱える中小企業が、認定経営革新等支援機関の支援を受けて経営改善計画を策定し、金融機関と改善へ取り組む制度です。専門家費用の一部が補助される一方、利用すれば自動的に会社が再生する制度ではありません。
最初に結論をお伝えします。405事業の主なデメリットは、自己負担が残ること、計画策定に時間がかかること、財務実態を詳しく開示する必要があること、金融機関の同意や新規融資が保証されないこと、実行と伴走支援が長期に及ぶことです。
最大の失敗原因は、制度そのものではなく、「補助があるから」「銀行に言われたから」と目的を曖昧にしたまま利用し、計画策定や実行を専門家へ丸投げすることです。
この記事では、「405事業 デメリット」を調べている経営者に向けて、利用前に理解すべき負担とリスク、利用を慎重に判断すべき会社、失敗を防ぐ確認事項を元銀行員・認定支援機関の実務視点から解説します。
調べたい内容が異なる方は、次の記事をご確認ください
405事業のデメリットは、「制度を使うと銀行評価が必ず下がる」という単純な話ではありません。利用の準備、計画策定、金融機関調整、計画実行の各段階で、経営者に相応の負担と責任が生じることが本質です。
405事業では、認定支援機関に支払う計画策定支援費用と伴走支援費用について、対象費用の3分の2を中小企業活性化協議会が負担します。ただし、上限額や補助対象となる費用には条件があり、すべての費用が補助されるわけではありません。
制度と補助対象費用の最新情報は、中小企業庁の経営改善計画策定支援および2026年5月改定の案内をご確認ください。
会社には残りの自己負担が生じます。加えて、経営者や経理担当者が資料を準備する時間、金融機関との打ち合わせ、改善策を実行するための支出なども考慮する必要があります。
「補助されるから得か」ではなく、自己負担と社内工数をかけても、資金繰り改善と事業再生へつながる計画を実行できるかで判断します。
経営改善計画は、売上と利益の予測だけを並べた書類ではありません。会社の事業構造、窮境原因、実態貸借対照表、資金繰り、アクションプラン、金融支援の依頼内容などを整理します。
経営者への聞き取り、現場確認、数値計画の検証、主要金融機関との事前調整も必要です。急いで形式だけを整えると、計画の前提が崩れ、金融機関へ説明できない内容になりかねません。
計画策定に必要となる資料や準備内容は、経営改善計画書の必要書類一覧|銀行提出前に準備したい資料と確認ポイントで詳しく解説しています。
405事業では、決算書の表面だけで会社を判断しません。回収可能性の低い売掛金、販売できない在庫、実際の価値が低下した固定資産、役員等との資金貸借などを確認し、必要に応じて実態財務へ修正します。
その結果、経営者が認識していた以上の債務超過や資金不足が明らかになることがあります。これは制度の欠陥ではありませんが、厳しい事実と向き合う覚悟がない経営者には大きな心理的負担となります。
専門家が計画を作成しても、金融機関が必ず同意するわけではありません。売上計画の根拠が弱い、改善策の効果が不明確、資金繰りが途中で行き詰まる、経営者の実行意思が見えないと判断されれば、修正や追加説明を求められます。
また、405事業を利用したことだけを理由に、新規融資や借換融資が約束されるわけでもありません。2026年5月改定後の通常枠で求められる金融支援や条件変更の考え方は、【2026年5月最新】405事業の改定。重点ポイントを実務者が徹底解説!再生支援出口と伴走支援の強化へをご確認ください。
経営改善計画には、売上増加だけでなく、赤字商品・不採算取引の見直し、在庫削減、遊休資産の処分、固定費削減、役員報酬の見直しなどが必要になる場合があります。
すべての会社で人員削減や資産処分が必要になるわけではありません。しかし、従来の経営を何も変えず、返済条件だけを緩和しても再生できない会社では、実効性のある改善策を避けて通れません。
2026年5月改定後は、計画策定後の伴走支援を原則3年間、少なくとも年2回以上実施します。計画と実績の差、アクションプランの進捗、資金繰りなどを確認し、必要に応じて対応策を見直します。
計画未達を報告すること自体が直ちに信用低下へつながるわけではありません。問題は、未達原因を分析せず、金融機関への説明や改善行動を先送りすることです。すでに未達が大きくなっている場合は、【経営改善計画が未達】銀行へ提出する修正計画の作り方|差異分析と資金繰りもご確認ください。
認定支援機関には、税務、財務、事業再生、金融機関調整など、それぞれ得意分野があります。認定を受けていることだけで、すべての支援機関が複数金融機関との調整や再生計画の策定に精通しているとは限りません。
依頼前には、405事業の支援経験、経営者が担う作業、計画策定後の支援内容、費用と自己負担、主要金融機関との役割分担を確認してください。
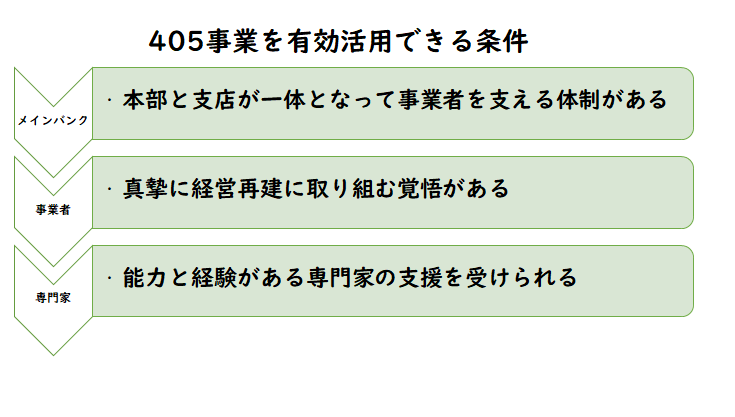
図表:405事業を有効活用できる条件と失敗要因
専門家費用の補助や元金返済の猶予は、会社を立て直すための手段です。それ自体を目的にすると、「計画を作ること」がゴールになり、本業の収益改善が後回しになります。
405事業を検討する最初の問いは、「利用できるか」ではなく、「返済負担を抑えている間に、本業の利益とキャッシュフローを回復できるか」です。
金融支援を含む計画は、会社と専門家だけで完成させても成立しません。計画策定へ入る前に、主要金融機関が会社の事業継続可能性をどう見ているか、どのような金融支援を検討できるかを確認する必要があります。
銀行から405事業を提案された場合は、提案をそのまま受け入れるだけでなく、銀行が何を懸念し、どのような改善を期待しているのかを確認してください。詳しくは、銀行から405事業を提案されたら?確認すべき5項目と次に行う準備で解説しています。
認定支援機関は分析、計画策定、説明資料の準備、進捗確認などを支援します。しかし、価格改定、原価改善、取引条件の見直し、在庫削減などを実行するのは会社です。
経営者が自社の計画を説明できず、数値目標や改善策を理解していなければ、金融機関から実行可能性を疑われます。経営者自身が計画策定に参加し、社内で実行責任者と期限を決める必要があります。
赤字や債務超過であることだけを理由に、405事業を利用できないわけではありません。一方、次の状態にある会社は、通常枠の利用を前提にせず、別の再生方法や出口も含めて検討する必要があります。
この場合は、事業の一部譲渡、事業承継、第二会社方式、廃業を含む選択肢について、中小企業活性化協議会や専門家へ早期に相談します。通常枠に当てはめることより、会社と関係者に残された選択肢を減らさないことが優先です。
405事業には負担がありますが、利用目的が明確であれば、専門家による財務・事業分析、実行可能な改善計画の策定、金融機関との共通認識づくり、計画策定後の進捗管理を一体で進められます。
費用補助を受けられるかではなく、次の3点で判断してください。
具体的な相談先、申請、計画策定、金融機関の同意、伴走支援までの順序は、【405事業の流れ】事前相談・利用申請・計画策定・銀行同意・伴走支援まで解説で確認できます。
「AI経営参謀」で405事業を検討する前の論点を整理できます
中小企業の経営者ご本人が、自社資料を使って財務上の課題や金融機関から確認されやすい点を整理するためにご利用ください。
先に準備する資料
質問例:
「添付した当社の直近2期分の決算書一式、最新試算表、借入金一覧を基に、405事業を利用する前に理解すべき負担・デメリットと財務上の課題を整理してください。①金融機関が懸念する点、②追加で必要な資料、③主要金融機関へ確認すべき事項を示してください。利用可否や金融支援を断定せず、不明な点は不明と明記してください。」
※自社資料を使う経営者向けの一般的な整理です。AIの回答は、405事業の利用可否、事業継続可能性、金融機関の同意・金融支援を確定するものではありません。第三者企業の資料分析や、認定支援機関等の専門家業務の代行を目的とした利用には対応していません。
405事業の主なデメリットは、自己負担、計画策定の時間、財務実態の開示、金融機関同意の不確実性、痛みを伴う改善策、長期の伴走支援、支援機関による品質差です。
405事業を使うこと自体が会社の信用を下げるのではありません。実態と合わない計画を作ること、計画を専門家へ丸投げすること、未達を放置することが、金融機関との信頼関係を損なう原因になります。
反対に、経営者が財務実態を受け入れ、主要金融機関と方向性を共有し、実行可能な改善策を続けられる会社にとっては、再生へ向けた有効な選択肢になります。
※本記事は、2026年5月1日改定の405事業「通常枠」を中心に、一般的なデメリットと利用判断を解説しています。個別案件の利用可否、補助対象費用、金融支援、例外・特例については、所在地の中小企業活性化協議会、主要金融機関、認定支援機関等へご確認ください。
405事業を検討している経営者の方へ
事業者様からの一般的な制度相談や、金融機関との事前協議がない状態での直接申込みは、原則として対象としていません。まず、メインバンクへ「405事業を活用した経営改善計画を検討できるか」とご相談ください。
すでに金融機関から405事業を提案・紹介されている場合は、紹介元の金融機関ご担当者を通じて当事務所へご連絡ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。