「赤字を避けるために、今期だけ減価償却費を少なくしてもよいだろうか」
「償却不足があると、銀行からどのように評価されるのか」
「自社に償却不足があるのか、どの資料で確認すればよいのか」
業績が厳しい年度には、減価償却費を計上しないことで、その分だけ決算書上の利益を多く見せる処理が行われることがあります。
利益を良く見せる目的で、本来計上すべき減価償却費を意図的に減らす行為は、利益と固定資産を実態より大きく表示する粉飾的な決算処理です。銀行は表面上の黒字だけでなく、償却不足を修正した後の実質利益と実質純資産を確認します。
税務上、償却限度額まで減価償却費を損金に算入しなかったことだけで、直ちに追徴課税されるとは限りません。しかし、「税務上ただちに否認されないこと」と「会計上、会社の実態を適正に示していること」は別の問題です。
先日、愛媛県内の支援先企業と銀行へ決算報告に伺った際にも、銀行担当者から「過去からの減価償却不足累計額はいくらですか」と質問を受けました。その企業は毎期適正に減価償却していましたが、銀行が償却不足を重要な確認項目としていることが分かる事例です。
この記事では、減価償却クラスターの中心記事として、償却不足の意味、粉飾となる理由、銀行評価への影響、見つかった場合の対応を解説します。
情報基準日:2026年8月31日

減価償却について経営者が確認したい内容は、「基本を知りたい」「返済財源との関係を知りたい」「不足累計額を計算したい」など、会社の状況によって異なります。本記事は償却不足と銀行評価を中心に扱い、詳しい実務は次の3記事で解説しています。
減価償却とは、建物、機械、車両、備品などの固定資産の取得価額を、その資産を使用する期間へ配分する会計手続きです。
償却不足とは、会社が採用している償却方法により本来計上すべき減価償却費に対して、実際の計上額が少ない状態をいいます。
● 本来計上すべき減価償却費:200万円
● 実際に計上した減価償却費:100万円
● 当期の償却不足額:100万円
この場合、損益計算書の費用は本来より100万円少なく、利益は100万円多く表示されます。同時に、貸借対照表の固定資産と純資産も、本来より大きく見えることになります。
減価償却そのものを先に確認したい方へ
減価償却費と減価償却累計額の違い、決算書での表示場所、設備投資への活用は、「【減価償却とは】中小企業経営者が知るべき仕組み・決算書の見方と設備投資への活用(2026年版)」で解説しています。
法人税では、減価償却費を損金に算入するため、原則として確定した決算で費用処理する「損金経理」が必要です。償却限度額の全額を損金経理しなかった場合、その不足分が自動的に損金へ算入されるわけではありません。
この税務上の取扱いから、「減価償却費は計上してもしなくてもよい」と説明されることがあります。
税務上の損金算入限度と、会計上の適正な期間損益計算を混同してはいけません。
会計上は、経営状況に応じて償却を自由に止めるのではなく、毎期継続して規則的に計上することが基本です。
実務で問題になるのは、赤字を避ける目的で減価償却費を意図的に減らすケースです。
最後のように、すべてが意図的とは限りません。入力漏れや処理誤りで不足が生じる場合もあるため、発見後は金額だけでなく原因を確認する必要があります。
粉飾とは、会社の財政状態や経営成績を実態より良く見せるため、決算書の数字を操作することです。
本来計上すべき減価償却費を利益調整のために減らすと、費用が過少になり、利益が過大になります。また、減価償却しなかった分だけ固定資産の帳簿価額が高く残り、純資産も過大に表示されます。
減価償却費の過少計上
= 利益の過大表示 + 固定資産・純資産の過大表示
一時的に黒字へ見せても、売上や現金が増えるわけではありません。むしろ減価償却費を計上しないことで課税所得が増えれば、法人税等の支払いが増え、資金繰りを悪化させる場合があります。
償却不足が見つかったからといって、直ちにすべてを意図的な粉飾と決めつけることはできません。しかし、利益を良く見せる目的で行い、銀行や取引先へ実態より良い決算書を示すのであれば、決算書への信頼を大きく損ないます。
当期の償却不足を確認するときは、法人税申告書に添付される別表十六と固定資産台帳を使用します。主に、定額法などの資産は別表十六(一)、定率法などの資産は別表十六(二)で確認します。
当期の償却不足額は、その事業年度に本来計上すべき減価償却費と、実際に計上した減価償却費との差額です。1年間だけの不足を表します。
これに対して、減価償却不足累計額は、過年度から当期末まで減価償却費を十分に計上しなかった結果、現在の固定資産の帳簿価額に残っている不足額の合計です。言い換えると、適正に減価償却していた場合と比べて、決算書上の固定資産と純資産がどれだけ大きく表示されているかを確認するための数字です。
● 当期の償却不足額:今期1年間に不足した減価償却費
● 減価償却不足累計額:過年度から当期末までに積み上がり、現在も固定資産の帳簿価額に残っている不足額
例えば、同じ機械について1期目に100万円、2期目に80万円、3期目に50万円の償却不足が生じ、その機械を3期末も保有している単純な例では、減価償却不足累計額は230万円です。
ただし、別表十六を1枚見れば、会社全体の減価償却不足累計額が一つの数字で載っているわけではありません。資産別の実際の帳簿価額と、本来償却していた場合の帳簿価額を比較し、期末時点で残っている不足額を集計する必要があります。
減価償却不足累計額の基本的な考え方
= 本来の減価償却累計額 − 実際の減価償却累計額
売却・除却した資産は期末の固定資産に残っていません。また、減損や圧縮記帳などがあれば調整が必要です。そのため、過年度の当期不足額をすべて単純に足した数字と、現在の減価償却不足累計額が一致しない場合があります。
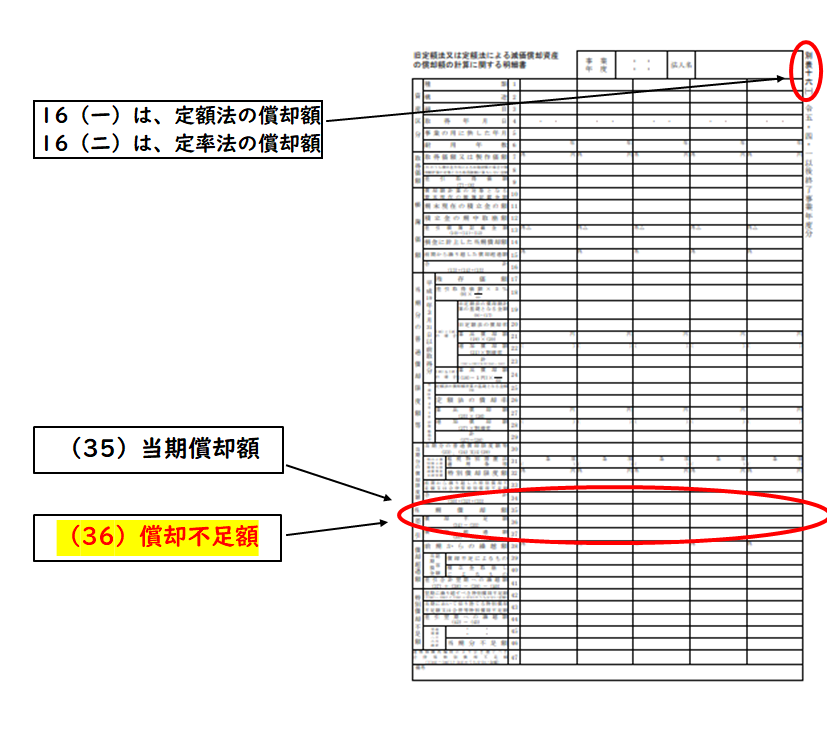
「減価償却不足累計額が決算書のどこにも載っていない」と困った方へ
資料ごとの確認箇所、資産別の計算手順、具体例、無料Excel計算シートは、「【減価償却不足累計額はどこ?】決算書・別表十六の見方と計算方法(2026年版)」をご覧ください。
融資審査では、決算書に加えて法人税申告書一式の提出を求められることが一般的です。銀行は別表十六や固定資産明細を確認できるため、減価償却費を減らして黒字へ見せても、そのまま評価するとは限りません。
実質利益の簡易的な考え方
= 決算書上の利益 − 当期の償却不足額
例えば、決算書上は100万円の黒字でも、当期の償却不足額が300万円なら、単純計算による実質利益は200万円の赤字です。
実質純資産の簡易的な考え方
= 帳簿上の純資産 − 減価償却不足累計額
この修正によって実質債務超過になる可能性もあります。実際の銀行分析では、税効果や資産内容などを踏まえて調整方法が異なるため、上記はあくまで簡易的な把握方法です。
銀行にとってより大きな問題は、「赤字を黒字へ見せるために費用を操作する会社ではないか」「ほかの勘定科目にも不自然な処理がないか」という疑念です。
決算書全体の信頼性が低下すれば、追加融資、融資期間、金利、担保、経営者保証などの検討へ影響する可能性があります。
減価償却費を減らすと利益は大きくなりますが、会社の資金創出力が高まるわけではありません。見かけ上の利益を経営者自身が信じると、次の判断を誤るおそれがあります。
銀行が簡易的な返済財源として「税引後利益+減価償却費」を見る場合も、償却不足があれば利益と減価償却費の内訳が歪み、会社の実態を読み取りにくくなります。
設備投資と返済計画まで確認したい方へ
税引後利益へ減価償却費を足し戻す理由、返済期間が短すぎる場合の資金負担は、「【減価償却費 返済財源 なぜ?】投資回収と融資返済期間との関係を解説(2026年版)」で解説しています。
過去に償却不足があっても、自社で事実を把握し、毎期の処理を適正化することはできます。
銀行に対しても、問題を隠し続けるより、原因と改善方針を具体的に説明する方が、財務管理への信頼回復につながります。
当事務所の「AI経営参謀」も、ぜひ気軽にお試しください。
償却不足を修正した後の利益や純資産、銀行評価の見え方を、画面右下の「AI経営参謀に聞く(無料)」から質問できます。
質問例:
「決算書上の利益は〇万円、純資産は〇万円、当期の償却不足額は〇万円、減価償却不足累計額は〇万円です。実質利益と実質純資産を計算し、銀行評価上の注意点を整理してください」
減価償却費を減らせば、決算書上の利益を一時的に増やすことはできます。しかし、会社の収益力や現金が増えるわけではありません。
利益を良く見せる目的で行う意図的な償却不足は、利益、固定資産、純資産を過大に見せる粉飾的な決算処理です。銀行評価だけでなく、経営者自身の判断まで誤らせます。
【制度上の確認先】
※本記事の実質利益・実質純資産は、経営・銀行評価を考えるための簡易的な計算です。具体的な会計処理や法人税申告への反映方法は、会社の状況や固定資産の内容によって異なります。実際の処理は顧問税理士等へご確認ください。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関