「損益計算書では黒字なのに、通帳に現金が残らない」
「借入金は毎月きちんと返しているのに、月末になると資金が足りなくなる」
「運転資金も設備資金も長期で借りてきた。自社に合う長期・短期の組み合わせは、どう判断すればよいのだろう?」
借入金の長短バランスは、金額の比率だけでなく、資金使途・回収期間・返済後の現金で判断します。継続して必要な正常運転資金には短期継続融資が選択肢となり、設備投資には回収計画に合う長期資金を対応させます。
愛媛を拠点に全国の企業を支援する和田経営相談事務所では、黒字で資金繰りに苦しむ企業の「9割」に長短バランスの問題があるという、支援現場での経験的な見解を持っています。公的統計や企業全体の比率ではなく、借り方も点検すべきという実務上の視点です。
確認したいのは、商売を続けるために必要な資金を、毎月の返済で取り崩していないかです。長期借入金が多いという理由だけで、借入過多や経営不振とは判断できません。
長短バランスとは、長期・短期の借入を組み合わせ、必要な資金を確保する考え方です。短期4割・長期6割といった固定比率では、売掛金の回収条件や設備の回収期間が異なる会社を一律に判断できません。
融資期間が1年以内のものを短期、1年を超えるものを長期と呼ぶのが基本です。一方、決算書の分類では決算日から返済期限までの期間を見るため、長期融資のうち1年内に返す部分が流動負債に表示されることがあります。
掛け取引や在庫を伴う会社では、支払いから売上代金の回収まで時間差があります。正常運転資金は、通常の営業循環を維持するために必要な資金です。
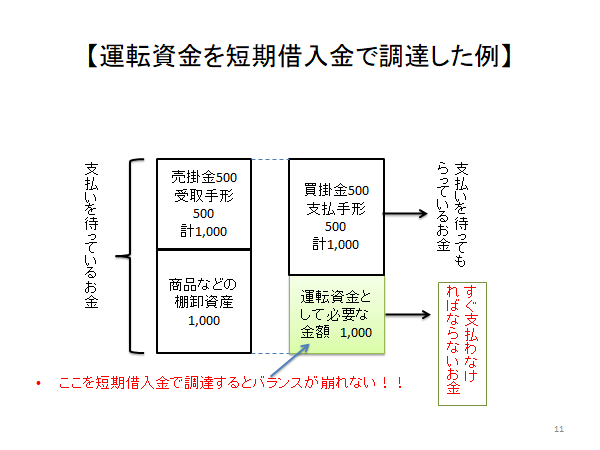
図の左側は、売掛金500万円・受取手形500万円・棚卸資産1,000万円。右側には、買掛金500万円・支払手形500万円があります。単位を万円として計算します。
正常運転資金の基本式
=売上債権+棚卸資産-仕入債務
=(500+500)+1,000-(500+500)
=1,000万円
売上規模と取引条件が変わらなければ、売掛金を回収しても次の売掛金や在庫が発生します。この1,000万円は、同じ債権が放置されているのではなく、中身が入れ替わりながら商売に必要となる金額です。
電子記録債権・債務を使う会社では、営業取引に対応するものを含めます。業種によっては前受金、工事の進捗、支払条件なども考慮します。
算式の答えが、そのまま融資可能額になるわけではありません。月次推移と繁忙期の必要額、回収実績、在庫の販売見込みを確認します。不良債権・不良在庫は正常な営業循環と分け、回収・処分と資金不足への対応を考えます。
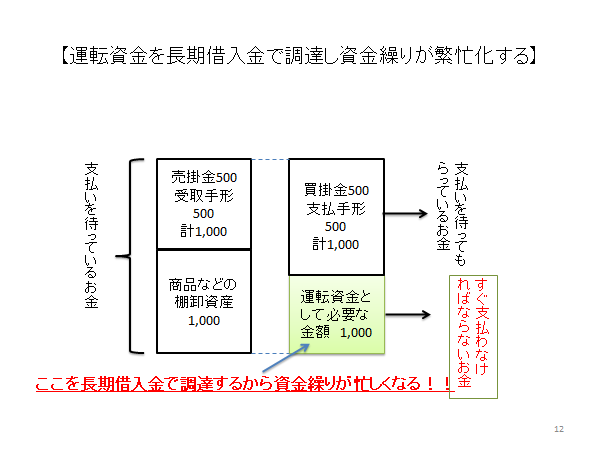
同じ正常運転資金1,000万円を、5年・60回の元金均等返済で調達したとします。元金返済は年200万円、月約16.7万円です。利息は別途支払います。月額は概算で、実際の端数処理は返済予定表で確認します。
運転資金として必要な1,000万円が変わらなければ、元金返済により減る借入を、別の資金で補う必要があります。返済前に確保できる余剰資金で年200万円を賄えなければ、預金の取り崩しや再借入が必要になります。
ただし、利益から生まれる現金などで返済を十分賄えるなら、長期借入でも資金繰りを維持できます。自己資金で運転資金を支える考え方もあり、正常運転資金を長期で借りること自体が誤りなのではありません。
返済で減った借入を補うために、改めて融資を受けるのが折り返し融資です。返済の都度資金が不足するなら、その原因と再借入の必要額を整理します。折り返し融資を使っていることだけで、経営不振とは判断しません。
本記事では、必要な運転資金に対する定期返済が重く、手元資金を圧迫する状態を便宜上「オーバーローン」と呼びます。借入総額が大きいこととは区別します。
短期継続融資は、手形貸付などの期日に業況・資金使途を確認し、書替えを続ける融資です。毎月の元金分割返済を設けない形なら、通常の返済月の資金流出を抑えられます。
先ほどの1,000万円について、同額の融資が継続され、毎月の元金返済がないと仮定すると、5年返済との元金支出の差は年200万円です。これは借入残高を維持する効果であり、利益が年200万円増えることではありません。金利や諸費用の差は別に比べます。
金融庁は2015年の短期継続融資に関する公表資料で、正常運転資金への対応として認められること、書替え時の業況把握、業種や期中の資金需要も考慮することを示しました。これは当時の考え方を示す資料であり、個別融資の承認を保証するものではありません。
毎月返さなくても、期日の返済義務は残ります。更新は自動ではありません。必要額の減少、債権・在庫の劣化、業況変化などにより条件が変わる可能性があります。銀行が確認する資料・更新時期・減額や更新不可の場合の対応も相談します。
資金繰りの安定には、月次資料の共有と、期日に余裕を持った協議が欠かせません。赤字補填や回収不能な資金まで、正常運転資金として説明しないことも大切です。
銀行は資金使途、業況、返済実績、担保・保証条件などから融資形態を判断します。提案の理由を確認し、自社の資金の動きと合っているかを、次の順序で話し合いましょう。
新しい融資によって既存借入を返す場合は、融資承認・実行日・既存借入の返済日をそろえ、資金の空白を作らないようにします。借換えの可否を確認する前に、自己判断で先に完済しないでください。
長期融資でも変動金利の商品があります。固定・変動の選択と、長期・短期の選択は同じではありません。元金返済、利息、諸費用、更新リスクを並べ、自社の資金繰りへの影響を比較します。
日本銀行の2026年6月16日公表資料は、政策金利の変更に関するものです。自社に適用される金利や見直し時期は、借入契約・金融機関で確認してください。
直近2期分の決算書(貸借対照表・損益計算書)をご用意ください。付属の明細も一緒に送れます。まず分かる数字を整理し、不足情報が必要な場合だけ順に確認します。
PDFがおすすめです。Excel(.xlsx・.xls)、JPG・PNG画像も添付できます。紙ならスキャンしてPDFにするか、ページ全体を鮮明に撮影し、決算期・科目名・金額・単位が読めることを確認します。
画面右下のチャットを開き、クリップマークから添付してください。スマホでPDFを選ぶ際は「ファイルを選択」を使います。「写真ライブラリ」からはPDFを選べません。添付後に次の質問を送ってください。
添付した直近2期分の決算書を基に、売上債権・棚卸資産・仕入債務から運転資金の概算と変化を整理してください。長期・短期借入の構成を確認し、資金使途や返済負担との対応を調べるために必要な項目を、一つずつ質問してください。資料にない返済額や回収可能性は推測せず、銀行へ相談する前の確認点を示してください。
決算書の残高だけでは、適正な借入期間や短期継続融資の可否は確定できません。AIは論点整理や面談準備を補助するもので、銀行提出書類の作成代行ではありません。資料は取り扱う権限がある自社のものに限り、不要な個人情報を除いてください。利用前にプライバシーポリシーをご確認ください。
まず借入一覧と月別の資金繰りを照合し、どの資金が何のために必要か、返済後に現金が残るかを確認しましょう。正常運転資金と設備資金を分け、返済・更新の条件まで説明できることが、銀行との具体的な協議につながります。
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。
 愛媛県松山市の中小企業診断士・FP1級技能士。
元銀行員(17年)および経営コンサルタント(15年)として計100社以上の支援実績を持つ財務・経営戦略の専門家。
「次のステージ(設備投資・事業拡大)」を目指す優良企業に向けた緻密な財務シミュレーションや銀行交渉のロジック構築に加え、客観的な【経営診断】を起点とした伴走型の会社成長支援を得意としています。支援の最終ゴールは、コンサルタントへの依存ではなく「企業の自走化」です。
当事務所の最大の強みは、代表・和田健一による【完全専任体制】です。担当者が変わる大手ファームとは異なり、極めて機密性の高い財務データの「情報漏洩リスクゼロ(究極の機密保持)」を絶対の約束としています。
愛媛県松山市 和田経営相談事務所 代表 和田健一(中小企業診断士/経済産業省認定 経営革新等支援機関)。