「事業の将来性には自信があるのに、不動産担保がないため融資を受けにくい」
「経営者保証の負担を減らし、成長投資や事業承継へ踏み出したい」
「企業価値担保権では、銀行が自社の何を評価するのか知りたい」
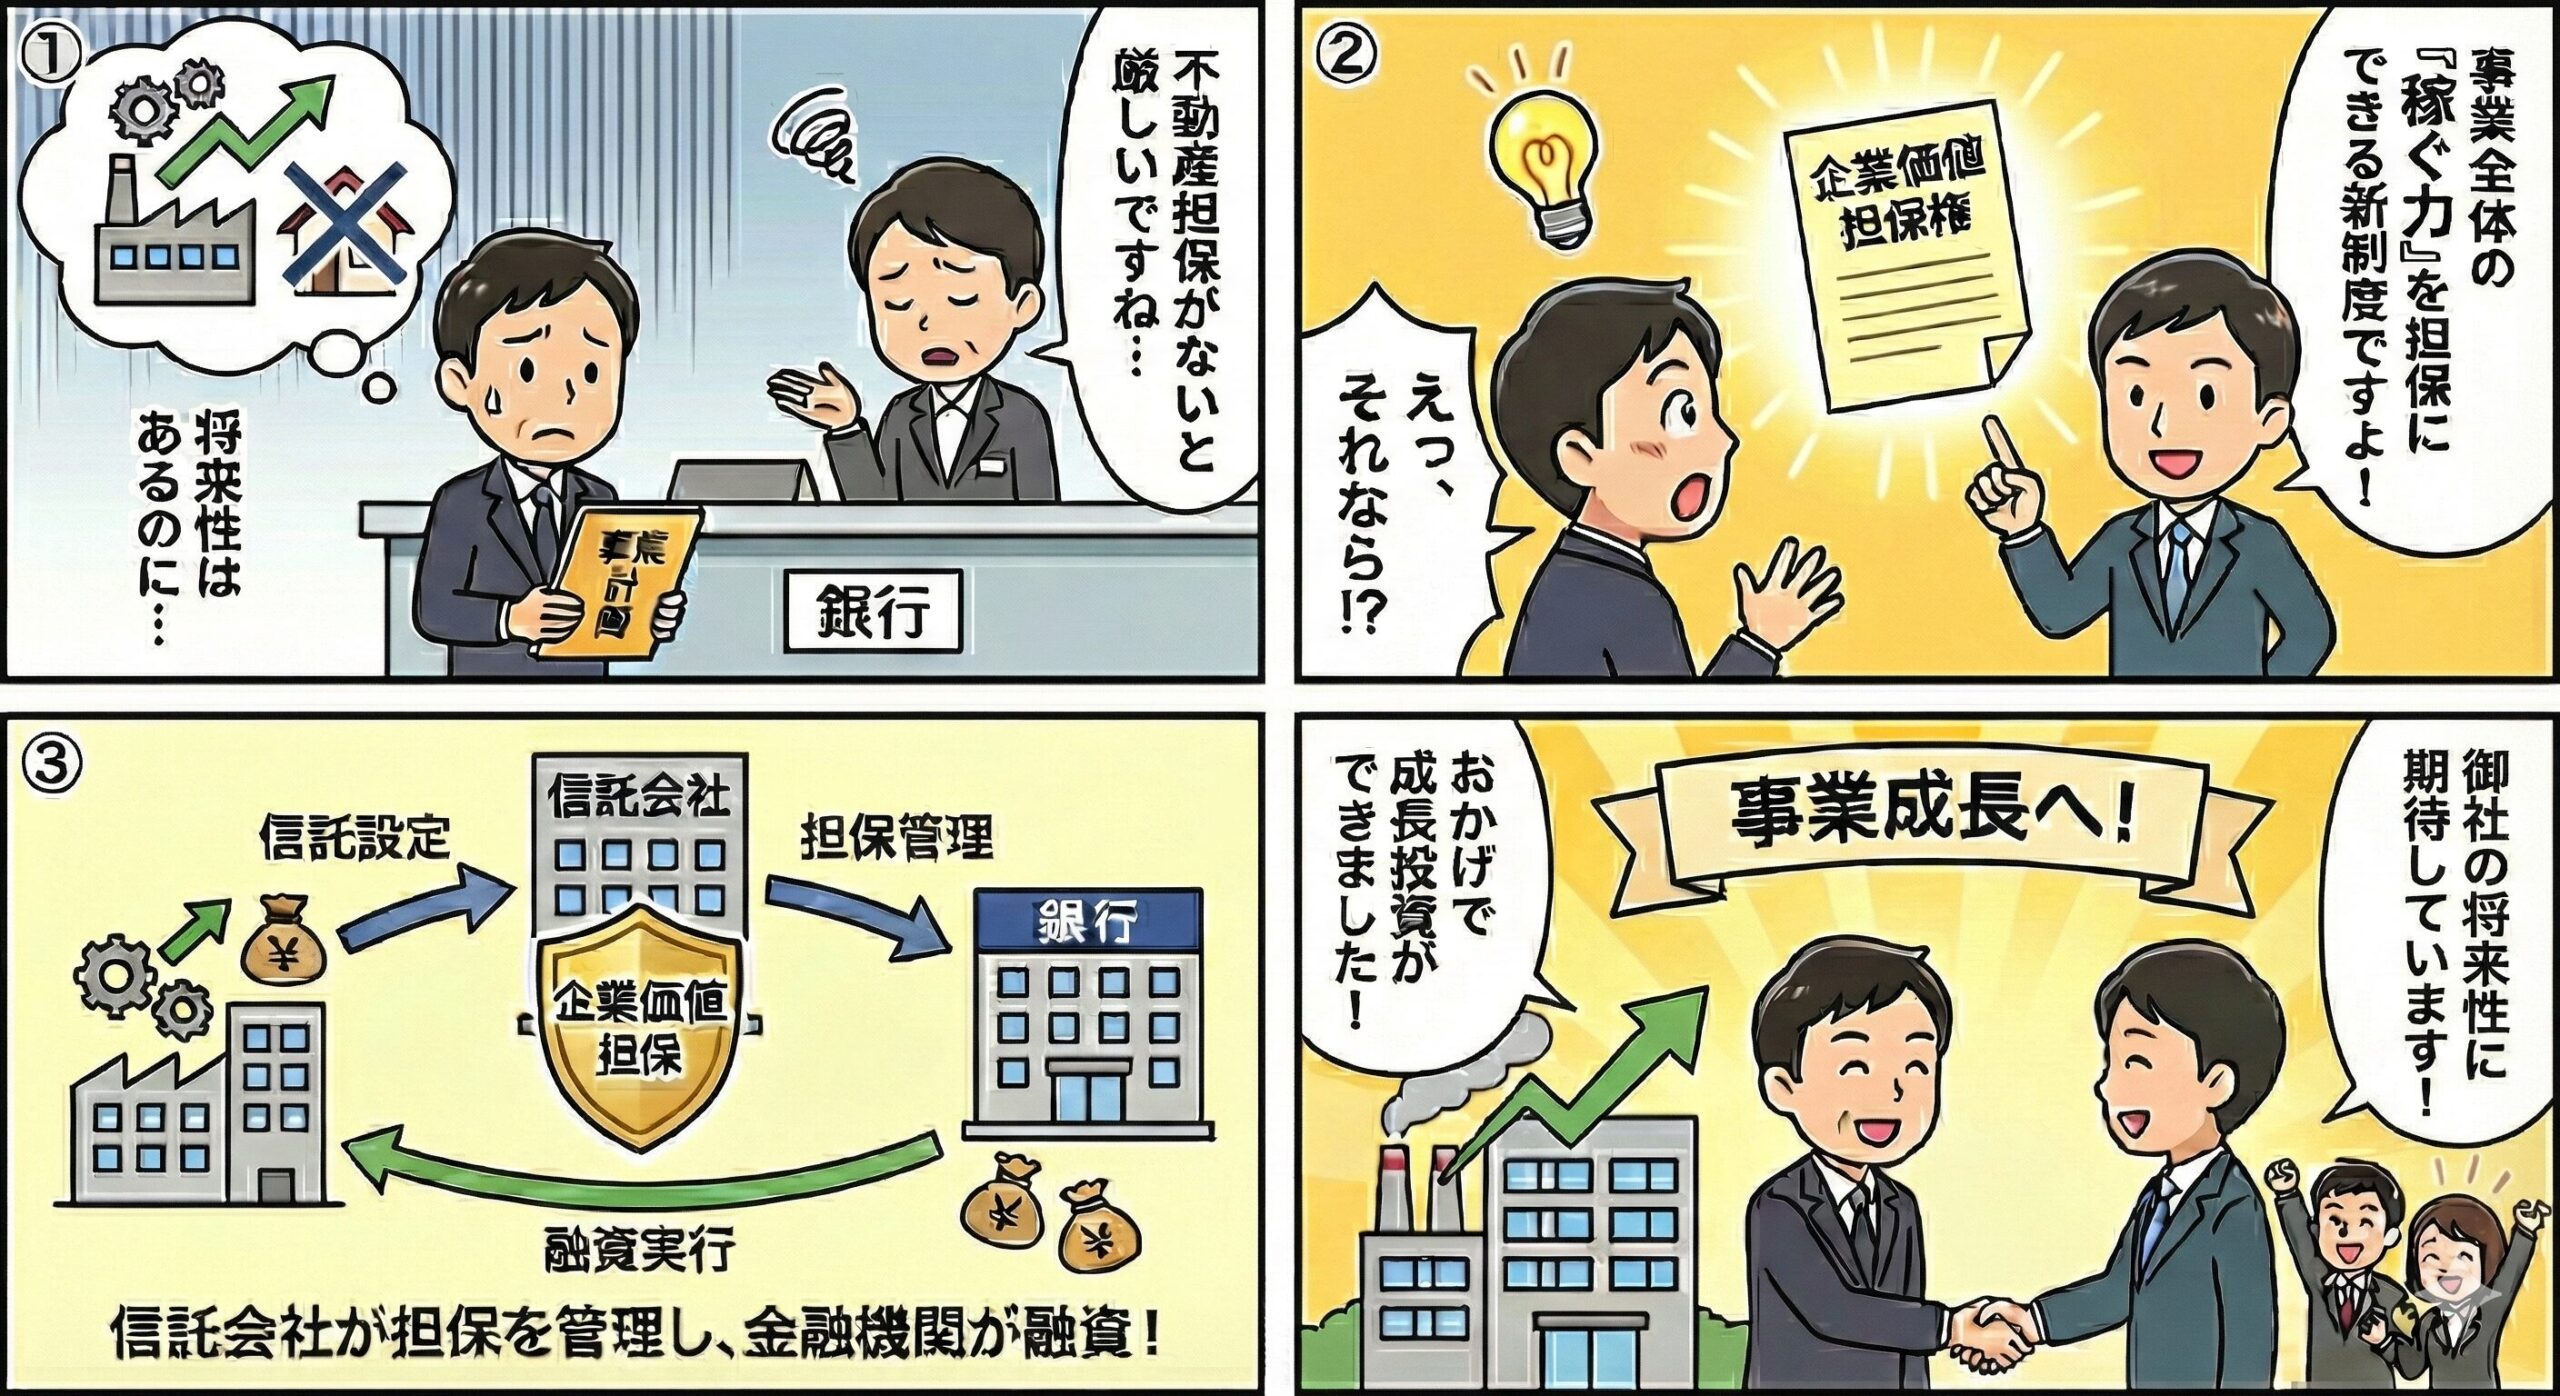
2026年5月25日、「事業性融資の推進等に関する法律」が施行され、企業価値担保権を使った資金調達が始まりました。不動産担保や経営者保証に過度に依存せず、事業の将来性を重視する融資を後押しする制度です。
結論|企業価値担保権は、会社の総財産を一体として担保の目的にし、技術・ノウハウ・顧客基盤などを含む事業の将来性に基づく融資を後押しする制度です。
ただし、設定すれば経営者保証が必ず外れる、赤字企業でも必ず借りられる、算定した企業価値と同額を借りられる、という制度ではありません。
企業価値担保権の目的となるのは、会社の「一体としての総財産」です。土地・建物・設備・売掛金などの有形資産だけでなく、のれん、技術、ノウハウ、顧客基盤など、将来キャッシュフローを生み出す事業全体を捉えます。
設定できるのは株式会社と持分会社です。個人事業主や会社以外の法人は利用できません。また、企業価値担保権は商業登記簿へ登記されます。
「不動産担保に代わる無担保融資」という理解は正確ではありません。
企業価値担保権そのものが新しい担保権です。従来の個別資産担保とは、担保の捉え方と、融資審査で重視する情報が異なります。
担保の対象
従来:不動産・設備・売掛金などの個別資産
新制度:無形資産を含む会社の総財産を一体として捉える
融資時の着眼点
従来:決算書、返済能力、個別担保の処分価値
新制度:これらに加え、技術、顧客基盤、事業計画など将来・定性情報を重視
融資後の関係
従来:定期的な決算確認が中心
新制度:事業計画やKPIを共有し、変化の兆候を早く把握する関係が想定される
経営者の自由度
通常の事業活動は継続できますが、重要財産の処分や事業譲渡などでは、事前のコミュニケーションや同意が必要になる場合があります。
企業価値担保権が始まっても、銀行が過去の決算書や返済能力を見なくなるわけではありません。「過去の財務情報」に「事業の将来性を支える根拠」が加わると考える方が実務に合っています。
制度施行日の2026年5月25日、福井銀行は商工中金と協調し、業歴110年を超える合繊織物製造会社へ企業価値担保権付き融資を実行したと公表しました。銀行は、一貫生産体制と独自の織繊技術、事業の将来性に着目したと説明しています。
この実例から分かるのは、企業価値担保権がスタートアップ専用でも、一行だけで融資する仕組みでもないことです。老舗企業の技術・事業基盤を評価し、地域銀行と商工中金が協調する使い方も始まっています。
一方、制度は始まったばかりであり、金融機関ごとの商品、審査体制、活用方針には差があります。公表事例があることと、自社が同じ条件で利用できることは分けて考える必要があります。
経営者保証についても負担軽減が期待されますが、企業価値担保権の設定だけで自動的に解除されるわけではありません。既存保証を外す条件、新規保証を求める理由、解除時期を金融機関へ確認してください。
企業価値担保権は、銀行へ会社の経営権を渡す制度ではありません。しかし、事業の将来性を融資判断の前提にする以上、経営者には、計画と実績を継続的に説明する責任が生じます。
答えは「いいえ」です。DCF法は、将来キャッシュフローを現在価値へ割り引いて企業価値を考える方法ですが、企業価値担保権付き融資で必ずDCF計算が必要になるわけではありません。
金融庁は、企業価値が融資時に算定されない場合も多く想定され、算定額が融資額へ直結するものではないと説明しています。銀行は、必要資金額と返済可能性を検討するため、次の情報を組み合わせて事業の将来性を評価します。
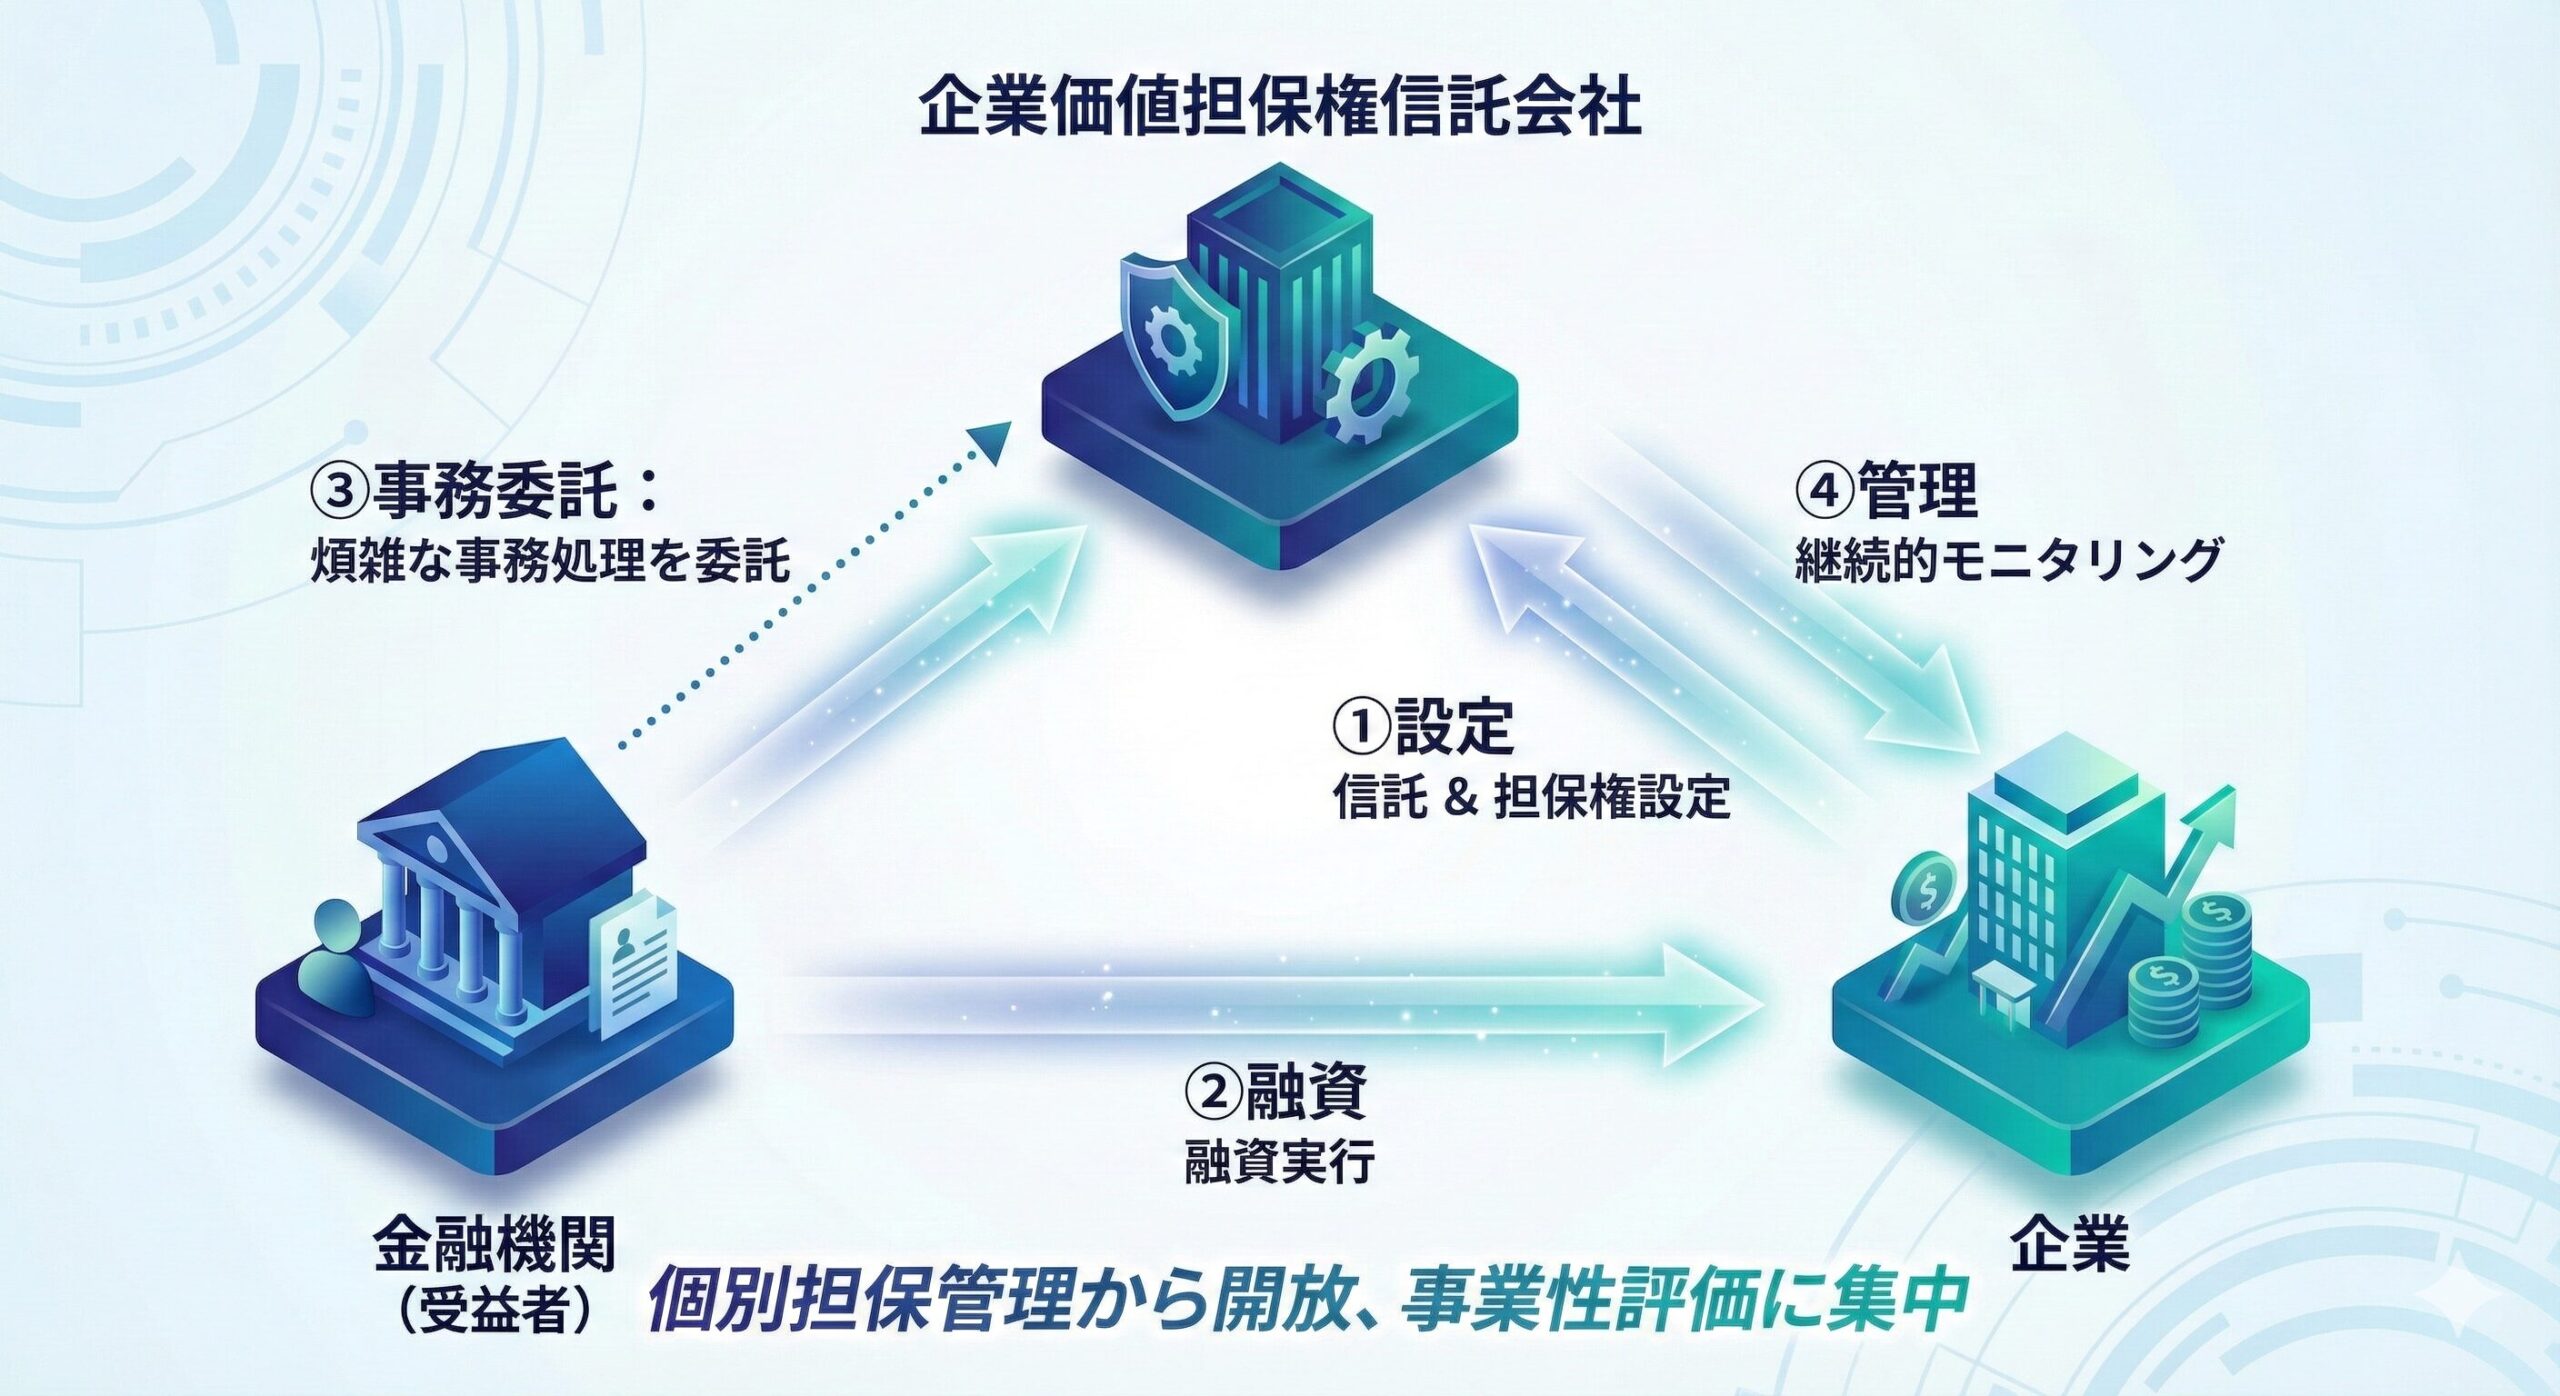
企業価値担保権は、信託契約によって設定します。借り手は委託者、資金を貸す金融機関は受益者、担保権を管理する者は受託者と呼ばれます。
ここで誤解しやすいのは、必ず外部の専門信託会社が事業評価と月次モニタリングを行うわけではないことです。金融庁の書面例では、貸し手と受託者を同じ銀行が兼ねる形も想定されています。金融機関が新部門を作ったり、企業価値算定を外部委託したりすることも必須ではありません。
企業価値担保権は、事業の継続・成長を支えることを目的とし、実行手続きでも事業を一体として譲渡する選択肢が設けられています。個別資産をばらばらに処分するより、事業価値と雇用・取引関係を維持できる可能性があります。
ただし、返済が滞っても会社や雇用が必ず守られる、スポンサーが必ず見つかる、という保証ではありません。事業価値が傷む前に、計画未達の兆候を共有し、金融機関と改善策を協議することが重要です。
① 直近2~3期分の決算書・勘定科目内訳・試算表
② 売上・利益・資金繰りが連動した3年程度の事業計画
③ 顧客構成、継続率、受注残、商品別採算など計画の根拠
④ 技術・ノウハウ・許認可・人材など無形資産の説明
⑤ 銀行別借入、担保、保証、返済額、資金使途の一覧
当事務所の「AI経営参謀」も、事業計画の不足情報を確認する補助に利用できます。
AI経営参謀は、当事務所の300本以上の財務・銀行融資・経営改善に関する専門記事を参照・活用して回答します。直近2期分の決算書と事業計画を準備し、画面右下の「AI経営参謀に聞く(無料)」から次のように質問してください。
質問文:
「添付した決算書と事業計画について、企業価値担保権付き融資を検討する銀行の視点から、①将来キャッシュフローの根拠、②技術・顧客基盤など無形資産と売上のつながり、③金利上昇・売上減少・原価上昇への耐性、④月次管理に必要なKPIを確認してください。融資可能額や企業価値を断定せず、不足資料と経営者が説明すべき論点を示してください。」
※資料をアップロードする前に、会社名・取引先名など共有不要な情報の扱いを確認し、当事務所のプライバシーポリシーをご覧ください。AIの回答は融資承認や契約条件を保証するものではありません。
企業価値担保権は、不動産を持たない企業だけの救済制度ではありません。技術、顧客基盤、事業計画などを基に、成長、承継、再生へ必要な資金を相談する新しい選択肢です。
一方で、経営者保証の解除、希望額の融資、事業継続が自動的に保証される制度ではありません。経営者が準備すべきなのは、見栄えのよい企業価値評価書ではなく、自社が誰へどのような価値を提供し、どう現金を生み、計画未達時にどう修正するかを説明できる資料と管理体制です。
企業価値担保権を活用できるかどうかは、「担保がない」ことより、「事業の将来性を数字と事実で説明できるか」にかかっています。
情報基準日:2026年8月31日
参考:金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」
金融庁「企業価値担保権に関するチラシ」
金融庁「企業価値担保権に関するFAQ」
福井銀行「福井銀行として初めての企業価値担保権付き融資の実行について」
自社の財務基盤を盤石にし、本気の事業成長を目指す方は、ぜひ一度当事務所へご相談ください。

数字を読み、現場を知り、経営の次の一手をともに考える。
愛媛県松山市を拠点に全国の中小企業を支援する、中小企業診断士・FP1級技能士。銀行員17年、経営コンサルタント15年の経験と、100社以上の支援実績をもとに、銀行融資・資金繰りから、収益改善、人材・組織づくり、事業承継まで、会社全体を見渡した経営支援に取り組んでいます。
大切にするのは、経営者の思いを、数字と実行できる計画につなげること。相談から分析・提案・実行支援まで、代表の和田が直接担当します。必要に応じて外部専門家とも連携し、貴社の利益を優先して、取り組む課題と順番をともに考えます。
自ら実践するWeb運用や、情報管理に配慮したAI活用の知見も支援に生かします。目指すのは、自社で判断し、改善を続けられる会社づくりです。
和田経営相談事務所
代表 和田健一
中小企業診断士・FP1級技能士
認定経営革新等支援機関